


LONDON (IT BOLTWISE) – Booking Holdings liefert nach den zuletzt gemeldeten Zahlen einen spürbaren Schub bei Buchungsvolumen und Ergebnis. Der Konzern betont dabei, dass die Nachfrage nach internationalen Reisen und Städtereisen hoch bleibt und die operative Marge stabilisiert oder leicht ausgebaut werden soll. Für Anleger rückt damit weniger der reine Reiseboom in den Fokus, sondern die Frage, wie konsequent Booking das Direktgeschäft über die eigenen Plattformen ausbaut. Gleichzeitig bleibt die Aktie angesichts der Zyklik im Reisemarkt und möglicher Regulierungsänderungen ein Titel mit klaren Bewertungs- und Risikotreibern.
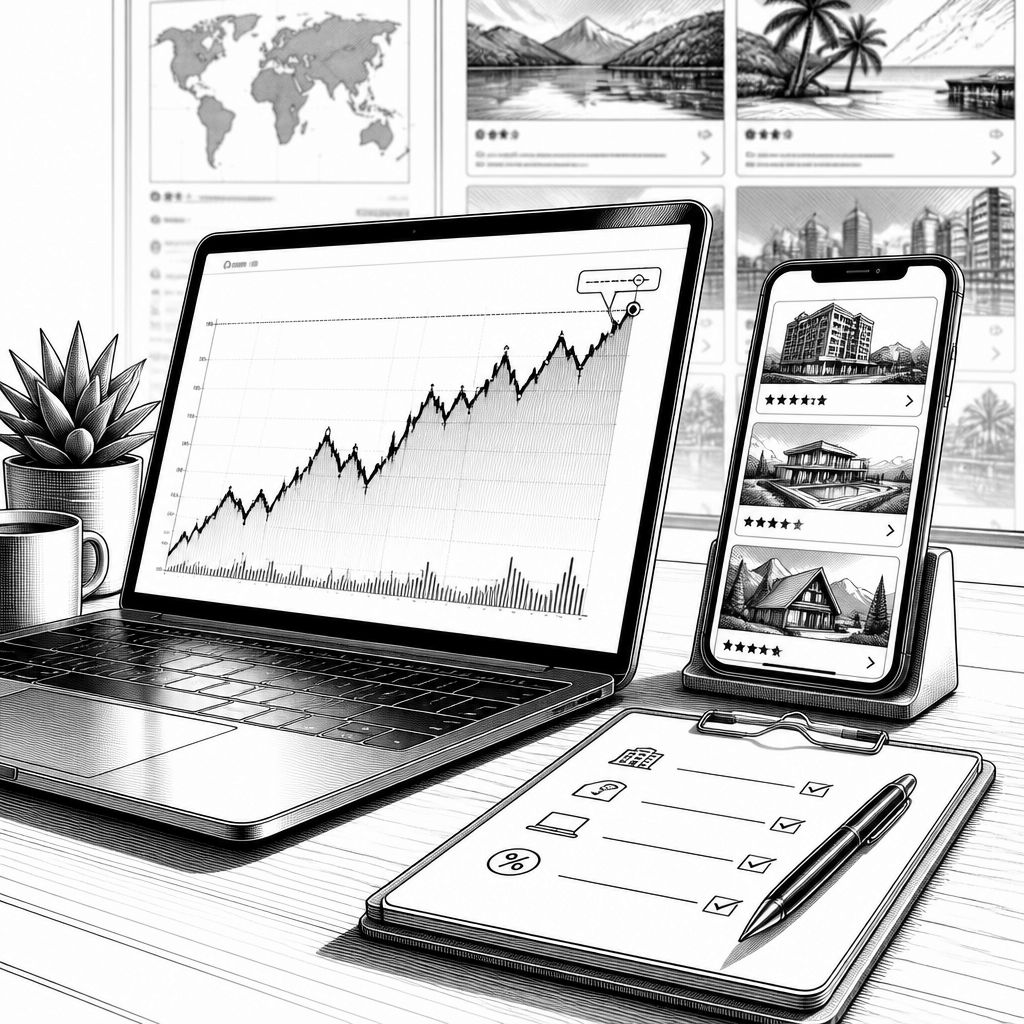
Die Booking-Holdings-Aktie bewegt sich derzeit mit Rückenwind: Laut den in der Meldung herangezogenen Kursdaten handelt das Papier nahe seinen jüngsten Jahreshöchstständen, während die Marktteilnehmer das weitere Wachstum des Buchungsvolumens weiterhin positiv einpreisen. Im Kern steht dabei eine einfache Logik des Geschäftsmodells: Wenn mehr Reisen über die Plattformen gebucht werden, fließen über Provisionen und Zusatzumsätze mehr Erträge in die Kasse. Booking Holdings (Muttergesellschaft von Booking.com) spielt in diesem System deshalb eine besondere Rolle, weil die Plattform nicht nur Hotelzimmer, sondern auch zunehmend alternative Unterkünfte und weitere Reisedienstleistungen bündelt.
Technisch betrachtet spiegelt sich die operative Entwicklung vor allem im Zusammenspiel aus Bruttobuchungsvolumen (Gross Travel Bookings), Umsatzwachstum und Margenverhalten wider. In den zuletzt berichteten Quartalszahlen wird ein deutlicher Anstieg beim gebuchten Reisevolumen genannt, der im Vergleich zum Vorjahresquartal merklich höhere Reiseumsätze ermöglicht hat. Bemerkenswert ist dabei, dass die Verbesserung des Ergebnisses je Aktie (EPS) nicht nur aus mehr Volumen kommt, sondern auch aus einer stabileren Kostenstruktur: Marketing- und Vertriebskosten legen relativ zum Umsatz nicht im gleichen Ausmaß zu. Für die Interpretation im Markt ist genau das entscheidend, weil es die Ertragsqualität stärker in den Vordergrund rückt als ein reines Umsatzwachstum ohne Ergebnishebel.
Für den Ausblick liefert das Management einen weiteren Anker: Die Guidance sieht vor, das Buchungsvolumen gegenüber dem Vorjahr erneut zu steigern und die operative Marge zu stabilisieren oder leicht auszuweiten. Zugleich wird ein fortgesetzter Fokus auf das Direktgeschäft über Plattformen wie Booking.com betont. Dahinter steckt eine strategische Stellschraube, die gerade in wettbewerbsintensiven Märkten Wirkung entfaltet: Je stärker Booking Buchungen über die eigenen Kanäle bündelt, desto geringer wird die Abhängigkeit von Drittkanälen und desto besser lässt sich in der Regel die Kundenbindung steuern. Das kann langfristig den durchschnittlichen Umsatz je Kunde erhöhen, während Marketingaufwand gezielter in messbare Effekte umgeleitet wird.
Auch der Markt- und Kurskontext erklärt, warum Anleger die Zahlen so stark gewichten: Die Meldung ordnet die Aktie als an einer großen US-Börse gelistet ein, in US-Dollar notiert und im laufenden Jahr im positiven Bereich verläuft. Auffällig ist zudem, dass die 52-Wochen-Spanne deutlich nach oben reicht und der Kurs im oberen Bereich der Handelsspanne liegt. Ergänzend wird eine hohe Liquidität genannt, gestützt durch ein Tageshandelsvolumen im Bereich mehrerer Hunderttausend bis über eine Million Aktien. Solche Rahmenbedingungen sind für viele Investoren relevant, weil sie die Ausführung erleichtern und weniger durch das „Spread-Risiko“ belastet werden als bei illiquideren Titeln.
In der Wettbewerbsbetrachtung wird Booking Holdings häufig als qualitativ stark eingeordnet, und in der Quelle wird dafür vor allem die Kombination aus Markenreichweite, globaler Abdeckung und technologischer Leistungsfähigkeit genannt. Für Unternehmen bedeutet das: Ein Plattformanbieter, der die Such- und Buchungsreise im digitalen Ablauf optimiert, kann Skaleneffekte realisieren und damit tendenziell höhere operative Margen erreichen als kleinere Anbieter ohne vergleichbare Auslastung. Die Meldung stellt außerdem heraus, dass die Bruttobuchungen im jüngsten Quartal über dem Branchendurchschnitt gelegen hätten. Ergänzend wird das Wachstum in alternativen Unterkünften als Trend hervorgehoben, der das Portfolio breiter macht und Booking stärker gegen Konkurrenz im Segment privater Unterkünfte positioniert.
Trotz der positiven Signale bleiben Risiken ein fester Teil der Bewertung. Erstens verweist die Quelle auf die zyklische Natur des Reisemarktes: Konjunktureinbrüche, geopolitische Spannungen oder Einschränkungen im Reiseverkehr können die Nachfrage spürbar dämpfen. Zweitens wird das Thema Regulierung und Plattformökonomie genannt, etwa wenn sich Regeln zu Preisdarstellung, Gebühren oder zum Ranking von Angeboten ändern. Solche Anpassungen können kurzfristig Kosten verursachen und die Konversion von Suchanfragen in Buchungen beeinflussen. Drittens betont die Meldung technologische Risiken wie Cyberangriffe, Datenverluste oder Systemausfälle, die das Vertrauen der Nutzer beschädigen und zu Rückgängen bei Buchungen führen können. Genau deshalb wirkt die derzeitige Stärke der Aktie zwar plausibel, aber sie steht unter der Prämisse, dass Buchungstrends, Kostenkontrolle und Plattformstabilität weiter zusammenpassen.
Für Anleger, die sich vom Zahlenbild leiten lassen, ist damit eine klare Triangulation ableitbar: Buchungsvolumen als Nachfrageindikator, Ertragskraft als Qualitätsfilter und die Marktbewertung als Ausdruck der Erwartungen. Die Quelle ordnet zudem ein, dass Analystenkonsensprognosen ein weiteres Umsatzwachstum im prozentual zweistelligen Bereich sowie eine Verbesserung beim EPS erwarten, wobei die Gewinnprognosen im oberen Bereich der historischen Spanne liegen. Gleichzeitig bleibt Volatilität ein realistischer Faktor, weil Reise- und Internetwerte typischerweise stärker auf neue Konjunkturindikatoren, geopolitische Entwicklungen und Branchennachrichten reagieren. Unterm Strich deutet die Gemengelage aus soliden Quartalszahlen, einem aus Unternehmenssicht plausiblen Ausblick und der Betonung von Direktgeschäft darauf hin, dass Booking Holdings den Online-Reiseboom derzeit nicht nur „mitnimmt“, sondern aktiv in stabile Prozesse und Ertragshebel übersetzt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Booking-Holdings-Aktie bleibt stark: solider Ausblick und Wachstum im Online-Reisemarkt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Booking-Holdings-Aktie bleibt stark: solider Ausblick und Wachstum im Online-Reisemarkt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Booking-Holdings-Aktie bleibt stark: solider Ausblick und Wachstum im Online-Reisemarkt« bei Google Deutschland suchen, bei Bing oder Google News!