


FRANKFURT / LONDON (IT BOLTWISE) – Deutsche Bank Research belässt Deutsche Telekom nach den jüngsten Geschäftszahlen auf „Buy“ und nennt als Kursziel 40 Euro. In einer vorliegenden Studie bewertet Analyst Robert Grindle das zweite Quartal als spürbar beruhigend. Besonders positiv wirkt demnach die Anhebung der Ziele für Aktienrückkäufe sowie der freie Barmittelzufluss im laufenden Jahr. Für Anleger rückt damit vor allem die Kapitalrückführung in den Fokus, nicht nur der operative Ausblick.
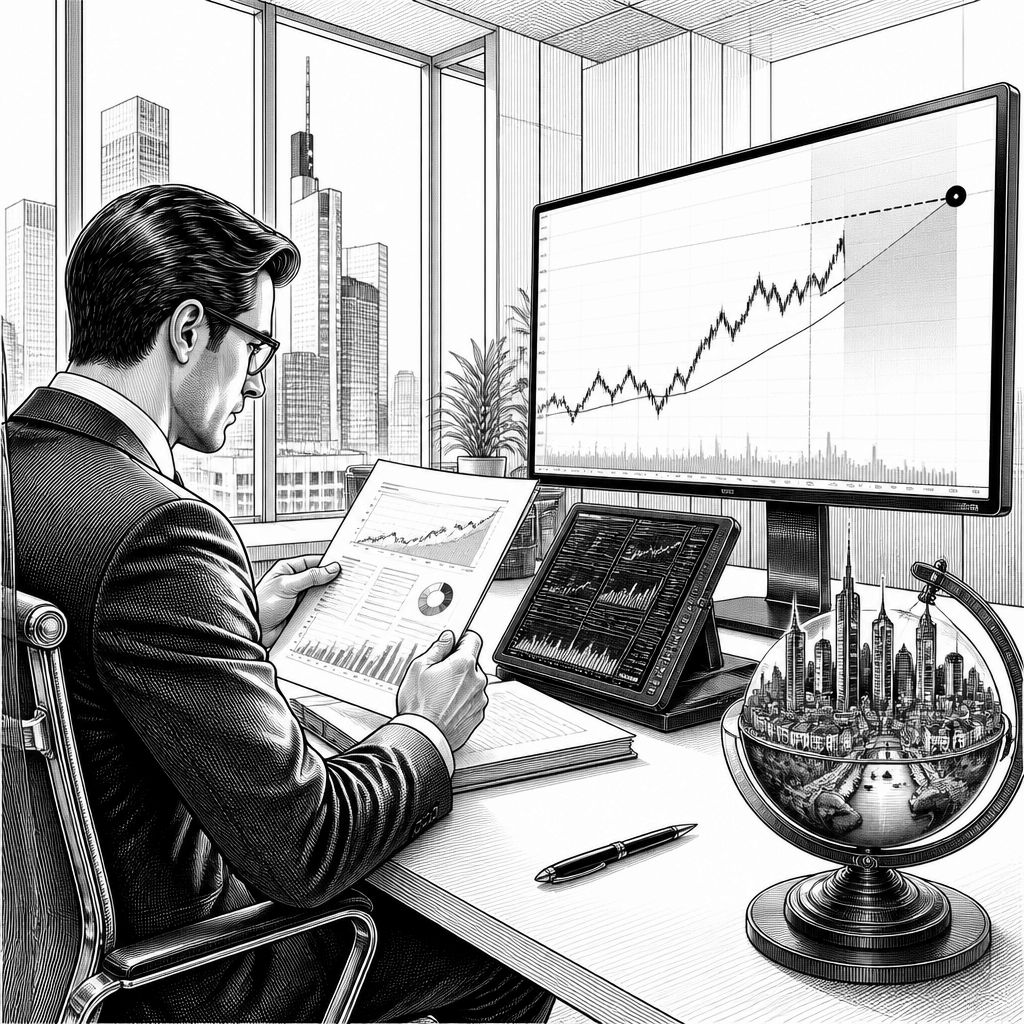
Deutsche Bank Research signalisiert nach den Zahlen zur Deutschen Telekom weiterhin Zuversicht, und zwar mit einer klaren Ansage: Die Einstufung bleibt bei „Buy“, das Kursziel wird bei 40 Euro gehalten. Im Kern geht es dabei weniger um eine einzelne Ergebnisposition, sondern um die Qualität des bisherigen Jahresverlaufs. Das zweite Quartal habe laut der Studie „beruhigend“ verlaufen, schrieb Analyst Robert Grindle in dem am Donnerstag vorliegenden Papier. Damit wird der Marktfokus für die kommenden Monate stärker auf die Kapitalmaßnahmen und die Liquiditätsentwicklung gelenkt.
Technisch betrachtet steht hinter solchen Kursziel-Entscheidungen in der Regel eine Mischung aus erwarteten Cashflows, Kapitalbindung und den Annahmen zur Ausschüttungs- beziehungsweise Rückflussquote. Bei der Deutschen Telekom kommt dabei erfahrungsgemäß das Zusammenspiel aus Investitionsprogramm und Free-Cash-Flow-Trends entscheidend auf den Punkt: Wenn mehr freier Barmittelzufluss als erwartet in der Unternehmensplanung landet, steigt die finanzielle Flexibilität. Genau dieses Signal liest die Studie aus den Zahlen: Sowohl die Anhebung der Ziele für Aktienrückkäufe als auch der freie Barmittelzufluss im laufenden Jahr werden positiv hervorgehoben. Für den Kapitalmarkt ist das relevant, weil Rückkäufe die verbliebene Aktionärsbasis reduzieren und damit Kennzahlen pro Aktie stützen können.
Der Marktkontext erklärt, warum gerade diese Faktoren jetzt Gewicht bekommen. Telekommunikationsunternehmen befinden sich in einer Phase, in der Netzmodernisierung, Glasfaser- und Mobilfunkinvestitionen mit einer laufenden Balance zwischen Capex und finanziellem Spielraum zusammenkommen müssen. Wenn die Kapitalrückführung wieder stärker adressiert wird, deutet das darauf hin, dass sich zumindest in der aktuellen Planung die Cash-Generierung gegenüber früheren Erwartungen stabilisiert hat. Dass Deutsche Bank Research das in Form einer Kursziel-Konstanz ausdrückt, statt das Ziel nach oben oder unten deutlich zu verschieben, lässt außerdem auf eine gewisse Bandbreite im Modell schließen: Das zweite Quartal verbessert den Ausblick, aber nicht so weit, dass die Bewertungslogik vollständig neu kalibriert werden müsste.
Für Anleger und Treasury- bzw. Finanzverantwortliche im Konzern ist besonders die Aussage zur Anhebung der Aktienrückkaufziele interessant, weil sie unmittelbar an die Liquiditätsplanung gekoppelt ist. Rückkäufe sind in der Praxis nur dann nachhaltig, wenn der freie Barmittelzufluss nicht ausschließlich kurzfristig „gut aussieht“, sondern auch im weiteren Jahresverlauf tragfähig bleibt. Die Studie stellt daher weniger die kurzfristige Schwankung in den Vordergrund als vielmehr den sichtbaren Trend. Genau hier entsteht die operative Brücke: Ein stabiler oder steigender Free Cash Flow reduziert den Druck, finanzielle Mittel über zusätzliche Verschuldung zu beschaffen, und kann den Handlungsspielraum für Investitionen sichern.
Daneben spielt die Erwartung an das Tempo der Kapitalrückführung eine Rolle, weil sie die Wahrnehmung des Unternehmens am Aktienmarkt beeinflusst. In der Telekombranche ist das Zusammenspiel aus Zinsumfeld, Ausschüttungserwartungen und Risikoaufschlag für die Bewertung zentral; Rückkäufe wirken in diesem Rahmen wie ein Signal, dass der Cashflow-Blick nicht nur auf Projekte, sondern auch auf Eigentüderrenditen gerichtet ist. Dass die Studie „Buy“ bestätigt, während das Kursziel unverändert bei 40 Euro bleibt, spricht dafür, dass die erwartete Entwicklung im Modell weiterhin im Korridor liegt, der bereits eingepreist ist. Gleichzeitig erhöht die positivere Einordnung zum zweiten Quartal die Wahrscheinlichkeit, dass das Management seine Guidance oder interne Ziele über die nächsten Quartale hinweg zumindest erreicht.
Für Unternehmen in der digitalen Infrastruktur bedeutet das indirekt auch etwas: Wenn Kapitalmarktstimmen wie diese die Finanzierungs- und Liquiditätsspur stärken, kann das die Planbarkeit für Netz- und Plattforminvestitionen verbessern. Telekommunikationsnetzwerke sind zwar langfristige Projekte, aber Entscheidungen über Mittelverwendung werden in der Realität immer wieder an Quartals- und Halbjahresdaten gespiegelt. Die Studie setzt hier einen Schwerpunkt auf freie Barmittel und Rückkäufe und liefert damit eine Art „Finanz-Taktgeber“ für die nächsten Monate. Unabhängig davon bleibt für Investoren die zentrale Frage, ob der freie Barmittelzufluss die angehobenen Rückkaufziele über den Jahresverlauf hinweg stützt und wie sich die Cashflow-Dynamik in den Folgequartalen weiter entwickelt.
Wer sich jetzt auf die Aktie fokussiert, sollte die nächsten Berichtstermine als Validierungspunkte behandeln: Stimmt die Liquiditätsentwicklung mit der Studie überein, kann das den Bewertungsrahmen stützen, auch wenn der operative Fortschritt bei Netzausbau und Servicequalität naturgemäß Zeit braucht. Gleichzeitig ist es sinnvoll, die Rückkaufkommunikation nicht isoliert zu betrachten, sondern im Zusammenhang mit Investitionsausgaben, Working-Capital-Effekten und dem Ausblick auf die nächsten Quartale. Deutsche Bank Research setzt mit „Buy“ und 40 Euro auf Kontinuität, gleichzeitig liefert das zweite Quartal laut Robert Grindle die Begründung für eine freundlichere Sicht. Genau diese Kombination aus bestätigter Einstufung und hervorgehobenen Kapital- und Liquiditätsfaktoren dürfte die Investorenerwartungen kurzfristig am stärksten prägen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Deutsche Telekom: Deutsche Bank Research hält „Buy“ bei 40-Euro-Ziel" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Deutsche Telekom: Deutsche Bank Research hält „Buy“ bei 40-Euro-Ziel" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Deutsche Telekom: Deutsche Bank Research hält „Buy“ bei 40-Euro-Ziel« bei Google Deutschland suchen, bei Bing oder Google News!