


LONDON (IT BOLTWISE) – Der FIRE-Lebensstil rückt die finanzielle Unabhängigkeit durch sehr hohe Sparquoten stärker in den Fokus. Aus Fallbeispielen aus dem Jahr 2026 wird deutlich, wie Paare und Einzelne vor allem ihre größten Fixkostenblöcke massiv senken. Cody und Lauren Berman reduzieren ihre Miete per House-Hacking von 2.000 US-Dollar auf 800 US-Dollar und kommen so auf deutlich höhere Investitionsraten. Andere Modelle setzen zusätzlich auf geografische Arbitrage oder aggressivere Sparquoten bis zu 70% ein.
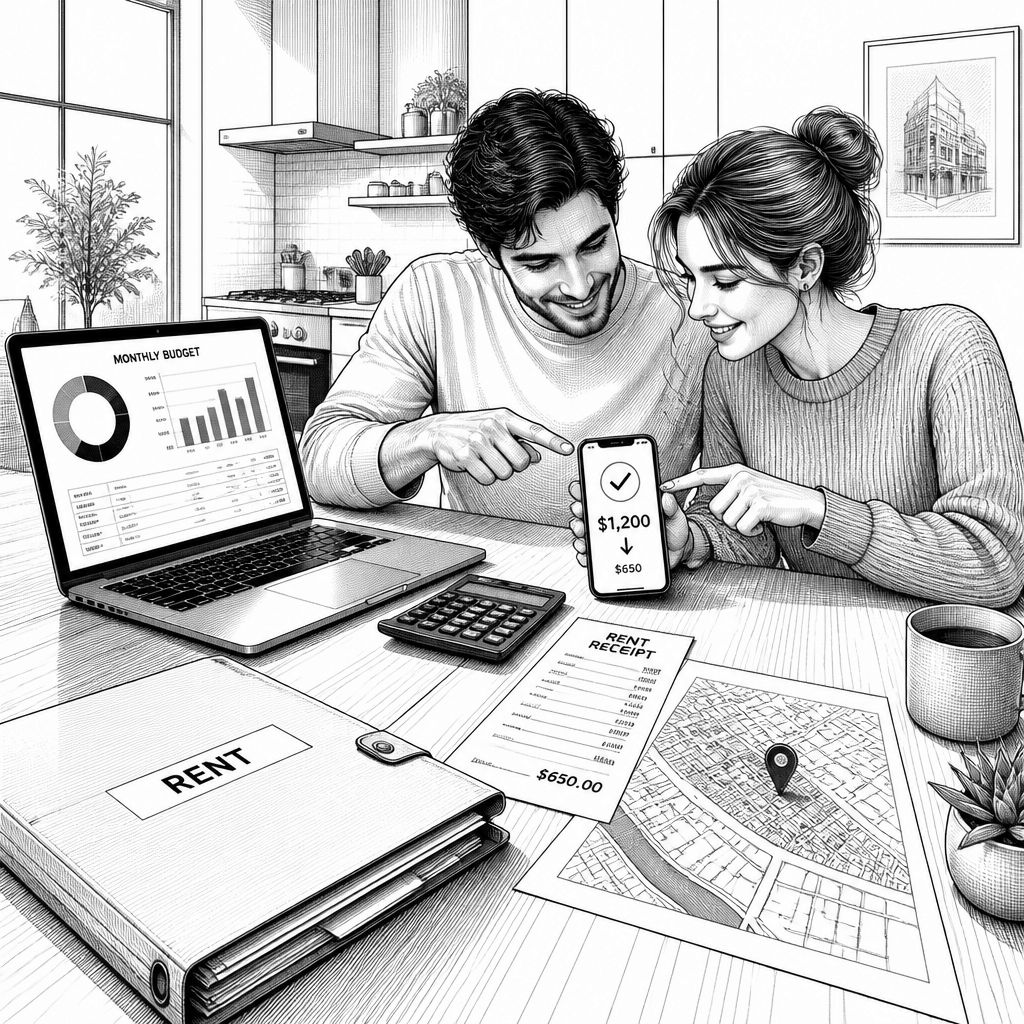
Der FIRE-Lebensstil (Financial Independence, Retire Early) gewinnt in der persönlichen Finanzplanung vor allem deshalb an Zugkraft, weil die entscheidenden Stellschrauben sehr früh im Alltag ansetzen: nicht bei der Rendite-Erwartung, sondern bei der Frage, wie viel Geld jeden Monat überhaupt verfügbar bleibt. In den aktuellen Fallstudien, die im August 2026 beschrieben wurden, steht eine einfache, aber kompromisslose Logik im Mittelpunkt: Wer dauerhaft einen großen Teil des Einkommens zurücklegt, beschleunigt den Weg zum Vermögensaufbau. Das wird im Artikel nicht als abstraktes Prinzip verkauft, sondern an konkreten Sparquoten und Ausgabeschnitten festgemacht – bis hin zu dem Ziel, die eigene Lebensfinanzierung langfristig über ein Portfolio zu tragen.
Beim Paar Cody und Lauren Berman wird dieser Ansatz besonders greifbar, weil ihre Strategie an den „größten Hebeln“ ansetzt: Wohnen, Transport und Lebensmittel. Laut den beschriebenen Daten identifizierten sie genau diese Bereiche als Haupttreiber ihrer Kostenstruktur. Besonders auffällig ist der Einsatz von House-Hacking im Bereich Wohnen: Ausgehend von monatlichen Mietzahlungen von 2.000 US-Dollar gelang es, diesen Betrag auf 800 US-Dollar zu senken. Damit verschiebt sich die gesamte Mathematik der Haushaltsrechnung: Fixkosten schrumpfen, gleichzeitig bleibt mehr Budget für Investitionen. Ergänzend dazu setzen die Bermans auf eine strikte Protokollierung sämtlicher Ausgaben. Diese Transparenz wirkt weniger wie ein „Motivationssystem“ und mehr wie ein Kontrollmechanismus: Wenn jede Position sichtbar wird, lassen sich Prioritäten setzen und unnötiger Konsum systematisch reduzieren.
Im gleichen Datensatz wird zudem der Vergleich zur Ausgabenseite Gleichaltriger quantifiziert: Cody und Lauren Berman gaben monatlich etwa 4.000 US-Dollar weniger aus. Für die Wirkung solcher Einsparungen ist weniger entscheidend, ob die Differenz in jedem Detail dauerhaft identisch bleibt, sondern dass sich die Richtung klar entscheidet. Eine stabile Differenz zwischen Einkommen und Lebenshaltungskosten erzeugt einen finanziellen Spielraum, der sich in Investitionsraten übersetzt. Genau hier liegt die Brücke zur eigentlichen FIRE-Logik: Hohe Sparquoten sind nicht nur „weniger ausgeben“, sondern die Voraussetzung, um überhaupt konsequent Vermögen aufzubauen. Gleichzeitig wird im Artikel betont, dass bewusstes Konsumverhalten nicht nur „Platz“ schafft, sondern auch das Konto spürbar entlastet – ein Hinweis darauf, dass es weniger um Verzicht um des Verzichts willen geht, sondern um die Konzentration auf jene Ausgaben, die den größten Nutzen stiften.
Auch das zweite Fallbeispiel, Kristy Shen und Bryce Leung, zeigt eine härtere Ausprägung dieses Prinzips. Sie verfolgten einen noch aggressiveren Ansatz und sparten rund 70% ihres Einkommens. Das Ziel war der Aufbau eines siebenstelligen Portfolios, das die laufenden Lebenshaltungskosten langfristig finanzieren soll. Interessant ist dabei der Umgang mit Lebensqualität: Trotz der extremen Sparquote wurde nicht alles vollständig gekappt. Für Reisen lagen die beschriebenen Ausgaben im Bereich von 5.000 bis 10.000 US-Dollar pro Jahr. Dieser Punkt ist wichtig, weil er eine häufige Fehlannahme adressiert: Extremes Sparen muss nicht automatisch bedeuten, dass Erlebnisse komplett entfallen. Entscheidend ist vielmehr das Zusammenspiel aus Portfolio-Stabilität und Budgetdisziplin – also wie viel Risiko oder Knappheit eine Familie temporär aushält, ohne die finanzielle Zielarchitektur zu gefährden.
Neben Einschnitten innerhalb des bisherigen Lebensumfelds setzt ein weiterer Hebel an anderer Stelle an: geografische Arbitrage. Hier geht es darum, durch einen Umzug in Regionen mit deutlich niedrigeren Lebenshaltungskosten die Zielerreichung zu beschleunigen. Als Beispiel wird Miguel Marquez genannt, der nach dem Umzug in China seine Sparquote ebenfalls auf 70% steigern konnte. Laut den beschriebenen Angaben lag die Miete dort bei lediglich 200 US-Dollar pro Monat. Inhaltlich ist das ein anderer Mechanismus als House-Hacking: Während beim House-Hacking die Wohnkosten im lokalen Kontext durch Nutzung und Struktur verändert werden, verlagert die geografische Arbitrage die Kostenbasis direkt durch die Umgebung. Genau deshalb taucht in allen Modellen eine ähnliche Prämisse auf: Wer Kontrolle über die größten Ausgabenblöcke gewinnt, verkürzt typischerweise die Zeit bis zur finanziellen Unabhängigkeit – unabhängig davon, ob die Stellschraube im Haushalt selbst oder im Umfeld gesetzt wird.
Technisch betrachtet lässt sich der Kern dieser Ansätze auch als frühe Form moderner „Personal-Finance“-Operationalisierung verstehen. Die strikte Protokollierung, das wiederholte Prüfen der Ausgabenstruktur und das Ableiten klarer Prioritäten erinnern in ihrer Funktionsweise an iterative Optimierung: Daten werden gesammelt, Muster sichtbar gemacht, und daraus folgen konsequente Regeln für die nächsten Budgetzyklen. In der Praxis heißt das für viele Menschen: Statt monatlich „nach Gefühl“ zu planen, braucht es eine feste Datengrundlage, um Einsparpotenziale nicht zu übersehen und um Entscheidungen nachvollziehbar zu machen. Gleichzeitig bleibt die wichtigste Stellgröße bestehen: eine hohe Differenz zwischen Einkommen und Lebenshaltungskosten. Der Markt kann diese Logik flankieren, etwa über Tools zur Ausgabenanalyse oder automatisierte Budget-Workflows, aber er ersetzt nicht den Kernmechanismus der FIRE-Strategie – die Disziplin in den großen Positionen.
Für Leserinnen und Leser, die solche Modelle in die eigene Finanzplanung übersetzen möchten, ergibt sich daraus vor allem eine methodische Leitfrage: Welche Ausgabenblöcke lassen sich mit dem geringsten Reibungsverlust strukturell verändern? Im beschriebenen Material sind das sehr konkrete Kategorien – Wohnen, Transport und Lebensmittel – ergänzt um Instrumente wie House-Hacking und konsequente Ausgabentransparenz. Daneben zeigt geografische Arbitrage, dass auch der Standort selbst zur Kostenhebel-Wahl werden kann. Unterm Strich bleibt jedoch ein klarer Rahmen: Die Beiträge enthalten einen Hinweis, dass keine Anlageberatung erfolgt, dass es sich nicht um Kauf- oder Verkaufsempfehlungen handelt und dass Angaben zu Kursen, Unternehmen und Märkten ohne Gewähr sind; Veränderungen sind jederzeit möglich. Wer den FIRE-Lebensstil ernsthaft prüft, sollte daher die eigenen Rahmenbedingungen realistisch bewerten und die Strategie nicht als Einmal-Maßnahme, sondern als wiederholbaren Prozess begreifen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "FIRE-Lebensstil: Wie Supersparer mit bis zu 70% Sparquote Vermögen aufbauen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "FIRE-Lebensstil: Wie Supersparer mit bis zu 70% Sparquote Vermögen aufbauen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »FIRE-Lebensstil: Wie Supersparer mit bis zu 70% Sparquote Vermögen aufbauen« bei Google Deutschland suchen, bei Bing oder Google News!