


LONDON (IT BOLTWISE) – Das Bundeskabinett hat den Entwurf zum Jahressteuergesetz 2026 beschlossen. Für Arbeitgeber und Lohnabrechner rücken vor allem die Lohnsteuer-Regeln zur ersten Tätigkeitsstätte in den Fokus, weil sich die maßgeblichen Zeiträume von 48 auf 24 Monate verkürzen sollen. Zusätzlich will der Entwurf den Grundlohn neu definieren, der als Basis für steuerfreie Zuschläge dient. Ab 2028 sind außerdem strengere digitale Meldepflichten über die elektronische Lohnsteuerbescheinigung vorgesehen.
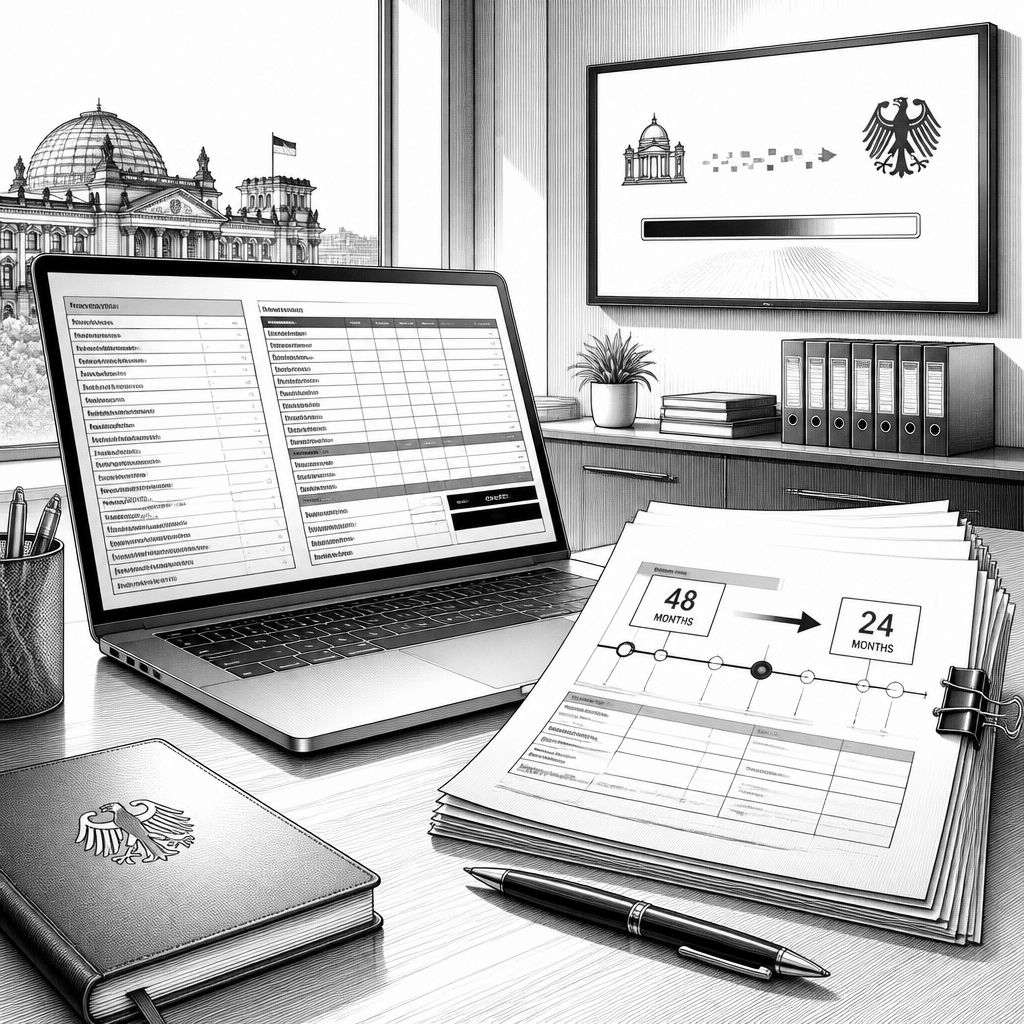
Das Jahressteuergesetz 2026 zielt spürbar auf einen Bereich, der in vielen Betrieben ohnehin schon in der „Grauzone“ der Praxis endet: die Frage, ab wann eine Einsatzstelle steuerlich zur ersten Tätigkeitsstätte wird. Die Neudefinition betrifft damit nicht nur die formale Einordnung von Arbeitswegen, sondern direkt die Voraussetzungen, unter denen Fahrtkosten und Verpflegungsmehraufwendungen überhaupt in den bestehenden Abrechnungslogiken berücksichtigt werden können. Im Kabinettsentwurf wird die erste Tätigkeitsstätte im Inland künftig nach 24 Monaten statt nach 48 Monaten festgelegt, womit sich die steuerliche Wirkung schneller „einschaltet“ als bislang.
Für die Lohnabrechnung bedeutet das in der Umsetzung vor allem eine Anpassung der Regeln im Stammdaten- und Abrechnungsmodell. Sobald HR- oder Payroll-Systeme die Dauer bis zur ersten Tätigkeitsstätte intern als Schwellenwert führen, müssen sie den neuen Grenzzeitraum abbilden und auch die zeitliche Logik für laufende Einsatzverläufe neu bewerten. In der Praxis heißt das: Wer Projekte mit wechselnden Baustellen, Filialen oder dienstlichen Einsatzorten plant, muss die Zuordnung von Reisekosten-Logik (zum Beispiel Verpflegung) neu kalibrieren. Gleichzeitig steigt der Prüfaufwand der Betriebe, weil sich die Auswirkungen nicht auf einzelne Belege beschränken, sondern über die gesamte Zeitlinie eines Arbeitsverhältnisses ziehen.
Zusätzlich rückt der Entwurf den Grundlohn in den Mittelpunkt. Der Grundlohn dient als Bemessungsgrundlage für steuerfreie Zuschläge, also genau jene Komponenten, die Arbeitgeber in der Lohnabrechnung häufig als „steuerlich begünstigt“ ausweisen. Der Gesetzentwurf sieht hier eine Neudefinition vor, die vor allem der rechtlichen Klarstellung dienen soll. Dass dabei Umstellungskosten entstehen, ist in der Logik solcher Änderungen allerdings fast unausweichlich: Lohnmodelle, die bisher auf einer bestimmten Definition des Grundlohns basierten, müssen Datenfelder, Berechnungsformeln und teils auch Freigabeprozesse für die Abrechnung überarbeiten. Kritische Stimmen aus der Wirtschaft beobachten diese Umstellungskosten entsprechend mit Blick auf Systemaufwand und rechtssichere Parametrierung.
Das Handwerk betrachtet die Entwicklung zugleich differenziert: Der Zentralverband des Deutschen Handwerks (ZDH) hat sich unmittelbar nach dem Kabinettsbeschluss zur Richtung geäußert und dabei betont, dass punktuelle Verbesserungen enthalten sein sollen. Genannt werden in der Bewertung insbesondere Anpassungen bei der Kaufpreisaufteilung sowie Regelungen zur umsatzsteuerlichen Organschaft. Diese Elemente könnten dazu beitragen, Anwendungen in der Praxis rechtssicherer zu machen. Gleichzeitig zeigt der ZDH deutliche Skepsis bei den neuen Vorgaben für die Lohnabrechnung: Er warnt vor einem erheblichen Anstieg der Bürokratie und vor Belastungen durch notwendige Systemumstellungen, die aus der veränderten Definition des Grundlohns sowie neuen Nachweispflichten entstehen.
Ein weiterer Hebel liegt im Vollzug und in der Kontrolle. Der Entwurf sieht vor, ab dem Jahr 2027 eine Lohnsteuer-Nachschau einzuführen. Damit erweitern sich die Prüf- und Kontrollrechte der Finanzbehörden, was in den Betrieben vor allem dann relevant wird, wenn Reise- und Zuschlagslogiken bisher stark von internen Auslegungen abhängen. Zwar betrifft eine Nachschau nicht automatisch jede einzelne Abrechnungsposition, sie erhöht aber das Risiko, dass Abweichungen schneller auffallen, insbesondere wenn historische Reisekostenlogiken an frühere Definitionen gekoppelt waren. Für Controller und Payroll-Verantwortliche heißt das: Die Dokumentationskette wird noch wichtiger, weil sie nach einer Neuregelung nicht nur korrekt sein muss, sondern auch nachvollziehbar.
Noch stärker fällt der Ausblick auf die Digitalisierung der Schnittstellen. Ab 2028 sollen die neuen Meldepflichten im Rahmen der elektronischen Lohnsteuerbescheinigung greifen und damit den Datenaustausch zwischen Arbeitgebern und Finanzverwaltung weiter automatisieren. Für Unternehmen ist das in der Zielsetzung plausibel: Wo Daten bereits strukturiert im Payroll-System vorliegen, lassen sich Meldungen konsistenter und schneller übertragen. Der Übergang ist jedoch ein zusätzlicher administrativer Schritt, weil Unternehmen häufig nicht nur „ein Feld“ ändern, sondern die Logik der Meldung mitsamt Validierungsregeln, Plausibilitäten und ggf. Schnittstellen-Transformationen anpassen müssen. In vielen Backoffice-Setups hängt daran auch, wie zentral oder dezentral Lohnparameter gepflegt werden, und wie zuverlässig die Teams die Änderungen im Laufe der Zeit reproduzieren können.
Für die Markt- und Implementierungsperspektive ist deshalb weniger die Frage entscheidend „ob“ Systeme angepasst werden, sondern „wie schnell“ und „mit welcher Testtiefe“. Sobald der Schwellenwert für die erste Tätigkeitsstätte auf 24 Monate sinkt, verschieben sich steuerliche Kategorien in Zeiträumen, die sich teilweise über mehrere Abrechnungszyklen erstrecken. Es reicht dann nicht, einmalig eine Musterabrechnung zu prüfen; vielmehr müssen Betriebe die Auswirkungen auf typische Einsatzmuster simulieren, von kurzfristigen Montagen bis zu länger laufenden Projektphasen. Wer das früh angeht, reduziert späteren Abstimmungsbedarf zwischen Fachabteilung, IT und Steuerberatung. Der Entwurf wird nun in die parlamentarischen Beratungen eingebracht – bis zu einer finalen Gesetzesfassung bleibt damit zugleich Spielraum, wie genau die Details formuliert werden und welche Übergangslogiken es geben kann.
Für Arbeitgeber entsteht daraus eine klare Priorisierung: Erstens müssen die Regeln zur ersten Tätigkeitsstätte im Payroll- und Reisekostenmodell technisch korrekt abgebildet und mit den Stammdatenprozessen verknüpft werden. Zweitens sollte der Grundlohn in den Rechenwegen für steuerfreie Zuschläge überprüft und gegen die neue Definition abgesichert werden. Drittens lohnt es sich, die Dokumentation und die Nachweiskette so aufzusetzen, dass eine Lohnsteuer-Nachschau nicht als Überraschung wirkt, sondern als Ergebnis sauberer, nachvollziehbarer Berechnungslogik. Und viertens sollte die IT-seitige Vorbereitung auf die elektronischen Meldepflichten 2028 frühzeitig erfolgen, inklusive Schnittstellen-Checks, Validierungsschichten und einer Versionierung der Parameter, damit sich Änderungen später auditierbar erklären lassen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Jahressteuergesetz 2026: Neue Lohnsteuerregeln für Tätigkeitsstätte und Grundlohn" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Jahressteuergesetz 2026: Neue Lohnsteuerregeln für Tätigkeitsstätte und Grundlohn" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Jahressteuergesetz 2026: Neue Lohnsteuerregeln für Tätigkeitsstätte und Grundlohn« bei Google Deutschland suchen, bei Bing oder Google News!