


LONDON (IT BOLTWISE) – Junge Erwachsene verlagern Geld aus breit gestreuten ETFs in Sportwetten mit Live-Quoten und teils selbstgestrickten Kombis. Der Kernfehler liegt dabei weniger in der Marktidee als im mathematischen Trade-off: Der erwartete Vorteil liegt systematisch beim Buchmacher. Während die Kapitalmärkte auf lange Sicht Zinseszins belohnen, produziert eine Hauskante selbst bei vermeintlich „sicheren“ Mehrfachwetten einen planbaren Verlust. Entscheidend ist, wie stark dieser Verlust über Jahrzehnte in die spätere Altersvorsorge durchschlägt.
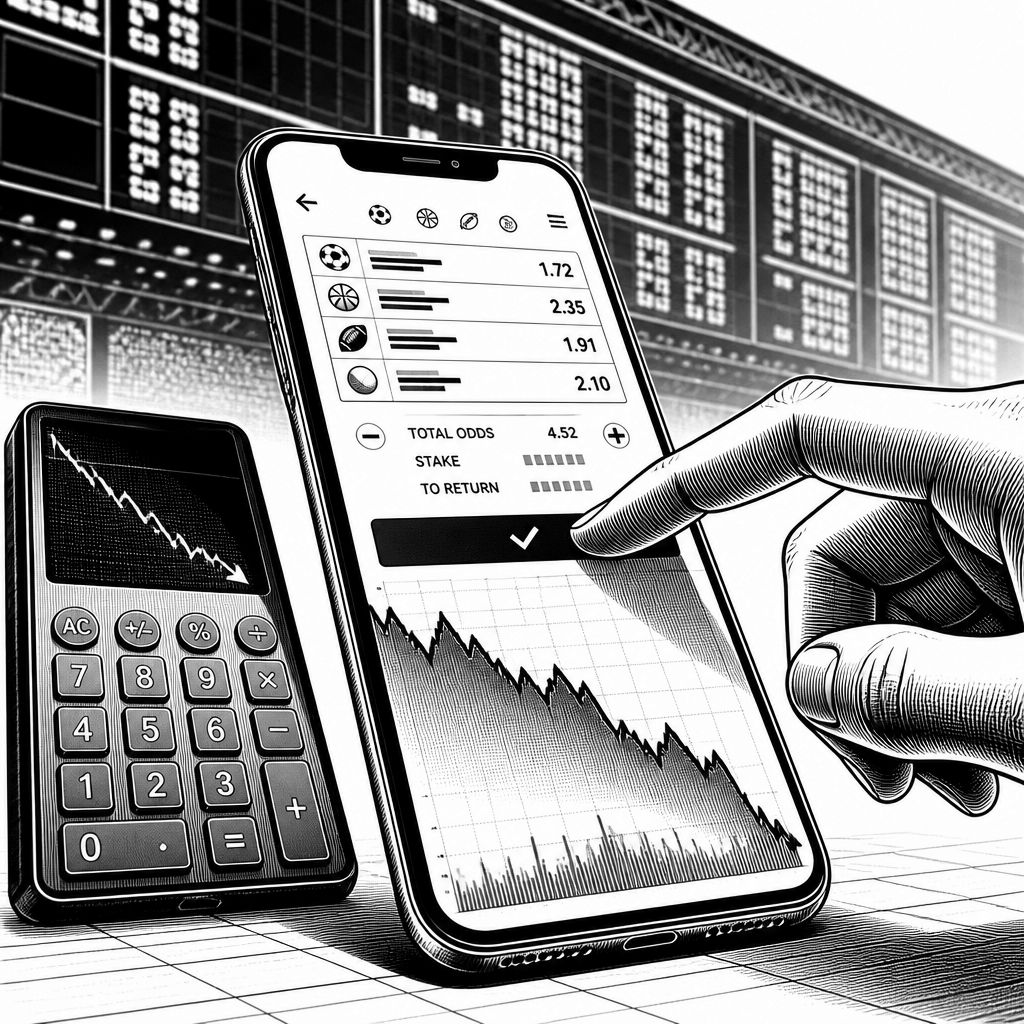
Wer sein Vermögen im Kopf wie einen Hebel behandelt, statt wie einen langfristigen Sparer, landet schnell bei der falschen Spieltheorie. Im Kern geht es um den Wechsel von Indexfonds zu Sportwetten: Statt den marginalen Dollar in einen breit gestreuten Korb zu stecken, landet er bei Punktdifferenzen, Live-Quoten und Kombiwetten. Diese Entscheidung ist nur dann logisch, wenn man von einer dauerhaft besseren Einschätzung als der Quotenbildung ausgeht – also davon, dass der „Preis“ für Risiko die eigene Erwartung systematisch unterschätzt. Genau diese Annahme kippt in der Praxis, weil Quotenmesser nicht nur wahllos kalkulieren, sondern fortlaufend Informationen verdichten und dafür einen Anteil einpreisen.
Der gesellschaftliche Rahmen wirkt dabei wie ein Kontrastprogramm: Die Staaten öffnen das Wetten-Ökosystem, während sie gleichzeitig Investitionen über Steuermodelle und Regulierungen indirekt lenken. In den Bundesstaaten, die Sportwetten legalisierten, wird das Ergebnis politisch als zusätzlicher Einnahmeposten verkauft – während Aktieninvestments je nach Struktur mit Kapitalertragssteuern, Konto- und Nachweispflichten sowie dokumentationsintensiven Altersvorsorge-Produkten wie dem 401(k)-Umfeld verbunden sind. Für eine Generation, die in Debatten gerne „späten Kapitalismus“ anklagt, ist das zumindest ironisch: Die Ablehnung richtet sich rhetorisch gegen Märkte, finanziell landet das Risiko aber bei einer Institution, die ihrerseits eine Marge aus dem Spiel bezieht. Damit verschiebt sich der Ort des wirtschaftlichen Hebels: vom Kapitalmarkt hin zum Buchmacher.
Mathematisch wird die Differenz besonders deutlich, sobald man den Zeithorizont ernst nimmt. Die Argumentation stützt sich dabei auf langfristige Indexdaten zum S&P 500, die – laut den genannten Auswertungen – über mehr als fünf Jahrzehnte zu einer annualisierten Gesamtrendite von 11 % führen, netto aller Gebühren. Ein monatlicher Beitrag von 500 $ wächst dadurch innerhalb von dreißig Jahren in einen sechsstelligen Betrag hinein, weil sich Rendite nicht nur aufs Startkapital bezieht, sondern auf jeden weiteren Zinseszinsschritt. Sportwetten funktionieren dagegen anders: Setzt man denselben Betrag auf Wetten mit einer Hauskante von 5 % an, entsteht ein arithmetisch erwarteter Verlust, der sich durch „Sicherheitsgefühl“ einzelner Ereignisse nicht wegzaubern lässt. Kombiwetten verteilen nicht das Risiko weg – sie multiplizieren die Erfolgswahrscheinlichkeit über mehrere Bedingungen, während die Hauskante am Ende weiterhin ihren Anteil nimmt.
Besonders tückisch wird das für die Altersvorsorge, weil der Schaden nicht bei der aktuellen Freizeit oder dem nächsten Spielabend endet. Jede verlorene Wette fließt in Einnahmen, die wiederum Stadien, Verwaltungskosten und andere öffentliche Ausgaben stützen können; im Gegenzug fehlt genau dieser Betrag an anderer Stelle, etwa für den nächsten Aktienkauf. Genau dadurch schrumpfen künftig erwartbare Rentenguthaben, weil Altersvorsorge in der Logik von 401(k)-Konten nicht nur von der Rendite abhängt, sondern auch von der Konsistenz der Einzahlungen über Jahre. Wenn später die 401(k)-Abrechnung ankommt, ist die Szene deshalb klar asymmetrisch: Der Staatshaushalt hat den Wetteinsatz bereits als Beitrag zur eigenen Einnahmeseite verbucht, während der Einzelne den entgangenen Kapitalaufbau erst real spürt, wenn er in der Auszahlungsphase weniger Kapital vorfindet.
Historisch betrachtet ist die Versuchung nicht neu. Immer wieder tauchen Phasen auf, in denen kurzfristige, scheinbar „intelligente“ Wetten gegenüber dem unspektakulären Sparen attraktiver wirken. Neu ist vor allem die Zugänglichkeit: Broker-ähnliche Apps, Live-Mechaniken und das bequeme Erstellen von Mehrfachkombis senken die Einstiegshürde so weit, dass viele Nutzer den Mathe-Teil überspringen. Hinzu kommt, dass algorithmische Empfehlungsoberflächen die Nutzer stärker in die Gegenwart ziehen, indem sie Entscheidungen in Echtzeit belohnen, ohne die langfristige Erwartungswert-Logik im gleichen Moment sichtbar zu machen. Dadurch entsteht ein Trainingsfehler: Man lernt „Gewinne fühlen sich nah an“, aber verpasst „Verluste wirken erst später“.
Für Unternehmen, die in diesem Umfeld mit Finanzprodukten, Auszahlungssystemen oder Vermögenskommunikation arbeiten, liegt die Relevanz weniger in moralischer Bewertung als in Nutzerverhalten und Risiko-Design. Wer KI-gestützte Finanzberater, Produkt-Onboarding oder Retention-Mechaniken baut, sollte die Lücke zwischen kurzfristiger Motivation und langfristiger Erwartung aktiv adressieren: Wie werden Hauskanten erklärt? Wie wird Kombiwetten als Wahrscheinlichkeitsmultiplikation verständlich gemacht? Und vor allem: Welche Darstellungen helfen, dass Nutzer nicht nur Quoten sehen, sondern auch den Effekt auf einen realistischerweise erreichbaren Vermögenspfad. Denn der Engpass ist selten das „Wissen“, sondern die Entscheidungssituation selbst – und die lässt sich mit klarem Erwartungswert-Design deutlich besser strukturieren.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Gen Z tauscht Indexfonds gegen Sportwetten – und riskiert Rentenpolster" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Gen Z tauscht Indexfonds gegen Sportwetten – und riskiert Rentenpolster" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Gen Z tauscht Indexfonds gegen Sportwetten – und riskiert Rentenpolster« bei Google Deutschland suchen, bei Bing oder Google News!