


MENDOZA / LONDON (IT BOLTWISE) – In der Provinz Mendoza soll ein neuer Gesetzesentwurf Sekundarschüler verpflichtend zur Finanzbildung verpflichten. Der Hintergrund sind Zahlen zu Überschuldung und Zahlungsverzug bei Familien, die digitale Geldbörsen nutzen. Der Entwurf will Jugendlichen Zinsrechnung, Kreditlaufzeiten und die Psychologie von Marketingtricks näherbringen, bevor sie in riskante Verpflichtungen rutschen. Damit trifft das Thema Zahlungs- und Glücksspielökonomie auch eine Debatte, die längst über Lateinamerika hinausreicht.
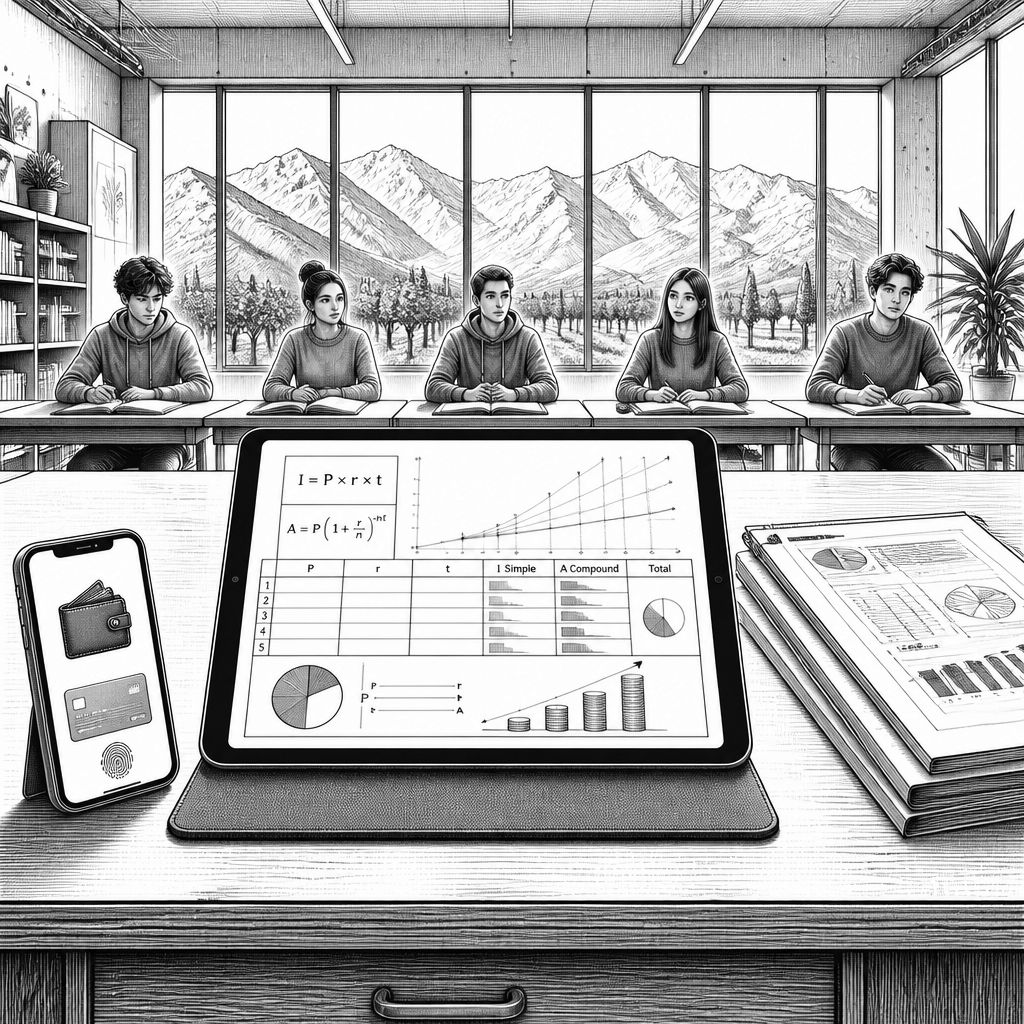
Der Gesetzesentwurf aus der argentinischen Provinz Mendoza zielt auf ein Problem, das in vielen digitalen Märkten ähnlich aussieht: Finanzprodukte werden nicht einfach nur verkauft, sondern in eine Nutzerreise eingebettet, in der Tempo und Komfort die eigentliche Kostenrechnung überdecken. Im Mittelpunkt steht die Idee, Sekundarschülern in einer verpflichtenden Form beizubringen, wie sich Zinsen auswirken, was Kreditlaufzeiten bedeuten und wie man Ratenpläne realistisch bewertet. Der Anstoß kommt von dem Abgeordneten Germán Gómez, der in seinem Konzept ausdrücklich betont, dass es nicht um ein generelles Verteufeln von Krediten geht, sondern um fehlende Transparenz bei der Entscheidungsgrundlage. Gerade diese Lücke soll im Schulalltag geschlossen werden, bevor die erste eigenständige Zahlungs- und Kreditverantwortung beginnt.
Der Druck für solche Maßnahmen ist im Entwurf datenbasiert. Laut einer Studie des Center for Argentine Political Economy (CEPA), die sich auf Daten der Zentralbank bezieht, lag im Mai 2026 der Anteil der Familien mit digitalen Wallets im Zahlungsverzug bei 29,6 Prozent. Besonders deutlich wird der Trend bei jungen Erwachsenen: Bei Mikrokrediten der Banco Provincia stieg die Delinquenzrate im April 2026 auf 39,3 Prozent; im Vergleich zum Vorjahr lag der Wert noch bei 19,7 Prozent. Damit wird eine Dynamik sichtbar, die aus der Kombination von schnellen Krediten, digitalem Zugang und fehlender Finanzkompetenz entstehen kann. Wenn Rückzahlungen dann nicht planbar sind, geraten junge Haushalte schnell in eine Spirale aus neuen Verpflichtungen und sinkender Zahlungsfähigkeit.
Dass sich das Thema nicht auf reine Kreditnutzung reduzieren lässt, unterstreicht zudem eine Umfrage des argentinischen Roten Kreuzes unter mehr als 11.000 Jugendlichen im Alter von 13 bis 18 Jahren. Etwa 16 Prozent der Befragten gaben an, mindestens einmal gewettet zu haben; von diesen wiederum berichtete jeder Achte, Schulden nicht mehr begleichen zu können. Besonders relevant für die technische Seite ist die Zahlungsabwicklung: Stolze 83 Prozent der jugendlichen Wettenden nutzen digitale Wallets für ihre Einsätze. Gleichzeitig fehlt bei vielen eine finanzielle Basis, denn 92 Prozent dieser jungen Kreditnehmer verfügen über kein formelles Arbeitsverhältnis. Für die Gesetzeslogik ist genau diese Schnittstelle entscheidend: Die Hürde zwischen „Einzahlung“ und „dauerhafte Verbindlichkeit“ wirkt durch Apps und Wallets oft niedriger, als sie finanziell tatsächlich sein sollte.
Inhaltlich sieht der Entwurf die Einrichtung eines Provinzprogramms zur Bildung über digitale Kredite und zur Prävention von Jugendüberschuldung vor. Das Programm soll in öffentlichen und privaten Sekundarschulen in Mendoza umgesetzt werden und verschiedene Kompetenzen zusammenführen: Neben Rechenfähigkeiten für Zinssätze und dem Verständnis von Laufzeiten gehören auch das Bewerten von Ratenplänen sowie die Einordnung von Marketingmechanismen dazu. Der pädagogische Kern liegt darin, die Mechanik hinter Werbung und Anreizsystemen verständlich zu machen. Denn wer die Logik hinter zeitlich getakteten Angeboten oder personalisierter Ansprache nicht erkennt, kann das Risiko nicht zuverlässig gegen den kurzfristigen Stimulus abwägen.
Für die Umsetzung wäre die Generaldirektion für Schulen (DGE) verantwortlich, inklusive der Frage, ob Finanzbildung als eigenes Fach eingeführt oder in bestehende Lehrpläne integriert wird. Interessant ist dabei, dass der Entwurf neben Mathematik ausdrücklich technische Schutzthemen adressieren will: Datenschutz, App-Berechtigungen und der Schutz vor Identitätsdiebstahl sollen ebenfalls Bestandteil sein. Das ist mehr als ein Randthema, weil digitale Wallets und Glücksspielplattformen im Alltag über mobile Schnittstellen stattfinden. Wer versteht, welche Daten bei einer App angefordert werden und warum Berechtigungen nicht automatisch „harmlos“ sind, kann Risiken im Umgang mit Zahlungs- und Wettkonten besser einschätzen. Gleichzeitig eröffnet diese Verknüpfung aus Finanzen und digitaler Sicherheit eine didaktische Perspektive, die zu den tatsächlichen Nutzungsbedingungen vieler Jugendlicher passt.
Wie stark solche Ansätze auch außerhalb Argentiniens wirken, zeigt der Blick nach Deutschland. Hier greift der Glücksspielstaatsvertrag 2021 (GlüStV 2021) mit strengen Jugendschutzvorgaben, darunter eine Altersverifizierung über eine Whitelist der zuständigen Gemeinsamen Glücksspielbehörde der Länder (GGL). Außerdem gibt es ein anbieterübergreifendes Einzahlungslimit von 1.000 Euro pro Monat, überwacht über das System LUGAS. Für deutsche Spieler bedeutet das ein grundsätzlich anderes Schutzgerüst als in Regionen, in denen solche Schranken weniger konsistent greifen. Trotzdem macht Mendoza deutlich, dass regulatorische Limits allein nicht ersetzen, was Bildungsprogramme leisten können: das sichere Lesen von Kosten, Konsequenzen und Rückzahlungsrisiken im konkreten Einzelfall.
Für Anbieter mit deutscher Lizenz unterstreichen solche internationalen Entwicklungen vor allem die Bedeutung sauberer Prozesse in Compliance und Spielerschutz. Der Entwurf lenkt den Fokus auf Verantwortlichkeit, die über Altersgrenzen hinausgeht: Wer Marketing so gestaltet, dass Jugendliche nicht gezielt in riskante Entscheidungen gedrängt werden, erfüllt nicht nur Vorgaben, sondern minimiert auch gesellschaftliche Folgekosten. Auch hierzulande könnte sich ein Wettbewerbsvorteil daraus ergeben, Bildungs- und Präventionsangebote stärker in die Plattformlogik zu integrieren, etwa durch verständliche Hinweise zu Ausgaben, Laufzeiten oder dem Wechselspiel aus Anreiz und Risiko. Der entscheidende Punkt ist weniger die einzelne Maßnahme als die Systematik: Wenn digitale Zahlungen und Glücksspielerlebnisse so eng gekoppelt sind wie derzeit, braucht es technische Schutzmechanismen und gleichzeitig Finanzkompetenz als zweiten Sicherheitsgurt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Mendoza plant Pflicht-Finanzbildung gegen Jugendschulden durch Online-Glücksspiel" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Mendoza plant Pflicht-Finanzbildung gegen Jugendschulden durch Online-Glücksspiel" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Mendoza plant Pflicht-Finanzbildung gegen Jugendschulden durch Online-Glücksspiel« bei Google Deutschland suchen, bei Bing oder Google News!