


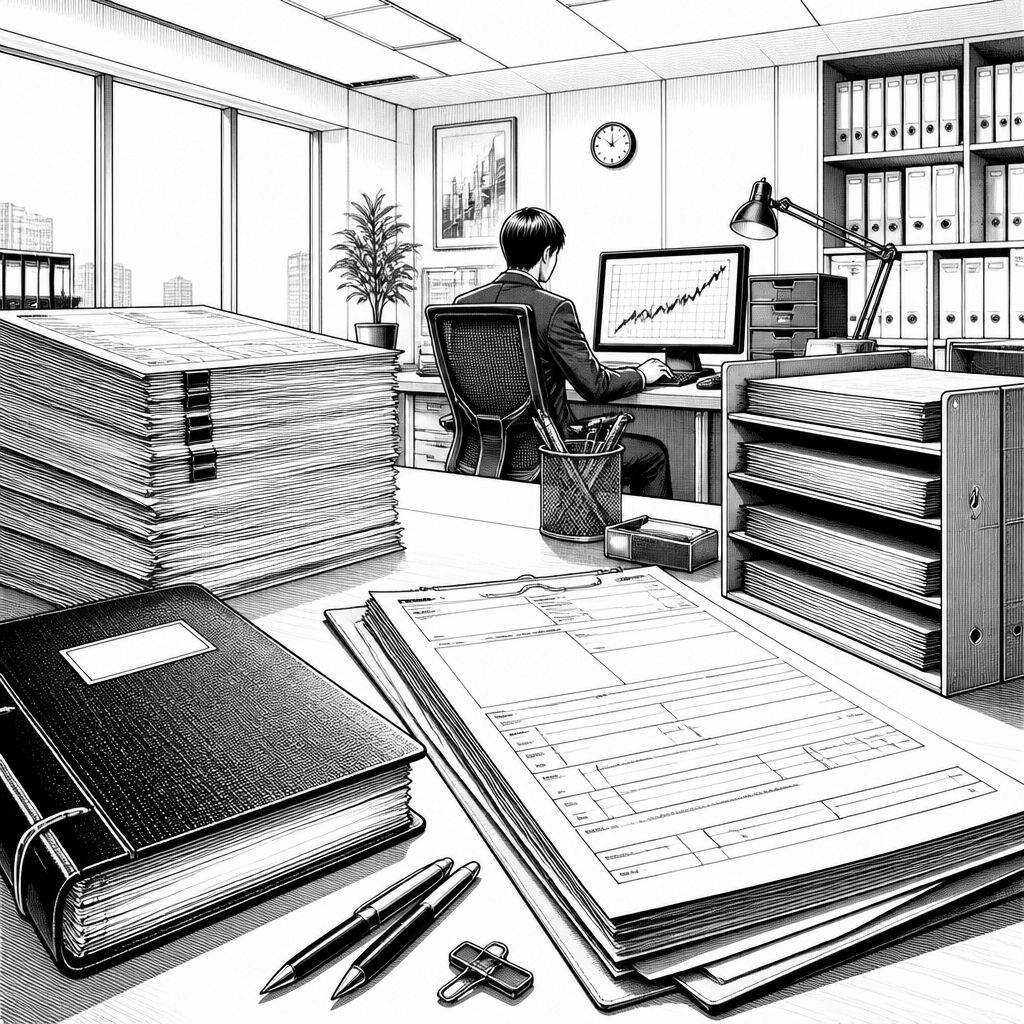
LONDON (IT BOLTWISE) – Regulatorische Kosten können die Kreditvergabe an Haushalte und den Mittelstand spürbar bremsen, statt nur Inflation als reines Geldphänomen zu behandeln. Die FDIC-Regelarchitektur nach der Finanzkrise wirkt dabei wie ein Filter: Sie verlagert Risiko und erhöht den administrativen Aufwand für kleinere Institute. Jede Stunde im Formularbetrieb fehlt anschließend in der eigentlichen Kreditentscheidung. Am Ende tragen Haushalte höhere Preise, während Unternehmen niedrigere Margen hinnehmen müssen.
Der zentrale Punkt in der Debatte um Inflation klingt auf den ersten Blick theoretisch: Wenn Inflation ausschließlich als monetäres Phänomen erklärt wird, rückt das eigentliche Thema aus dem Blickfeld. In der vorliegenden Argumentation wird dagegen herausgestellt, dass regulatorische Kosten nicht nur „nebenbei“ entstehen, sondern direkt in die Kalkulation von Banken und damit in die Realwirtschaft hineinwirken. Das betrifft nicht nur Gebühren oder einzelne Vorschriften, sondern das ganze Paket aus Compliance-Ausgaben, Kapitalanforderungen und laufenden Berichtspflichten. Schon das Grundprinzip ist betriebswirtschaftlich greifbar: Wer mehr Zeit und Kapital in Regelwerke steckt, reduziert automatisch den Anteil, der in Kreditrisiken, Produktentwicklung oder operative Effizienz fließen kann.
Genau an dieser Stelle wird die Logik sichtbar, die der Kritik zugrunde liegt. Compliance ist kein statischer Kostenblock, der sich einmalig verbuchen lässt; sie schafft einen permanenten Koordinations- und Dokumentationsaufwand. Für Banken heißt das konkret: Prozesse müssen nachweisbar funktionieren, Kontrollen brauchen Daten und Systeme, und Abweichungen verursachen Nacharbeit. Das ist auch dann relevant, wenn die Inflationshöhe kurzfristig von Nachfrage- und Geldmechanismen getrieben wird. Denn selbst wenn die geldpolitische Komponente stimmt, können regulatorische Kosten als zusätzlicher „Treibsatz“ wirken, etwa über höhere Finanzierungskosten oder über eine strengere Kreditvergabe bei gleichzeitig knapperer Risikofreigabe.
Besonders deutlich wird die Wirkung auf die Kreditversorgung in der Beschreibung der FDIC-Regelarchitektur nach der Finanzkrise. Laut der Argumentation „preist“ dieses Regelwerk das Risiko bereits aus dem Markt für kleinere Banken und neue Marktteilnehmer heraus. Das bedeutet praktisch: In dem Moment, in dem Kapital- und Aufwandsanforderungen steigen, werden Geschäftsmodelle mit dünnerem Risikopuffer schwieriger. Dann entstehen neue Hürden: Nicht nur die Kreditprüfung wird aufwendiger, auch die Schwelle, ab wann ein Geschäft wirtschaftlich vertretbar bleibt, verschiebt sich. Dazu kommt, dass zusätzliche Auflagen den Wettbewerb nicht unbedingt beruhigen, sondern den Abstand zwischen großen Playern und kleineren Instituten vertiefen können, weil Größenvorteile bei IT, Rechtsteams und Prozessautomatisierung helfen, Kosten pro Fall zu senken.
Der Text macht diesen Mechanismus alltagsnah, indem er die Zeit als knappe Ressource in den Mittelpunkt stellt. Jede zusätzliche Stunde, die im Ausfüllen von Formularen oder im Nachziehen von Nachweisen endet, ist eine Stunde, die nicht für die Vergabe von Krediten eingesetzt wird. Damit rückt ein häufig übersehener Teil der Wertschöpfung in den Vordergrund: Kreditentscheidung ist nicht nur eine Frage von Kapitalquoten, sondern von Geschwindigkeit und Qualität. Wenn die Bearbeitungszeit steigt oder die Kreditvergabe riskanter erscheint, leiden gerade Bereiche mit hoher Bedeutung für die Breite der Wirtschaft, etwa der klassische Einstiegskredit für Haushalte beim Immobilienkauf oder die Erweiterungsfinanzierung für Mittelstandsfirmen. Bei sinkender Kreditbereitschaft verschiebt sich die Investitionsquote, und das kann den wirtschaftlichen Kreislauf spürbar dämpfen.
Auf der Makroebene wird daraus eine zweite, ebenfalls praktische Schlussfolgerung gezogen: Märkte brauchen klare, vorhersehbare Regeln, aber keinen kontinuierlich wachsenden Verwaltungsapparat, der Papierarbeit mit Vorsicht verwechselt. Diese Forderung richtet sich nicht pauschal gegen Regulierung als Sicherheitsnetz, sondern gegen überflüssige Komplexität. Aus Unternehmenssicht ist das auch deshalb relevant, weil „zu viel Bürokratie“ die Steuerungsfähigkeit reduziert: Ressourcen werden auf das Bestehen von Prüfpfaden umgelenkt, statt auf Risikoanalyse, Kundenverständnis oder operative Verbesserungen. Wenn politische Entscheidungsträger zugleich niedrigere Inflation und schnelleres reales Lohnwachstum anstreben, verschiebt sich die Frage vom Slogan zur Umsetzung: Welche Regeln bringen einen Nutzen, der den Compliance-Aufwand übersteigt, und welche erzeugen vor allem zusätzliche Reibung?
Im Kern läuft die Argumentation auf einen Verteilungseffekt hinaus. Wenn regulatorische Anforderungen die Kostenstruktur von Banken erhöhen und gleichzeitig die Kreditvergabe verlangsamen, tragen Haushalte den Druck häufig über höhere Preise, während Unternehmen über dünnere Margen kompensieren müssen. Genau diese Verschiebung macht aus einem regulatorischen Thema ein Inflations- und Wachstumsthema. Dabei geht es nicht darum, dass Regulierung immer negativ ist, sondern darum, dass jede zusätzliche Anforderung auch eine ökonomische Nebenwirkung hat: Kapital bindet sich, Prozesse werden langsamer, und die Kreditversorgung wird selektiver. Für die nächsten politischen Schritte ist deshalb entscheidend, ob Aufsicht und Gesetzgebung stärker auf Wirksamkeit statt auf Umfang setzen.
Damit entsteht auch ein indirekter Auftrag an die Branche: Institute sollten ihre Compliance nicht nur als Pflichtaufgabe behandeln, sondern als Prozessarchitektur mit klaren Steuerungszielen. Automatisierung, sauber definierte Datenflüsse und standardisierte Nachweispflichten können den Formularaufwand reduzieren, ohne die Kontrolle zu verlieren. Gleichzeitig wird klar, warum Kapitalmarkt- und Bankprodukte in diesem Umfeld unterschiedlich reagieren: Große Häuser können Compliance besser „industrialisiert“ umsetzen, während kleinere Banken und Neugründungen häufiger an Grenzbereichen scheitern. Für Entscheider bedeutet das: Wenn der politische Rahmen Kreditfluss und Investitionsfähigkeit gleichzeitig schützen soll, müssen Regelwerke so gestaltet werden, dass der Nutzen der Aufsicht nicht durch einen wachsenden Verwaltungsstaat wieder aufgezehrt wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Regulatorische Kosten als Preistreiber: Warum Compliance Inflation und Kredit bremsen kann" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Regulatorische Kosten als Preistreiber: Warum Compliance Inflation und Kredit bremsen kann" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Regulatorische Kosten als Preistreiber: Warum Compliance Inflation und Kredit bremsen kann« bei Google Deutschland suchen, bei Bing oder Google News!