


LONDON (IT BOLTWISE) – Die Ankündigung möglicher Preisauflagen für Kreditdaten drückt die Aktienkurse von FICO, Equifax und TransUnion spürbar. Im Kern geht es um die Frage, ob eine Bundesbehörde die Kostenannahmen des Markts durch eigene Vorgaben ersetzen will. Der Beitrag argumentiert, solche Eingriffe schwächten den Anreiz, Dateninfrastruktur zu pflegen und weiterzuentwickeln. Für Investoren wirkt das als negatives Signal für Margen und Planungssicherheit.
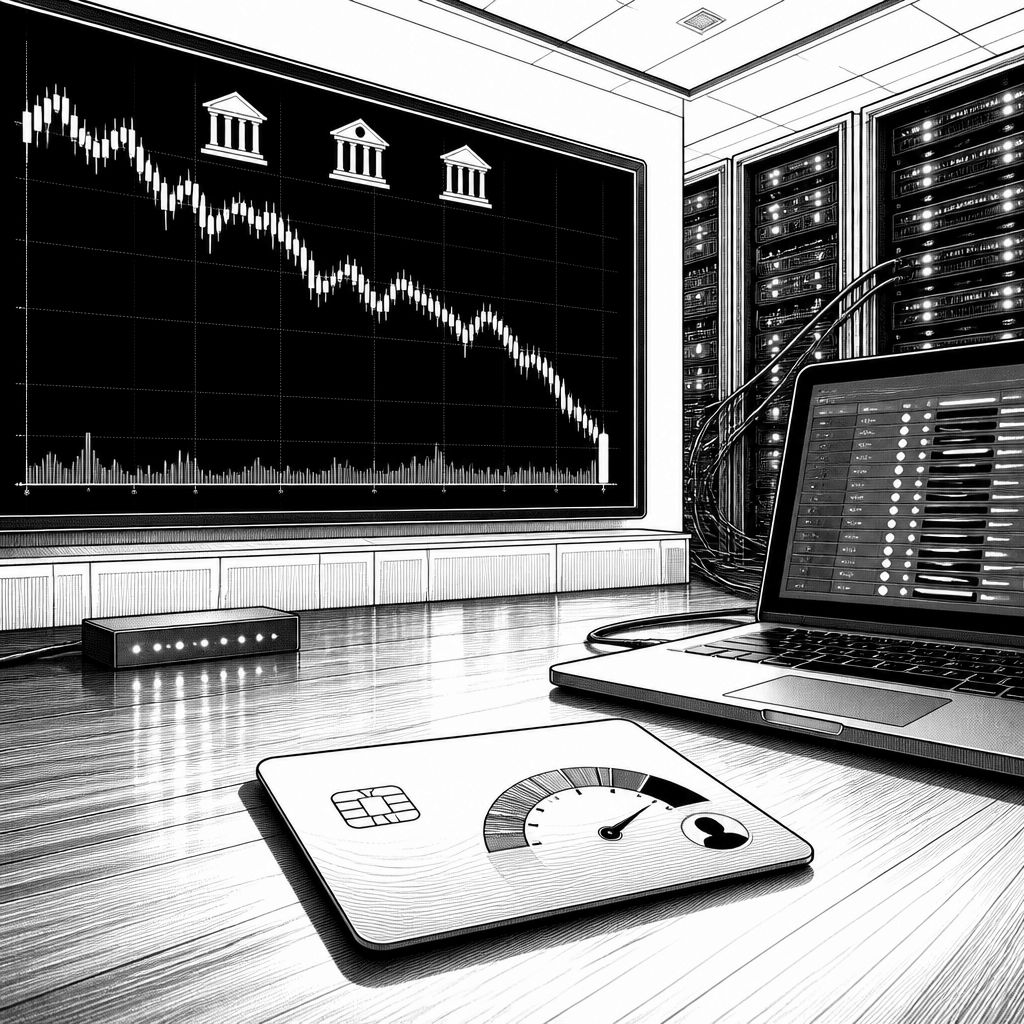
Die Debatte um Preisauflagen für Kreditdaten trifft den Markt dort, wo er am sensibelsten reagiert: bei Bewertungsmodellen für Informationsdienstleistungen. Laut dem vorliegenden Text sorgte die Ankündigung möglicher Vorgaben für die Kursrückgänge bei FICO, Equifax und TransUnion. Bemerkenswert ist dabei nicht nur die unmittelbare Reaktion, sondern die zugrunde liegende Erwartung, dass regulatorische Preisannahmen in ein Umfeld eingreifen könnten, das bislang stark über Vertragslogik und Risikobewertung gesteuert wird.
Im Fokus steht eine Behörde, die mit der Aufgabe betraut ist, Risiken im Umfeld von Hypotheken und dem Steuerzahler abzusichern. Die Kritik im Text richtet sich gegen ein Überschreiten der „eigentlichen Aufgaben“: Statt primär das Risiko zu überwachen, versuche die FHFA vorzugeben, was private Unternehmen für Informationsprodukte verlangen dürften. Genau an dieser Stelle entsteht ein Spannungsfeld, das für viele Tech- und Datenunternehmen gleich klingt, nur unter anderer Überschrift: Wenn Regulierung nicht den Missbrauch reduziert, sondern den wirtschaftlichen Rahmen der Preisbildung verändert, verschiebt sich die Planbarkeit für Investitionen.
Technisch betrachtet liefern Kreditbüros keine „Dienstleistung wie aus der Steckdose“, sondern hochgradig vertraglich organisierte Daten- und Analyseketten. FICO-Scoring basiert auf einem Mix aus historischen Daten, Modelllogik und der Pflege relevanter Signale; Equifax und TransUnion betreiben Datenbanken und Analytik, deren Wert in Datenqualität, Aktualität und Zugriffskontrolle liegt. Der Text stellt deshalb heraus, dass es sich nicht um öffentliche Versorgungsleistungen handle, sondern um geistiges Eigentum, das über Verträge monetarisiert wird. Wenn Preise politisch „nach unten gezogen“ werden, sinkt im Zweifel nicht nur der Umsatz pro Kunde, sondern auch die Marge, die für Infrastrukturpflege, Skalierung und Qualitätskontrollen notwendig ist.
Die Argumentation geht noch einen Schritt weiter: Preisregulierungen werden im Text als verkleideter Verbraucherschutz eingeordnet. Die Kernaussage lautet, dass ein Eingriff in Margen nicht automatisch mehr Zugang schafft, sondern vor allem den Anreiz reduziert, die Dateninfrastruktur zu pflegen und zu verbessern. Für Kreditgeber ist der Nutzwert solcher Systeme eng mit der Fähigkeit verknüpft, Risiken präzise zu prüfen; genau diese Präzision entsteht über kontinuierliche Modellaktualisierung und Datenhygiene. Wird diese „unsichtbare Wartungsarbeit“ wirtschaftlich weniger attraktiv, kann das mittelfristig auch die Qualität der Kreditprüfung beeinflussen – selbst wenn das kurzfristige Ziel als erschwinglicher beschrieben wird.
Für den Markt liefert der Beitrag damit auch eine Erklärung, warum Investoren schnell reagieren: Die Kursbewegung wird als rationale Reaktion auf eine potenzielle Substitution der Marktlogik durch behördliche Kostenannahmen interpretiert. Solche Bewertungsrisiken wirken in der Regel sofort, weil sie die Discounted-Cashflow-Berechnung und damit die erwartete Ertragskraft über mehrere Jahre verändern können. Wenn ein Unternehmen nicht nur gegen Wettbewerb bestehen muss, sondern zusätzlich gegen eine neue Preisformel antreten soll, steigt die Unsicherheit über Vertragsvolumina, Neuverhandlungen und die Entwicklung der Stückkosten.
Interessant ist außerdem der politische Kontext, den der Text aufspannt: In einem Land, das unternehmerisches Handeln betonen will, soll sich die FHFA auf die Garantie von Hypotheken konzentrieren und nicht Ergebnisse im Geschäft mit Kreditinformationen manipulieren. Diese Perspektive ist weniger eine juristische Detailfrage als eine industriepolitische Grundsatzentscheidung. Sie impliziert, dass Behörden ihre Rollen nicht durch indirekte Marktsteuerung ersetzen sollten, weil sich sonst Anreize für Innovation und Infrastruktur in Richtung kurzfristiger Kostensenkung verschieben.
Für Unternehmen aus dem Daten- und KI-Umfeld lässt sich daraus eine praktische Lehre ableiten, auch wenn es im Kern um Kreditdaten geht: Preis- und Zugangsfragen sind nicht nur „Einkaufsfragen“, sondern berühren die Betriebsfähigkeit ganzer Wertschöpfungsketten. Wer datengetriebene Produkte liefert, baut langfristig Qualitätsmetriken, Monitoring-Prozesse und technische Integrationen auf; das funktioniert nur, wenn die wirtschaftlichen Spielregeln nicht abrupt austauschbar werden. Sollte die Debatte konkrete Preisauflagen hervorbringen, werden sich betroffene Anbieter zudem verstärkt mit Szenarien beschäftigen müssen, wie sie bei geringeren Margen Qualität und Modellrobustheit sichern können – etwa über Effizienzgewinne, Automatisierung im Datenmanagement und eine sorgfältigere Abstimmung der Vertragslogik zwischen Datenbeschaffung, Scoring und Validierung.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "FHFA-Pläne könnten Kreditdaten-Preise drücken: Kursrutsch bei FICO, Equifax und TransUnion" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "FHFA-Pläne könnten Kreditdaten-Preise drücken: Kursrutsch bei FICO, Equifax und TransUnion" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »FHFA-Pläne könnten Kreditdaten-Preise drücken: Kursrutsch bei FICO, Equifax und TransUnion« bei Google Deutschland suchen, bei Bing oder Google News!