


LONDON (IT BOLTWISE) – Die Anleihemärkte signalisieren das Ende einer Phase vergleichsweiser Ruhe. Händler rücken wieder in den Fokus scharfer Bewegungen sowohl am kurzen als auch am langen Ende der US-Zinskurve. Für Anleger heißt das: Duration-Exposure muss eng überwacht werden, weil die Schwankungen die Preisbildung von Staatsanleihen stärker bestimmen. Gleichzeitig bleibt entscheidend, ob und wie politische Eingriffe die künftige Neupreisung eher dämpfen oder verschärfen.
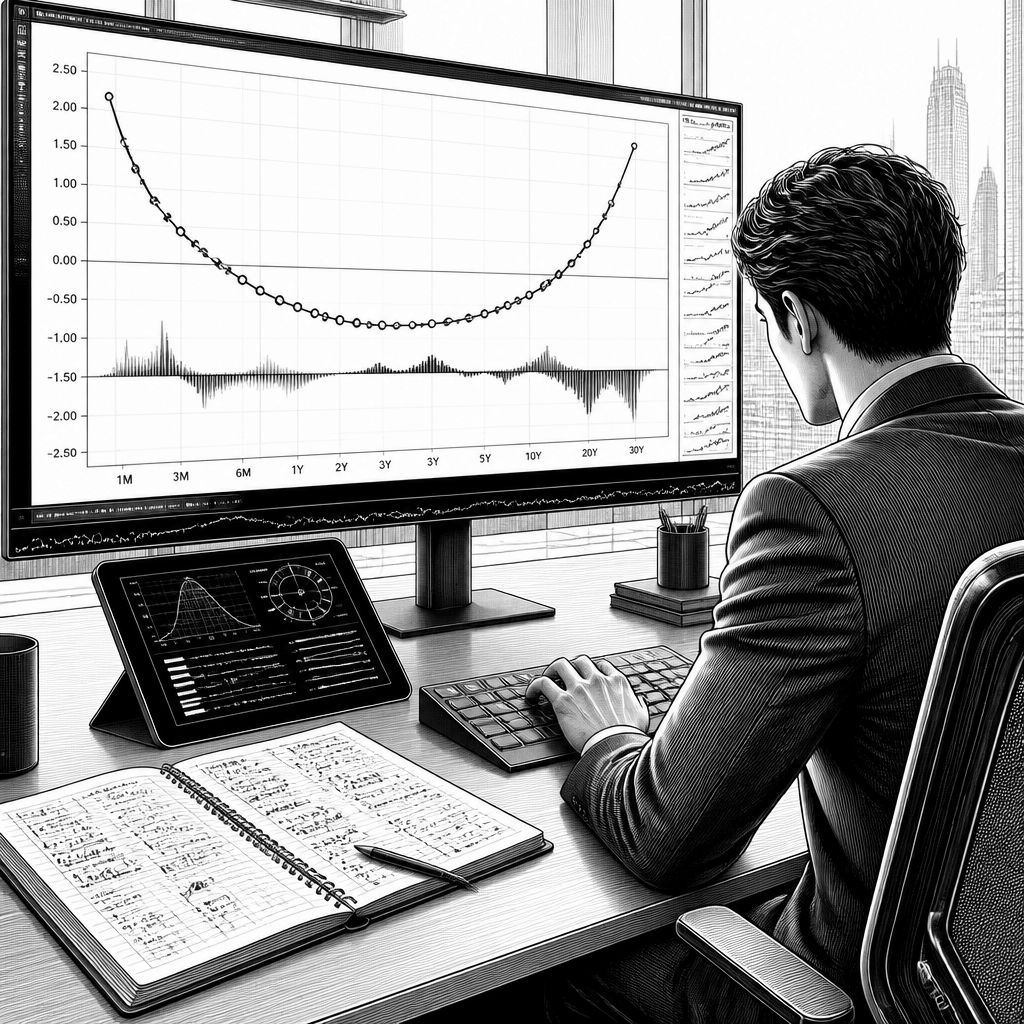
Die Schlagzeile aus dem Anleihenhandel lautet im Kern: Die Ruhephase an der US-Zinskurve ist vorbei, und die Volatilität kehrt zurück. Besonders wichtig ist dabei die Formulierung „an beiden Enden der Kurve“: Während viele Marktphasen vor allem durch Bewegungen im kurzen Bereich geprägt sind (etwa rund um kurzfristige Liquiditäts- und Erwartungen), deutet die aktuelle Erwartung gleichzeitig auch auf Nervosität im langen Segment hin. Genau dort schlägt die Wahrnehmung von Risiko, Wachstumspfaden und längerfristigen Inflations- bzw. Zinserwartungen durch. Wenn Händler dann nicht nur an einem Punkt der Kurve Absicherungen planen, sondern das gesamte Spektrum im Blick behalten, wird daraus ein praktisches Signal für erhöhte Trading- und Hedging-Aktivität.
Technisch betrachtet entsteht aus der Volatilität an der Zinskurve ein unmittelbarer Einfluss auf die Duration-Exposition. Duration ist keine einzelne Kennzahl, sondern eine Art Sensitivitätsmaß dafür, wie stark sich der Preis einer Anleihe typischerweise bei Zinsänderungen bewegt. Steigt die Schwankungsintensität sowohl im kurzfristigen als auch im langfristigen Zinsbereich, verändert sich nicht nur der „Durchschnitt“ der Rendite, sondern auch die Streuung der Renditen. Für Portfolios bedeutet das: Wer Duration als stille Risikoannahme behandelt, erlebt die Marktbewegungen plötzlich stärker in der P&L. Deshalb rückt die Forderung nach sorgfältigem Monitoring in den Vordergrund. In der Praxis heißt das häufig nicht nur „weniger Risiko“, sondern ein präziseres Aussteuern von Laufzeitbändern, das Anpassen von Rebalancing-Frequenzen und das Erwartungsmanagement gegenüber kurzfristigen Ausschlägen.
Auch die Begründungslogik aus Sicht der Kapitalmärkte ist dabei konsistent: Heftige Zinswechsel wirken in mehreren Stufen in die reale Wirtschaft hinein. Höhere Finanzierungskosten betreffen nicht nur den Staat, sondern besonders auch Unternehmen, die sich rollierend refinanzieren. Daneben können verzerrte Kapitalallokationen entstehen, weil Unternehmen Investitionsentscheidungen häufig an laufzeitabhängige Kosten koppeln. Wenn aber die Zinslandschaft in kurzen Zeitfenstern nicht nur steigt, sondern auch in ihrer Richtung und Intensität „springt“, wird die Planung schwieriger: Dann wird aus einem Modell über eine erwartete Zinsstruktur schnell ein Szenariomix, bei dem Annahmen revidiert werden müssen. Der erwähnte Gedanke, dass Staatsanleihen als „ehrliche Preissignale“ dienen sollten, zielt letztlich auf genau diese Eigenschaft des Marktes: Renditen spiegeln Risikowahrnehmung und Knappheit in der Finanzierung wider. Sobald politische Akteure versuchen, die Volatilität durch Regulierung oder durch monetäre Maßnahmen heimlich zu unterdrücken, verschiebt sich häufig nur der Zeitpunkt der Preisfindung. Das kann kurzfristig stabil wirken, aber später zu einer kräftigeren Neupreisung führen.
Historisch ist das kein völlig neues Muster: In vielen Zinsphasen gab es bereits Zeiten, in denen Marktteilnehmer eine „glättende“ Wirkung durch Politik, Liquiditätsbereitstellung oder regulatorische Rahmenbedingungen erwarteten. Das Problem liegt weniger in der Existenz solcher Eingriffe, sondern in der Wechselwirkung mit dem Marktmechanismus selbst. Wenn Marktpreise nicht mehr frei genug auf neue Informationen reagieren, sammeln sich Unsicherheiten in den Preisen auf. Bei einer Neubewertung – etwa wenn Erwartungen kippen, Daten überraschen oder die Kommunikation der Notenbank weniger stützend wirkt – kann genau diese aufgestaute Spannung über mehrere Laufzeiten gleichzeitig sichtbar werden. Dass die Händler nun explizit an „beiden Enden“ der Kurve ein höheres Maß an Ausschlägen erwarten, passt zu dieser Mechanik: Kurzfristige Erwartungen können schneller drehen, während langlaufende Renditen erst mit Verzögerung die Neubewertung von langfristigen Risiken und Pfaden einpreisen. Treffen dann beide Bewegungen zeitlich zusammen, wird Volatilität nicht additiv, sondern spürbar verstärkt.
Für Anleger ergibt sich daraus ein eher nüchternes als triumphierendes Fazit: Die bevorstehende Volatilität ist nicht automatisch ein „Fehler“, sondern eine Marktreaktion auf veränderte Bedingungen. Besonders relevant ist die Perspektive, dass Anleihen Verträge zwischen Kreditgebern und Kreditnehmern sind und nicht primär Vehikel für Sozialpolitik. Diese Sichtweise wirkt simpel, ist aber für die Investmentpraxis entscheidend: Wer Anleihen in erster Linie als Instrument der Makro-Stabilisierung betrachtet, landet schnell in der falschen Erwartung, dass politische Eingriffe den Kursweg zuverlässig glätten. Wer dagegen das Vertrags- und Renditeprofil ernst nimmt, plant seine Strategien entlang von Risiken: Zinsänderungsrisiko, Reinvestitionsrisiko, Liquiditätsrisiko und die Frage, wie stark eine Laufzeitgruppe bei Stress tatsächlich gehandelt wird. In einer volatilen Kurvenphase kann eine „passive“ Haltung daher teuer werden, während aktives Risikomanagement – egal ob über Laufzeitverschiebungen, Hedges oder eine bewusste Anpassung des Durationsrahmens – die bessere Ausgangslage schafft.
Praktisch heißt das nicht zwangsläufig, dass jeder Anleger sofort die gleiche Reaktion wählen sollte. Vielmehr stellt sich die Aufgabe, die eigene Duration- und Kurvenexposure-Logik zu überprüfen: Welche Benchmark-Laufzeiten treiben das Risiko? Wie reagieren die eigenen Positionen, wenn das kurze Ende und das lange Ende gleichzeitig schwanken? Und wie schnell lassen sich Positionsgrößen im Portfolio anpassen, bevor Bewegungen in die Ergebnisrechnung durchschlagen? Gerade wenn Händler „scharfe Bewegungen“ an beiden Enden antizipieren, wird Zeit ein Faktor: Die Marktreaktion kann schneller erfolgen als klassische Rebalancing-Zyklen. Daneben lohnt ein Blick auf das Liquiditätsbild im Staatsanleihenhandel, denn Volatilität ohne ausreichende Marktliquidität führt zu deutlich größeren Spreads und damit zu schlechteren Ausführungskonditionen. Wer Volatilität einkalkuliert, kann sie eher als Steuerungsvariable nutzen statt als Überraschung.
Wenn sich die Erwartungen der Händler weiter materialisieren, wird die US-Zinskurve zu einem zentralen Taktgeber für das gesamte Zins- und Kreditsegment. Das betrifft nicht nur das Trading an sich, sondern auch das Risiko-Reporting in Unternehmen und die Kapitalmarktplanung: Laufzeiten, Covenants und Bewertungsannahmen hängen oft direkt an Zinsniveaus und Zinsstrukturen. Für das Risikomanagement bedeutet das, dass Szenarien häufiger aktualisiert und Sensitivitäten nicht als „einmal pro Quartal“ verstanden werden sollten. In Summe zeigt der Tenor der Meldung eine klare Richtung: Die Ruhephase endet, und wer Duration-Exposure aktiv überwacht, hat in einem Umfeld mit erhöhter Volatilität einen strukturellen Vorteil. Der nächste Marktimpuls entscheidet sich dabei weniger an einzelnen Renditezahlen, sondern an der Frage, wie konsequent der Markt die neue Unsicherheit über die gesamte Kurve einpreist.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "US-Zinskurve: Anleihenhändler erwarten wieder mehr Volatilität an beiden Enden" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "US-Zinskurve: Anleihenhändler erwarten wieder mehr Volatilität an beiden Enden" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »US-Zinskurve: Anleihenhändler erwarten wieder mehr Volatilität an beiden Enden« bei Google Deutschland suchen, bei Bing oder Google News!