


LONDON (IT BOLTWISE) – Die Amgen-Aktie steht Anfang September 2026 deutlich unter Druck und rutscht nach dem Lp(a)-Schock weiter ab. Am 10.09.2026 schloss der Titel bei 382,47 USD, rund 14,4 Prozent unter dem 52-Wochen-Hoch von 447,03 USD. Eine Analysten-Abstufung durch HSBC auf Hold und ein reduziertes Kursziel verstärken den Bewertungsstress. Gleichzeitig liefern neue Onkologie-Daten Impulse, können den Markt aber kurzfristig nicht aus der Risiko-Schublade holen.
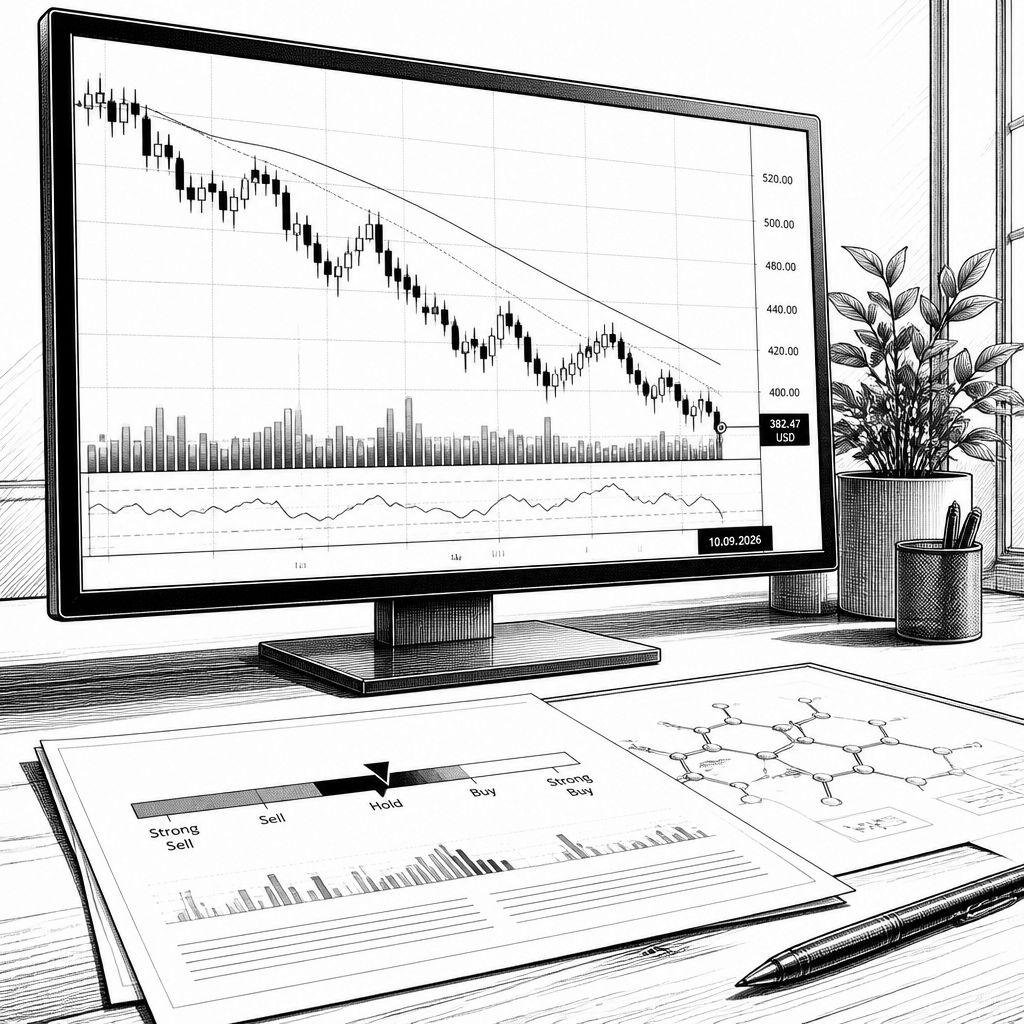
Die Kursbewegung bei Amgen Anfang September 2026 wirkt wie ein Lehrstück dafür, wie stark Biotech-Investoren einzelne Studienereignisse in die Bewertung einpreisen. Nach dem Handelsrückgang rund um den 08.09.2026 verlor die Aktie schrittweise an Boden und stand am 10.09.2026 mit 382,47 USD auf der Nasdaq unter einem sichtbaren Abgabedruck. Das ist nicht nur eine Momentaufnahme: Der Abstand zum 52-Wochen-Hoch von 447,03 USD beträgt laut den vorliegenden Kursangaben rund 14,4 Prozent. Dass der Stimmungsumschwung bereits seit dem 08.09.2026 anhält, deutet darauf hin, dass Marktteilnehmer nicht auf ein einzelnes Tagesereignis reagieren, sondern Risikogewichte neu sortieren.
Im Zentrum steht dabei der sogenannte Lp(a)-Schock. Auslöser war ein Fehlschlag in einer von Novartis geführten Phase-3-Studie zum Lp(a)-senkenden Wirkstoff pelacarsen. Obwohl Amgen die Studie nicht selbst verantwortet, wird in solchen Konstellationen häufig die gesamte Wirkstoffklasse in den Bewertungsmodellen neu kalibriert. Entsprechend verlor die Amgen-Aktie am 08.09.2026 rund 10 Prozent und schloss nahe 393 USD, womit der Titel in Richtung seines stärksten Ein-Tages-Rückgangs seit Oktober 2000 tendierte. Diese Verknüpfung von externer Evidenz und eigener Pipeline ist für Anleger besonders relevant, weil sie Erwartungen zur Erfolgswahrscheinlichkeit von Wirkprinzipien früherer Programme beeinflussen kann.
Die zweite Verstärkerkette kommt aus der Analystenlandschaft. Wie in einer ad-hoc-meldungsnahen Darstellung berichtet wird, hat HSBC die Einstufung am 10.09.2026 von Buy auf Hold gesenkt und das Kursziel von 445 USD auf 425 USD reduziert. Damit verschiebt sich der Fokus vieler Anleger vom reinen Umsatz-Storytelling hin zu Bewertungslogik: Wie hoch darf das erwartete Ertragspotenzial sein, wenn die nächsten potenziell kursbewegenden Datenpunkte zeitlich weiter auseinanderliegen? In dem gleichen Umfeld wird ein Konsenskurs von 381,68 USD genannt, der nahezu auf dem Nasdaq-Schlusskurs von 382,47 USD am 10.09.2026 liegt. Das ist ein wichtiger Punkt, weil sich hier das technische „Upside vs. Downside“-Gefühl der Marktteilnehmer schnell verhärten kann, wenn der Kurs bereits sehr nah an der durchschnittlichen Erwartung notiert.
Trotz der negativen Lp(a)-Debatte liefern Amgen parallel weiterhin operative Argumente. Zum einen wird hervorgehoben, dass das zweite Quartal 2026 im laufenden Jahr als Fortschrittsmarke gilt, insbesondere wegen des Cholesterinsenkers Repatha, einem zugelassenen PCSK9-Präparat. Für das zweite Quartal 2026 werden 953 Millionen USD Umsatz genannt, was einem Wachstum von 37 Prozent gegenüber dem Vorjahresquartal entspricht. Zum anderen verweist die vorliegende Konsensdarstellung auf eine Gewinnspanne für das Geschäftsjahr 2026 von 22,30 bis 23,50 USD je Aktie. Diese Spanne dient Anlegern als Referenz, um Effekte aus Pipelinefortschritten, Preisdruck und regulatorischen Entscheidungen auf die Profitabilität gegeneinander abzuwägen. Dass der aktuelle Kurs in etwa in der Nähe des Konsensniveaus von 381,68 USD liegt, bedeutet jedoch: Operative Stabilität wird zwar wahrgenommen, aber sie kann das kurzfristige Kursrisiko durch Studienereignisse nicht automatisch neutralisieren.
Spannend ist außerdem, wie der Markt die Gleichzeitigkeit von Risiko und Fortschritt verarbeitet. Einerseits wird in der Darstellung erklärt, dass der Misserfolg in der Lp(a)-Studie die Einschätzung zu Amgens eigenem Lp(a)-Programm olpasiran erschwert, dessen OCEAN(a)-Outcomes-Studie erst 2028 mit Daten rechnet. Andererseits betont die gleiche Informationslage, dass Amgen am 08.09.2026 selbst positive Studiendaten präsentiert hat: In der Phase-3-Studie DeLLphi-305 soll der bispezifische Antikörper tarlatamab (Imdelltra) in Kombination mit dem Immuntherapeutikum Imfinzi von AstraZeneca als Erhaltungstherapie bei kleinzelligem Lungenkrebs einen statistisch signifikanten Überlebensvorteil gegenüber Imfinzi allein gezeigt haben. Dass solche Onkologie-Resultate eher langfristige Therapie- und Portfolioerwartungen stützen, während Lp(a)-News kurzfristig Bewertungsprämien verschieben können, passt zur beobachteten Marktreaktion: Der „Proof of Science“ im Krebsbereich ist zwar real, aber er trifft auf ein Investorensentiment, das gerade durch ein Klassensignal neu justiert wird.
Für eine Einordnung im deutschsprachigen Anlegerumfeld kommt hinzu, dass Risiken nicht nur aus dem Lp(a)-Thema bestehen. In der zusammenfassenden Darstellung werden Preisdruck durch Kostenträger, darunter auch der Verweis auf Medicare-Preisfestsetzungen, sowie Steuerstreitigkeiten zwischen den USA und Puerto Rico als Faktoren genannt, die die mittelfristige Planungssicherheit belasten können. Dazu gesellen sich anhaltende Patentabläufe bei etablierten Blockbustern, wodurch die Pipeline und jüngere Akquisitionen wie Horizon Therapeutics den Ersatz auslaufender Umsätze umso stärker tragen müssen. Diese Mischung erklärt, warum Analystenurteile selbst bei positiven Studiendaten oft schnell in Richtung „defensiver halten“ kippen: Es geht weniger um die Frage, ob Fortschritt möglich ist, sondern um die Stabilität der Cashflows über den Prognosehorizont hinweg.
Das Kursbild spiegelt diese Nervosität. Für den 11.09.2026 werden ein Intraday-Bereich von 377,49 bis 387,97 USD sowie ein zuletzt taxierter Wert von rund 377,65 USD genannt. Damit lag der Kurs rund 2,7 Prozent unter dem Tageshoch und deutlich unter dem 52-Wochen-Hoch von 447,03 USD. Zudem wird beschrieben, dass die Aktie in den fünf Handelstagen bis zum 10.09.2026 insgesamt mehr als 12 Prozent im Minus lag und sich der 200-Tage-Linie nähert; charttechnisch rücken damit Tiefs um 323 USD aus dem Mai 2026 in den Fokus. Fundamental wird parallel ein Konsensrating mit Hold und eine Dividendenrendite von rund 2,7 Prozent auf Basis einer jährlichen Ausschüttung von 10,08 USD je Aktie hervorgehoben. In Summe ergibt sich so ein Profil, das im US-Biotechsegment oft als „defensiver Anker“ gesehen wird: Die Dividende und der Umsatztrend bei etablierten Produkten stützen, aber die Multiples bleiben anfällig, sobald Pipelinepfade durch externe Studienresultate unter Neubewertung geraten.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Amgen-Aktie unter Druck: Lp(a)-Schock und HSBC-Abstufung treiben Abverkauf" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Amgen-Aktie unter Druck: Lp(a)-Schock und HSBC-Abstufung treiben Abverkauf" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Amgen-Aktie unter Druck: Lp(a)-Schock und HSBC-Abstufung treiben Abverkauf« bei Google Deutschland suchen, bei Bing oder Google News!