


LONDON (IT BOLTWISE) – Die Rendite zehnjähriger US-Staatsanleihen steigt auf 5,03 Prozent und markiert damit den höchsten Stand seit Juli 2007. Treiber sind vor allem höher erwartete Inflation sowie Energiepreise im Umfeld des Irankriegs. In den USA wird damit die Finanzierung über den Kapitalmarkt spürbar teurer. Die Zinswelle überträgt sich auch nach Deutschland – bis in die Baufinanzierungen mit zehnjähriger Zinsbindung.
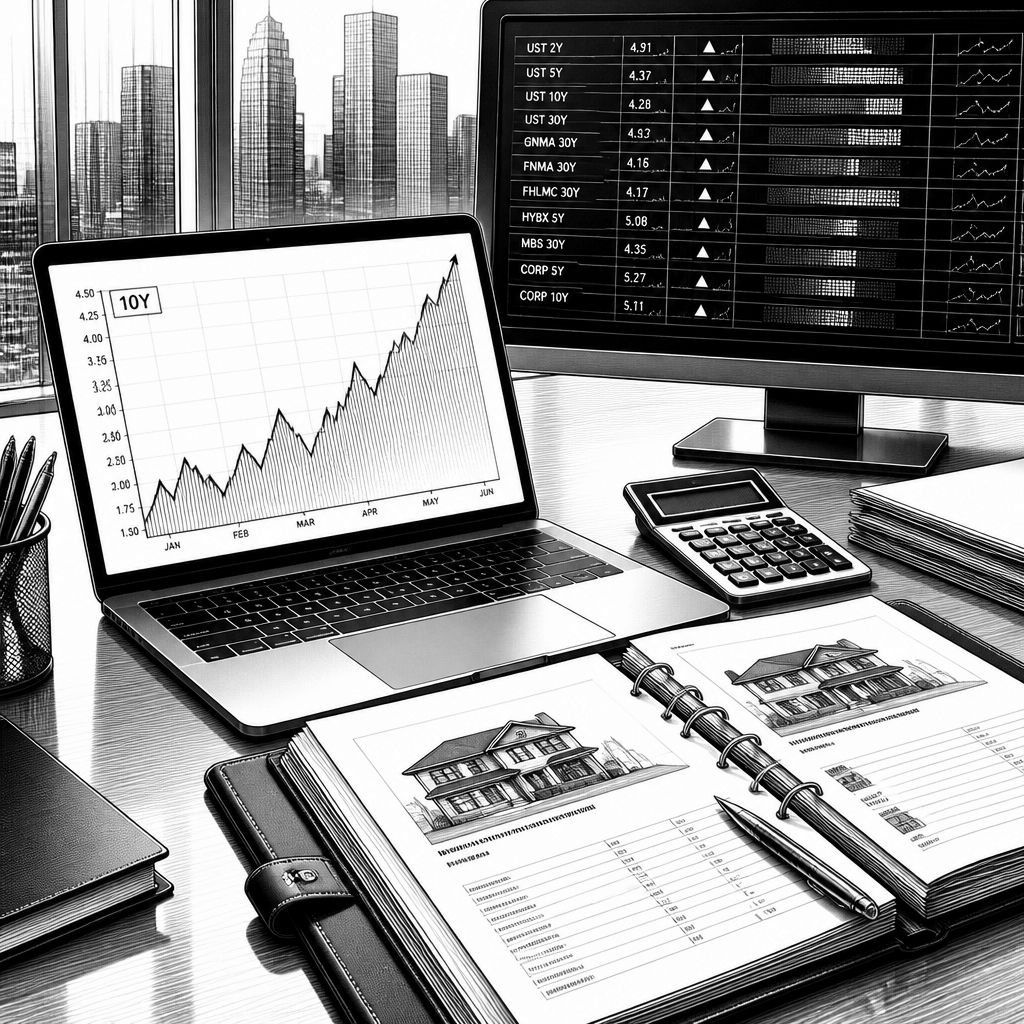
Die teure Kapitalbeschaffung an den Staatsanleihemärkten wirkt derzeit wie ein Belastungstest für das gesamte Zinsökosystem. Wenn die Rendite zehnjähriger US-Staatsanleihen am Dienstagmorgen auf 5,03 Prozent klettert, verschiebt sich nicht nur eine Kurve im Marktdashboard. Diese Zahl schlägt in der Praxis auf Kreditkonditionen durch, weil viele Finanzprodukte über Zinsindexe und Zinsrisikokennzahlen an das Verhalten dieser Benchmark gekoppelt sind. Der Verweis auf den höchsten Stand seit Juli 2007 ist dabei nicht bloß historisches Beiwerk: Damals begann die Subprime-Krise, und die Märkte reagierten besonders sensibel auf Unsicherheit bei Inflation, Refinanzierung und Risikoaufschlägen.
Technisch betrachtet entsteht der Druck auf Staatsanleihenrenditen meist aus einer Mischung, die sich im Kursbild gegenseitig verstärkt: steigende Inflationserwartungen treffen auf eine Neubewertung der realen Zinsen und auf veränderte Erwartungen an die zukünftige Fiskal- und Geldpolitik. Im konkreten Fall nennt der Text als Hauptgrund „insbesondere steigende Inflationserwartungen“, befeuert durch teurere Energie infolge des Irankriegs. Auffällig ist auch die Geschwindigkeit: Seit Beginn des Irankriegs Ende Februar ist die Rendite zehnjähriger US-Anleihen bereits um mehr als einen Prozentpunkt gestiegen. Das ist für die Marktteilnehmer relevant, weil Anleiheportfolios und Hedging-Strategien häufig auf dem Prinzip der Duration beruhen – je höher das Laufzeit- und Zinsrisiko, desto stärker reagieren Bewertungskennzahlen auf Bewegungen der Rendite.
Daneben kommt ein zweiter Faktor hinzu, der weniger „tagesaktuell“ wirkt, dafür aber strukturell in die Preisbildung eingeht: Sorgen über eine wachsende Verschuldung in Industriestaaten, besonders in den USA. Der Schuldenberg hat laut Quelle inzwischen die Marke von 40 Billionen US-Dollar überschritten. Solche Größenordnungen beeinflussen Erwartungen an Angebotsvolumen, Liquiditätsprämien und im weiteren Sinne auch die Risikobewertung der Anleger. In der Marktmechanik heißt das: Nicht jede zusätzliche Emissionswelle wird automatisch verkraftet, sondern kann – abhängig von Nachfrage, Risikoappetit und Liquidität – zu höheren Renditen führen. Gerade bei Benchmark-Produkten wie der zehnjährigen Staatsanleihe ist die Kopplung an viele andere Spreads besonders eng, wodurch sich die Wirkung über den Zinsmarkt hinweg schnell ausbreitet.
Diese Dynamik endet nicht bei Anleihen. Sie setzt vielmehr einen Mechanismus in Gang, der Bauherren und Immobilienkäufer direkt betrifft. Auch die Eurozone und Deutschland zeigen Wirkung: Die Rendite für richtungsweisende zehnjährige Bundesanleihen legt am Dienstag bis auf 3,57 Prozent zu und erreicht damit laut Quelle ein Mehrjahreshoch. Ende Februar lag sie noch bei rund 2,6 Prozent. Für die Kreditvergabe ist das deshalb so entscheidend, weil sich Bauzinsen häufig an langlaufenden Referenzrenditen orientieren. Wenn die zehnjährige Bundesanleihe steigt, steigt damit zumindest die Erwartung für die Refinanzierungskosten im Bankensektor, was die Konditionen für Festzinsprodukte beeinflusst.
Konkrete Auswirkungen werden im Text über die Baufinanzierungen mit zehnjähriger Zinsbindung quantifiziert. Zuletzt stiegen die Zinsen für Baufinanzierungen mit zehn Jahren Zinsbindung auf rund 4,25 Prozent jährlich, wie die Analyse eines Unternehmens mit Sitz in der Quelle festhält. Das bedeutet 0,60 Prozentpunkte mehr als Ende Juni und zugleich den höchsten Stand seit Mai 2011. Für viele Haushalte sind solche Schrittweiten nicht „nur“ eine rechnerische Feinheit, sondern verändern die Tragfähigkeit des Vorhabens spürbar. Hintergrund ist die Hebelwirkung des Finanzierungsbetrags: Wer hohe Summen über Jahre über einen Kredit finanziert, spürt schon kleine Aufschläge unmittelbar über die Monatsrate und über die gesamte Zinskostenrechnung. Entsprechend werden Pläne unter Umständen nachjustiert oder aufgeschoben, insbesondere dann, wenn die Einkommensentwicklung nicht im gleichen Tempo mitwächst.
Auch Aussagen aus dem Umfeld von Finanzberatungen unterstreichen die Nervosität. Max Herbst, Gründer einer Frankfurter Finanzberatung, formuliert im Text, dass man sich bei den Bauzinsen langsam den möglichen 4,5 Prozent nähere. Solche Schwellen wirken im Markt oft als psychologische Marken, weil sie Erwartungshaltungen für Konditionsanpassungen strukturieren. Für Banken und Vermittler ist das relevant, weil sie in der Regel nicht nur den „aktuellen“ Zins, sondern auch den erwarteten Pfad berücksichtigen müssen: Zinsrisikomanagement und Refinanzierungsplanung laufen über Laufzeitbänder, und wenn die Erwartung steigt, wird häufig schneller abgesichert oder die Bepreisung angepasst. So entsteht eine Rückkopplung: Der Anstieg bei Referenzrenditen wirkt auf Kreditpreise, und die Nachfrage nach neuen Finanzierungen kann sich kurzfristig verändern.
Für den US-Präsidenten sind hohe Renditen, wie der Text betont, besonders in der politischen Timing-Falle problematisch: Weniger als acht Wochen vor den Midtermwahlen wird höhere Zinsbelastung als „schlechte Nachricht“ eingeordnet. Technisch betrachtet ist der Zusammenhang nachvollziehbar, weil steigende Renditen an den Bondmärkten über mehrere Kanäle in Konsum- und Immobilienfinanzierungen wirken. Zum einen steigen Finanzierungskosten für Banken und damit auch für Unternehmenskredite und Verbraucherprodukte. Zum anderen verschiebt sich die Zinsstruktur, was Investitionsentscheidungen dämpfen kann, etwa im Immobilien- oder Konsumsegment. Für Unternehmen ist das wiederum ein Signal, ihre Finanzierungspipeline zu überprüfen: Wer Projektbudgets, Treasury-Strategien oder Risiko-Modelle (z. B. für Ausfallwahrscheinlichkeiten unter Zinsstress) betreibt, braucht belastbare Szenarien für genau diese Art von Renditesprüngen. Die aktuelle Episode zeigt zudem, dass historische Bezugspunkte wie 2007 und 2011 nicht nur als Erinnerungsanker dienen, sondern als „Regimewechsel“-Marken verstanden werden, an denen der Markt plötzlich neu bewertet.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Renditen US-Staatsanleihen auf 5,03 %: Folgen für Kredite und Bauzinsen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Renditen US-Staatsanleihen auf 5,03 %: Folgen für Kredite und Bauzinsen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Renditen US-Staatsanleihen auf 5,03 %: Folgen für Kredite und Bauzinsen« bei Google Deutschland suchen, bei Bing oder Google News!