


LONDON (IT BOLTWISE) – Die US-Notenbank Fed dürfte am Mittwoch erstmals seit über drei Jahren ihren Leitzins anheben und damit die Kreditkosten für Verbraucher erhöhen. Erwartet wird ein Schritt um 0,25 Prozentpunkte, getrieben durch eine Inflation von 3,4% im Jahresvergleich im August. Für Kreditkarten gilt: Der höhere Zinssatz betrifft laut Analysten sowohl bestehende Salden als auch neue Käufe. Gleichzeitig können Sparer von besseren Renditen auf Tagesgeld und CDs profitieren, während an den Märkten die nächste Volatilitätswelle möglich ist.
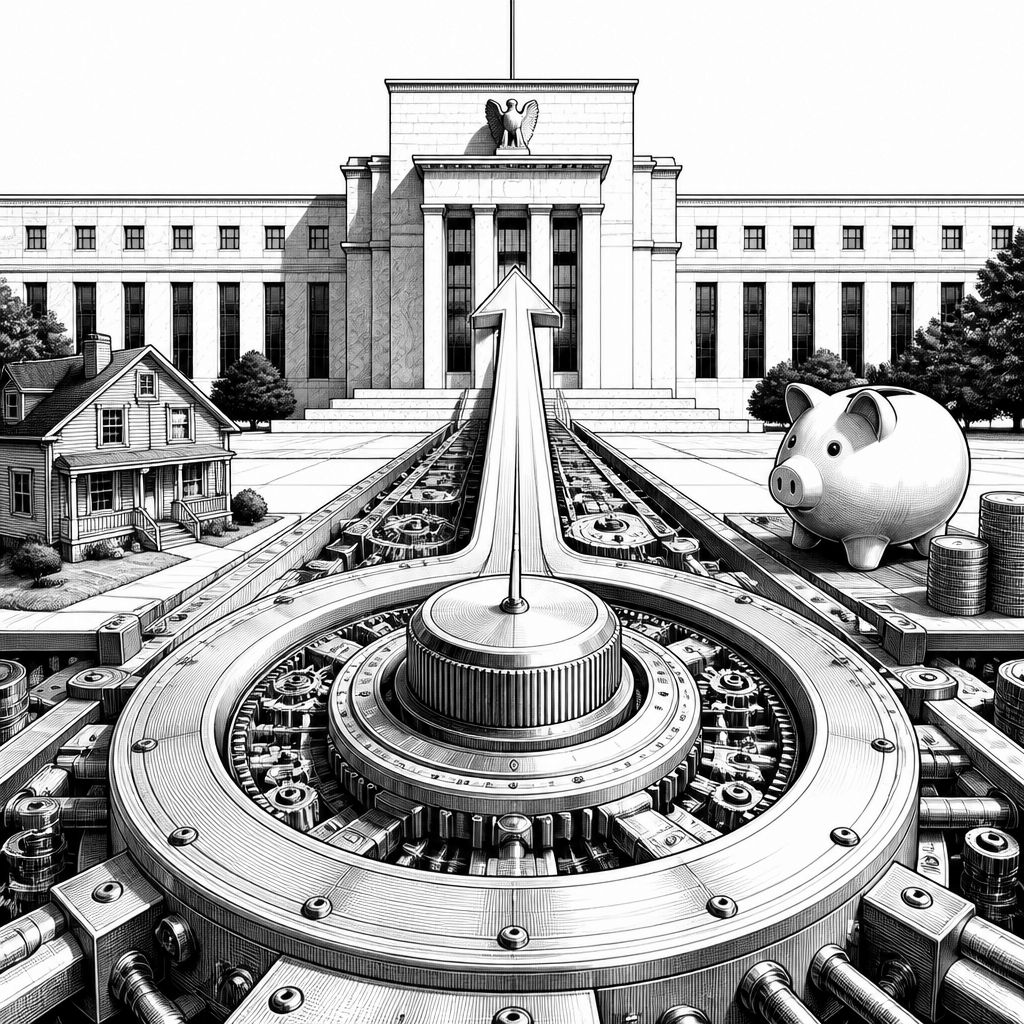
Die wahrscheinlichste Nebenwirkung einer Fed-Zinsanhebung lässt sich in der Praxis ziemlich schnell an der Kontobewegung ablesen: Wo höhere Zinsen durchschlagen, steigen zunächst die Kosten für kurzfristige Finanzierung: Kreditkarten, Dispokredite und viele Konsumentenkredite. Hintergrund ist, dass die Notenbank ihre Politik gerade nicht auf Wunschzettel stützt, sondern auf harte Inflationsdaten. Für die Sitzung am Mittwoch wird erwartet, dass die Federal Reserve den Federal-Funds-Rate-Benchmark zum ersten Mal seit mehr als drei Jahren anhebt, während die Inflation weiterhin deutlich über dem 2%-Ziel der Notenbank liegt. Konkret nennt der Bericht einen Consumer Price Index-Anstieg von 3,4% im Jahresvergleich im August.
Technisch betrachtet ist der zentrale Wirkmechanismus relativ „direkt“: Ein Zinsschritt wirkt über die Finanzierungskosten in die Realwirtschaft. Die Logik ist simpel, aber wirksam – Unternehmen und Haushalte drosseln Ausgaben, wenn Kredite teurer werden. Das bremst Nachfrage, senkt den Preisdruck und verlangsamt damit letztlich die Inflationsdynamik. Genau diese Verknüpfung macht Zinsentscheidungen zur stärksten Stellschraube der Fed. Weil die Preisentwicklung laut Quelle auch durch hohe Energiepreise angeschoben wird, bleibt die Frage nach der Dauer des Inflationsdrucks besonders wichtig. Wenn Energiekosten länger auf erhöhtem Niveau bleiben, dürfte die Fed nicht nur kurzfristig reagieren, sondern die Geldpolitik gegebenenfalls weiter straffen – so wie es Analysten in Aussicht stellen.
Damit rückt die Debatte von „ob“ es weitere Schritte geben wird in den Vordergrund – sondern „wie viel“ der Fed-Fahrplan an zusätzlichen Straffungen verlangt. Mehrere Argumente laufen hier zusammen: Die Quelle verweist darauf, dass Vorhersagen für eine Folge von einem oder zwei weiteren Zinsschritten in den nächsten Monaten in Wall-Street-Szenarien bereits eingepreist werden. Gleichzeitig bleibt eine makroökonomische Unsicherheit bestehen, weil die Entwicklung rund um den Iran-Konflikt als potenzieller Faktor für Energiepreise gilt. Die Erwartung: Sollte sich die Situation nicht rasch entspannen, können Diesel- und Benzinpreise längere Zeit hoch bleiben – und das würde die Fed eher in Richtung zusätzlicher Straffung treiben. Auf der Angebots- und Kostenseite ist das relevant, weil Energie sowohl direkt in die Verbraucherpreise wirkt als auch indirekt über Produktions- und Transportkosten.
Für die konkrete Zinsentscheidung werden im Bericht mehrere Zeitleisten genannt: Die Fed soll ihren Beschluss am 16. September um 14:00 Uhr ET bekannt geben; danach folgt eine Pressekonferenz mit Fed-Chairman Kevin Warsh um 14:30 Uhr ET. Auch das Timing der Informationspolitik ist nicht nebensächlich. Denn der Federal Open Market Committee veröffentlicht am selben Tag zusätzlich seine „Summary of Economic Projections“, also Quartalsprognosen der FOMC-Mitglieder zu Inflation, Wachstum (GDP) und weiteren Kennzahlen. Genau solche Prognosen sind oft der Teil, der Märkte bewegt, weil er die Reaktionsfunktion der Notenbank sichtbar macht – und damit auch die erwartete Pfadlänge künftiger Zinsänderungen.
Was bedeutet die Anhebung für Kreditnehmer? Selbst ein einzelner Schritt um 0,25 Prozentpunkte wird zwar nicht automatisch jeden Haushalt sofort „dramatisch“ treffen, aber er wirkt spürbar über die Preisgestaltung von Finanzprodukten. Laut dem Bericht dürften Banken in den Monaten nach dem Fed-Votum die Zinssätze auf Kreditkarten und anderen Kreditformen anheben. Matt Schulz, chief consumer finance analyst bei LendingTree, sagt dabei wörtlich: „Cardholders should expect their credit card’s APR to rise a quarter-point in the next couple of months following the Fed’s move.“ Gleichzeitig enthält die Aussage eine zweite, für Betroffene entscheidende Präzisierung: „Unfortunately, the higher rate will apply to current balances as well as future purchases.“ Anders ausgedrückt: Es geht nicht nur um neue Nutzung, sondern auch um bestehende Salden – also genau jene Bereiche, die bei ohnehin angespanntem Cashflow am stärksten belasten. Er ergänzt außerdem, dass der Effekt für manche monatlichen Budgets zwar als „a dollar or two“ beschrieben wird, aber für Personen mit bereits laufender Kreditbelastung jeder zusätzliche Basispunkt „unwelcome“ bleibt.
Für Sparer dreht sich der Effekt auf die andere Seite des Kontos. Höhere Zinsen erhöhen die Verzinsung bei Anlageformen, die stark am kurzfristigen Zinsumfeld hängen. Schulz benennt im Bericht ausdrücklich „high-yield savings accounts and CDs“ als die Produkte, die von der Zinswende profitieren. Renditen seien nicht mehr auf den Rekordniveaus der vergangenen Jahre, aber historisch betrachtet weiterhin attraktiv; und: Ein weiterer Zinsschritt mache die Entwicklung in naher Zukunft voraussichtlich sogar noch besser. Parallel dazu ist für Investoren entscheidend, dass Zinsschritte nicht nur „Preisniveau“ verändern, sondern auch kurzfristige Unsicherheit erzeugen können. Der Bericht verweist als Beispiel auf 2022, als der S&P 500 um 18% fiel, nachdem die Fed das Zinsniveau deutlich nach oben drehte und Investoren von der Geschwindigkeit überrascht wurden. Heute sei ein Teil der erwarteten Zinsanhebungen offenbar bereits „eingepreist“ – Brandon Zureick betont jedoch, dass eine Überraschung „orders of magnitude“ größer als das Erwartete sein müsste, um Märkte deutlich stärker zu stressen.
Ökonomisch läuft das auf eine praktische Konsequenz hinaus: Portfolio-Management und Cashflow-Steuerung werden in Zinsphasen wichtiger. Zureick rät im Bericht zu Diversifikation – unter anderem mit Blick auf internationale Aktien sowie Small- und Mid-Caps – anden und betont außerdem, dass höhere Zinsen Anleiheportfolios wieder attraktiver machen. Auch der Hinweis „don’t try to time the market“ zielt auf das gleiche Problem: Wenn die Zinskurve und Inflationspfade ohnehin von Daten abhängen, werden kurzfristige Wetten häufig durch Datensprünge überrollt. Insgesamt zeichnet die Meldung damit weniger ein Bild „sofortiger“ Gewinner und Verlierer, sondern beschreibt eine Mechanik: Inflation bleibt der Auslöser, Energiepreise und geopolitische Unsicherheit beeinflussen die Persistenz, und die Fed reagiert über den Zins – mit klaren Auswirkungen auf Kreditkarten, Hypothekenentwicklung über Renditen am 10-Jahres-Bereich sowie auf die Renditechancen im Sparumfeld.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Fed-Zinswende: Höhere Kreditkosten, stärkere Sparerträge und Marktvolatilität im Blick" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Fed-Zinswende: Höhere Kreditkosten, stärkere Sparerträge und Marktvolatilität im Blick" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Fed-Zinswende: Höhere Kreditkosten, stärkere Sparerträge und Marktvolatilität im Blick« bei Google Deutschland suchen, bei Bing oder Google News!