


LONDON (IT BOLTWISE) – Zum Jahresende kommt an der Wall Street häufig ein saisonales Muster zum Vorschein, bei dem Large Caps in der relativen Entwicklung gegen Small Caps gewinnen. Als treibender Mechanismus gilt Window Dressing: Fondsmanager mit Bonusanreiz schieben riskantere Small-Cap-Positionen bis Jahresanfang hinein und bauen sie später wieder ab. Eine Auswertung mit Daten über rund ein Jahrhundert deutet darauf hin, dass der Vorsprung der kleineren Werte im Jahresverlauf schrumpft und erst im vierten Quartal kippt. Anleger diskutieren den Effekt deshalb besonders über breite Large-Cap-ETFs und S&P-500-nahen Portfolios.
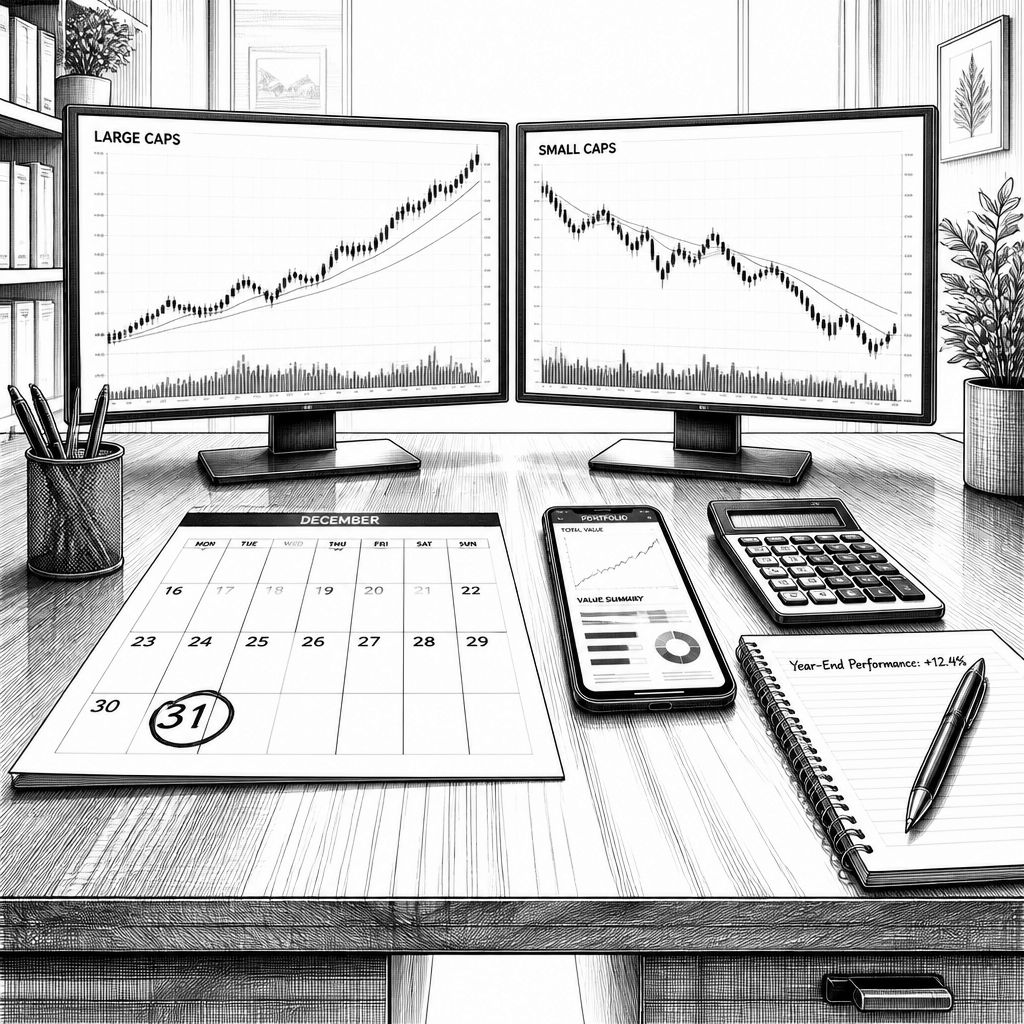
Wer über Aktienrenditen zum Jahresende spricht, landet früher oder später bei einem alten Marktmuster: In der zweiten Jahreshälfte und speziell im vierten Quartal tendieren Large Caps saisonal dazu, die relativen Gewinne gegenüber Small Caps zu übernehmen. Genau dieses Bild steht derzeit wieder im Fokus, weil die Entwicklung an der Wall Street in vielen Jahren nicht zufällig verlief. Laut einer Berichterstattung wird das Muster nicht nur über einzelne Quartale hinweg beobachtet, sondern anhand einer Datenreihe betrachtet, die nach Angaben des Beitrags bis zu etwa ein Jahrhundert zurückreicht. Wichtig ist dabei die praktische Übersetzung: Es geht nicht um einen Garant für Kursgewinne, sondern um eine statistische Tendenz, die sich in der relativen Stärke großer Standardwerte zeigt.
Technisch betrachtet steckt hinter dem Jahresendspurt jedoch weniger ein „Zauber“ als ein Ablauf in den Portfolioroutinen vieler institutioneller Investoren. Die Analyse stellt als wesentliche Ursache den Mechanismus des bonusgetriebenen Window Dressing heraus: Fondsmanager, deren Vergütung am Jahresende mit der Performance verknüpft ist, haben einen starken Anreiz, das eigene Risiko-Profil kurzfristig so zu steuern, dass die Wertentwicklung im Berichtungsfenster besser aussieht. In der beschriebenen Logik werden Small-Cap-Positionen zeitweise stärker gewichtet, um den Start ins neue Jahr mit relativer Outperformance-Chancen zu „betanken“. Sobald sich der Blick auf die Benchmark-Relation zugunsten der ohnehin dominanten großen Werte verschiebt, wird das Risiko wieder reduziert und das Portfolio in Richtung Large Caps zurückgeführt.
Damit wird auch verständlich, warum die saisonale Dynamik im Jahresverlauf so konsistent wirken kann. Die zugrunde liegende Beobachtung lautet: Im Verhältnis zu den größten Börsenwerten liefern die kleinsten Aktien ihre beste relative Entwicklung demnach im Januar. Von dort an schrumpft ihr Vorsprung kontinuierlich, bis er im vierten Quartal ins Negative dreht. Bemerkenswert ist in der Darstellung vor allem die zeitliche Stabilität: Das Muster soll sich in der zweiten Hälfte des rund hundertjährigen Beobachtungszeitraums nahezu ebenso zeigen wie in der ersten Hälfte. Für die Interpretation ist das relevant, weil es den Effekt damit nicht nur an eine bestimmte Marktphase bindet, sondern als wiederkehrende Marktmechanik lesbar macht.
Historisch lässt sich diese Idee auf wissenschaftliche Arbeiten zurückführen, die den Performance- und Bewertungsanreiz in den Fokus stellen. Die Quelle nennt eine Studie aus dem Jahr 2000 von der Finanzprofessorin Lucy Ackert (Kennesaw State University) und dem Finanzprofessor George Athanassakos (University of Western Ontario). Laut Text wurde das Ergebnis später im Jahr 2021 mit einem ähnlichen Befund aktualisiert. Ackert schrieb demnach in einer E-Mail, der Sog des Window Dressing werde „so stark wie eh und je“ ausfallen. Ergänzend ordnet der Beitrag die Erwartung einer fortgesetzten Aufwärtsbewegung bei den Bewertungen großer Titel bis zum Jahresende ein, selbst vor dem Hintergrund von wirtschaftlicher Unsicherheit durch geopolitische Spannungen und anhaltende Inflation.
Für die Umsetzung ist entscheidend, wie Investoren den Effekt „mitnehmen“ können, ohne jedes Detail der Small- und Large-Cap-Dynamik taggenau treffen zu müssen. Der naheliegendste Weg, der im Beitrag genannt wird, führt über Indexfonds bzw. ETFs, die besonders stark auf die größten Börsenwerte ausgerichtet sind. Genannt werden dabei unter anderem ETFs auf den S&P 500, etwa der State Street SPDR S&P 500 ETF Trust, sowie der iShares Russell Top 200 ETF, der die 200 größten US-Werte abbildet. Wer statt breitem Index nur auf Einzelaktien setzen will, soll sich an Titeln orientieren können, die eine hohe Marktkapitalisierung von mindestens 100 Milliarden US-Dollar haben und zugleich Teil des S&P 500 sind. Als konkrete Beispiele werden NVIDIA, Apple, Alphabet, Microsoft, Amazon, Broadcom und Meta genannt; daneben führt der Beitrag auch weniger bekannte, aber ebenfalls große Namen wie ConocoPhillips, Thermo Fisher Scientific, Charles Schwab und Abbott Laboratories auf. Selbst große US-Analystenhäuser tauchen als Aktien im Beispielkatalog auf, etwa JPMorgan, Morgan Stanley und Goldman Sachs.
Ob das Muster sich in diesem Jahr genauso durchsetzt, bleibt laut Darstellung aber erst im direkten Vergleich zwischen Oktober und Dezember entscheidbar. Als „nächster konkreter Anhaltspunkt“ gilt zudem die Entwicklung der Rendite zehnjähriger US-Staatsanleihen, weil sie eng mit der relativen Stärke kleinerer Aktien verknüpft sein soll. Steigt diese Rendite weiter, könnte das den beschriebenen Rückenwind für Large Caps zusätzlich verstärken. Für Anleger bedeutet das weniger ein Timing-Märchen, sondern eher ein Monitoring-Set: Wenn Zinsen und Risikoappetit in die Richtung laufen, die in der saisonalen Historie bereits mit dem Large-Cap-Vorsprung korreliert war, wächst die Wahrscheinlichkeit, dass sich das Muster im späten Jahresverlauf erneut materialisiert.
Für die Unternehmenspraxis ist der Blick auf solche Effekte vor allem deshalb relevant, weil er zeigt, wie stark externe Marktmechanismen in Index- und Fondsstrukturen hineinwirken. Wenn Window Dressing in einem Quartal besonders stark ausgeprägt ist, verschiebt das nicht nur die kurzfristige Kursrelation, sondern beeinflusst auch, wie Liquidität in bestimmten Segmenten zirkuliert und welche Wertpapiergruppen in der Wahrnehmung von Marktteilnehmern „sichtbar“ werden. Genau hier entstehen Chancen und Risiken zugleich: Chancen entstehen für systematische, regelbasierte Strategien, die Large-Cap-Beteiligungen über breite ETFs strukturell abbilden. Risiken entstehen dort, wo das saisonale Muster als Ersatz für Fundamentalanalyse verstanden wird oder wo die Erwartung zu früh in eine einseitige Wette kippt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Jahresend-Effekt: Warum Large Caps saisonal oft Small Caps schlagen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Jahresend-Effekt: Warum Large Caps saisonal oft Small Caps schlagen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Jahresend-Effekt: Warum Large Caps saisonal oft Small Caps schlagen« bei Google Deutschland suchen, bei Bing oder Google News!