


LONDON (IT BOLTWISE) – Die Deutsche-Telekom-Aktie rutscht am 18.09.2026 um rund 3,1 % ab und handelt im Xetra-Umfeld im mittleren 20-EUR-Bereich. Gleichzeitig fällt das Analystenbild auffällig positiv aus: Im Konsens liegt ein Kursziel von 36,93 EUR zugrunde. Das entspräche rechnerisch einem Aufwärtspotenzial von etwa 36 %. Entscheidend bleibt, ob der zuletzt festgehaltene Branchentrend den Telekom-Wert kurzfristig weiter ausbremst oder ob die Bilanzsignale aus Q2 2026 das Sentiment stabilisieren.
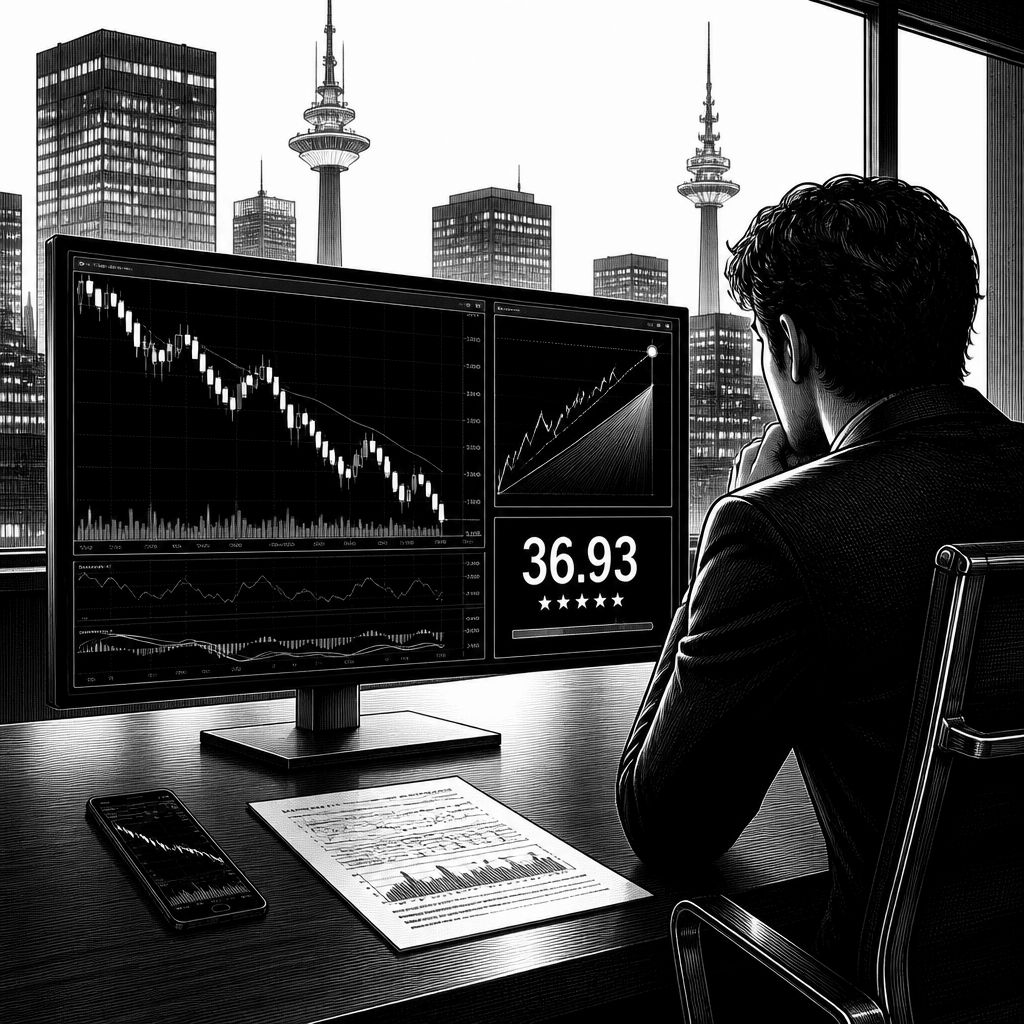
Am 18.09.2026 steht die Deutsche-Telekom-Aktie im deutschen Handel spürbar unter Druck: Rund 3,1 % Tagesverlust signalisieren, dass Anleger den Telekomsektor an diesem Stichtag offenbar stärker abverkaufen als den Gesamtmarkt. Im Xetra-Handel bewegte sich das Papier laut den im Marktüberblick genannten Kursständen im mittleren 20-EUR-Bereich. Damit liegt die Aktie nicht nur unter dem von vielen Modellannahmen geprägten Kursniveau, sondern entfernt sich auch deutlich von einem 52-Wochen-Hoch im Bereich von grob 30 EUR, was psychologisch zwei Effekte auslöst: kurzfristige Risikoaversion und gleichzeitig die Erwartung, dass es bei einer Stabilisierung der Sektor-Nachfrage zu einem schnellen Repricing kommen kann.
Technisch betrachtet ist diese Diskrepanz zwischen Kursverlauf und Bewertungsannahmen der eigentliche Reibungspunkt. Das durchschnittliche Kursziel aus dem Analystenkonsens wird mit 36,93 EUR beziffert, während der Kurs am selben Tag in den unteren Kursbereichen handelt. Rechnerisch ergibt sich daraus ein Abstand von rund einem Drittel zum Konsenswert, was in der Praxis selten nur aus „Zufall“ entsteht, sondern meist zwei Ursachen bündelt: Entweder ist der Markt vorübergehend zu pessimistisch, oder die Analysten unterstellen eine schnellere Normalisierung operativer Kennzahlen beziehungsweise Risikoprämien. Auffällig ist dabei, dass die Verteilung der Kursziele nach oben und unten moderat streut: Ein Haus nennt 35,00 EUR, andere setzen Werte bis zu 40 EUR an. Das spricht für einen Konsens, der eher an Ergebniserwartungen und weniger an einem einzelnen Extrem-Szenario hängt.
Damit rückt die Fundamentalseite in den Vordergrund, weil sich das Analystenbild nicht losgelöst von den jüngsten Unternehmenszahlen erklärt. Für Q2 2026 wird berichtet, dass der Konzernumsatz im Vergleich zum Vorjahr um einen zweistelligen Prozentbetrag gesteigert werden konnte und zugleich ein Gewinn im Milliardenbereich ausgewiesen wurde. Gleichzeitig bestätigte der Konzern die Jahresprognose für 2026, was in der Marktlogik ein wichtiger Stabilitätsanker ist: In Phasen, in denen der Sektor unter Bewertungsdruck gerät, reduzieren bestätigte Guidance und konsistente Ergebnisfortschreibung häufig die Wahrscheinlichkeit, dass das Management später „nachjustieren“ muss. Ergänzend heißt es, dass das Kerngeschäft bei Mobilfunk- und Festnetzverträgen weiter wuchs und insbesondere das US-Segment einen wesentlichen Beitrag zum Umsatz leistete; zudem habe sich die operative Marge gegenüber Q2 2025 verbessert.
Der zweite, entscheidende Strang ist der sektorale Kontext. Ein Marktkommentar verwies darauf, dass eine Neubewertung beim französischen Wettbewerber Orange nach einer Rating- und Kurszielsenkung durch Morgan Stanley den gesamten Telekomsektor belasten kann. Genau hier entstehen die kurzfristigen Marktreaktionen: Wenn Anleger die Bewertung eines „Peers“ neu ordnen, wird diese Neubewertung oft als Signal für eine breitere Neubewertung des Sektors interpretiert, selbst wenn einzelne Unternehmen – wie die Deutsche Telekom – in Teilmärkten anders aufgestellt sind. Aus dem gleichen Kontext wird zugleich betont, dass die Deutsche Telekom im Vergleich zu Orange eine stärkere Position im US-Markt besitzt und ein breiter diversifiziertes Ertragsprofil hat. Für das mittelfristige Bild könnte das bedeuten, dass die Cashflows robuster ausfallen und damit die Dividendenfähigkeit besser abgesichert sein könnte, auch wenn es kurzfristig weiterhin zu Branchenschwankungen kommt.
Für Anleger stellt sich damit die Frage, ob der Kurseinbruch vom 18.09.2026 vor allem ein Stimmungs- und Bewertungsproblem ist oder ob sich die operativen Erwartungen bereits sichtbar nach unten verschieben. Die Analysten würden Letzteres zumindest nicht in dieser Schärfe abbilden: In der genannten Auswertung werden 17 von 18 erfassten Analysten als „Kauf“ eingeordnet, einer als „Halten“, was im Konsens in Richtung Strong Buy ausläuft. Für die Marktlogik ist das ein Signal, dass die Mehrheit der Analysten den fairen Wert aktuell über dem Kursniveau verortet. Gleichzeitig bleibt der Markt sensibel, sobald neue Nachrichten aus dem europäischen Wettbewerbsumfeld (wie Rating-Aktionen oder Kurszielrevisionen) weitere Sektor-Fade-Outs auslösen. Genau in solchen Phasen zeigt sich, ob die Aktie ihre „Unterbewertung“ eher über mehrere Sessions abarbeitet oder ob der Druck noch anzieht, bis die Guidance- und Margenstory erneut in der Preisbildung dominiert.
Unterm Strich vereint der 18.09.2026 zwei Geschichten, die sich kurzfristig widersprechen: Auf der einen Seite steht der spürbare Abgabedruck mit rund 3,1 % Verlust und einem Kurs im mittleren 20-EUR-Bereich. Auf der anderen Seite steht ein Konsens-Kursziel von 36,93 EUR, der dem aktuellen Kurs ein rechnerisches Aufwärtspotenzial von rund 36 % zuschreibt – flankiert von Q2-2026-Daten wie Umsatzwachstum, Gewinn im Milliardenbereich und bestätigter Jahresprognose. Die nächsten Auslöser dürften weniger in isolierten Kursbewegungen liegen, sondern in der Frage, ob der Telekomsektor die Neubewertungseffekte wieder aus den Preisen herausnimmt oder ob weitere peer-getriebene Risikoanpassungen den Abstand zum Analystenkonsens vorerst vergrößern. Für das aktive Portfoliomanagement ergibt sich daraus ein klassischer Bewertungscheck: Wie schnell kann der Markt die fundamentale Erwartungslinie wieder einholen, wenn neue Sektorimpulse eintreffen?


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Deutsche Telekom unter Druck: Warum Analysten 36,93 EUR als Chance sehen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Deutsche Telekom unter Druck: Warum Analysten 36,93 EUR als Chance sehen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Deutsche Telekom unter Druck: Warum Analysten 36,93 EUR als Chance sehen« bei Google Deutschland suchen, bei Bing oder Google News!