


LONDON (IT BOLTWISE) – Home Depot hat im zweiten Quartal des Geschäftsjahres 2026 den Umsatz um 5,71 % auf 47,86 Milliarden USD gesteigert und das verwässerte Ergebnis je Aktie auf 4,79 USD erhöht. Für das Gesamtjahr nennt das Unternehmen eine Umsatzbandbreite von etwa 2,5 % bis 4,5 % und eine bereinigte operative Marge zwischen rund 12,8 % und 13,0 %. Die UBS bestätigte am 18.09.2026 ihr Buy-Rating und hielt das Kursziel bei 420,00 USD. Damit rückt vor allem die Frage in den Fokus, ob die Margen- und Ergebnisqualität trotz Zinsdruck im Immobilienmarkt durchhält.
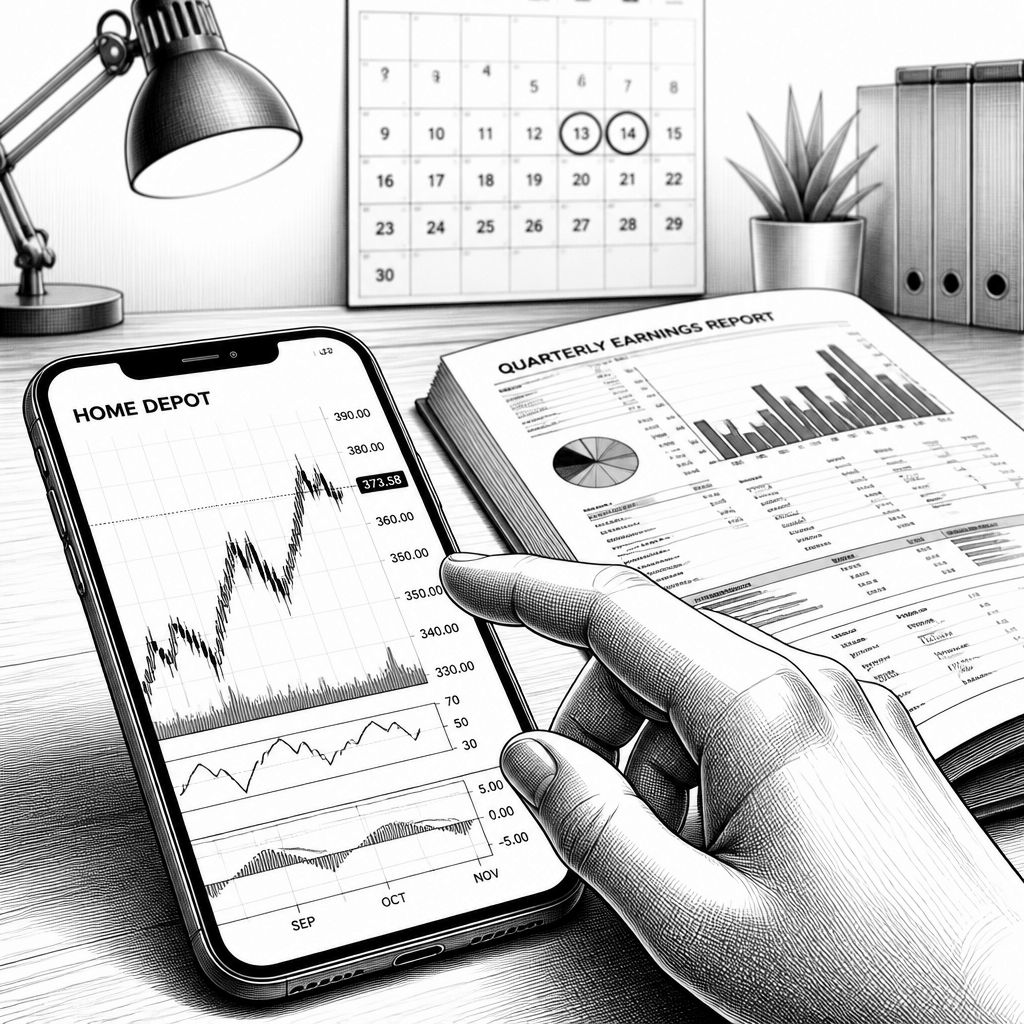
Die Home-Depot-Aktie wirkt nach dem zweiten Quartal nicht wie ein reines „Beat-or-not“-Storytelling, sondern wie eine klare Bestätigung der operativen Basis: Im Q2 2026 stieg der Umsatz auf 47,86 Milliarden USD, nach 45,28 Milliarden USD im Vorjahr. Das entspricht +5,71 % und ist zugleich der Treiber, der den Markt kurzfristig beruhigt. Auffällig ist aber, dass nicht nur die Top-Line zulegt, sondern auch die Gewinnseite: Das verwässerte Ergebnis je Aktie erhöhte sich von 4,58 USD auf 4,79 USD. Damit verschiebt sich der Fokus von der reinen Umsatzdynamik hin zur Frage, ob die Ertragsqualität Schritt halten kann – ein Punkt, der für Retailer gerade in Phasen mit wechselnder Bau- und Renovierungsnachfrage entscheidend ist.
Technisch-analytisch betrachtet lässt sich die Meldung als Mischung aus Volumen, Preis-/Mix-Effekten und Kostenkontrolle lesen. Home Depot nennt als zusätzliche Realitätsebene die Entwicklung der vergleichbaren Umsätze: Sie stiegen im zweiten Quartal 2026 um 1,7 %. In den US-Geschäften lag das Wachstum bei 1,3 %, was in der Logik des Heimwerkersegments auf eine robuste, aber nicht überhitzte Nachfrage hindeutet. Dazu passt auch die Differenz zwischen Umsatzplus (+5,71 %) und schwächerem Vergleichsumsatz (+1,7 %): Solche Muster entstehen häufig, wenn Wachstumsimpulse aus Flächeneffekten, Sortiment-Mix oder anderen Faktoren kommen, während die „same-store“-Perspektive konservativer bleibt. Für Entscheider ist das weniger akademisch als strategisch: Wenn sich die Marge nur deshalb verbessert, weil externe Effekte durchschlagen, kippt die Bewertung schneller als wenn der Kostenblock stabil bleibt.
Im Ausblick versucht der Konzern genau diese Stabilitätsstory zu verankern. Für das Geschäftsjahr 2026 peilt Home Depot laut zusammengefasster Unternehmensguidance eine Umsatzsteigerung von etwa 2,5 bis 4,5 % gegenüber 2025 an. Bei den vergleichbaren Umsätzen soll es im Gesamtjahr etwa „stabil bis plus 2,0 %“ werden. Dazu kommt eine bereinigte operative Marge zwischen rund 12,8 und 13,0 % – also ein Korridor, der signalisiert: Wachstum ja, aber mit klarer Kosten- und Ergebnisdisziplin. Auch beim bereinigten Ergebnis je Aktie wird die Linie gezogen: Home Depot strebt für 2026 ein Wachstum von ungefähr null bis plus 4,0 % gegen das Vorjahr an. Das liest sich wie eine bewusste Priorisierung der Ergebnisqualität gegenüber aggressiver Wachstumsplanung. Ergänzend liefert die Halbjahresentwicklung zusätzliche Substanz, weil der operative Cashflow in den ersten sechs Monaten 11,4 Milliarden USD erreichte und damit die Fähigkeit unterstreicht, aus dem laufenden Geschäft substanzielle Mittelzuflüsse zu generieren.
Marktseitig spiegelt sich die Relevanz dieser Guidance direkt in der Analystenreaktion wider. Die UBS bestätigte am 18.09.2026 ihre Einstufung mit Buy und hielt das Kursziel bei 420,00 USD; als Referenz diente ein Schlusskurs von 302,51 USD am 18.09.2026. Gleichzeitig wird in der Konsenssicht ein durchschnittlicher Zielkurs um 375,18 USD genannt, was ausgehend von einem Kursniveau um 300,00 USD rechnerisch ein Aufwärtspotenzial von etwa 25,1 % ergibt. Solche Spannweiten sind im Wesentlichen ein Ausdruck davon, wie unterschiedlich Marktteilnehmer die Wahrscheinlichkeit bewerten, dass die Margenbandbreite (12,8 % bis 13,0 %) auch unter realen Belastungen eingehalten wird. Denn genau dort lauert das nächste Kapitel der Story: Zinsniveau und Immobilienmarkt beeinflussen Bau- und Renovierungszyklen. In der Quelle wird dazu betont, dass die Transaktionszahlen am US-Häusermarkt sich auf einem historischen Tiefstand befinden und die Aktie rund 11 % unter dem medianen Bewertungsmultiplikator der vergangenen fünf Jahre gehandelt wird. Für das Bewertungsthema heißt das: Der Markt preist Vorsicht ein, fordert aber gleichzeitig einen Nachweis, dass die Gewinnstabilität nicht nur kurzfristig ist.
Für Anleger und das operative Management ist deshalb die nächste Stufe fast immer die gleiche: Welche Teile der Nachfrage drehen – und wie robust bleiben Marge und Cashflow. Der Konzern liefert dafür bereits Ankerpunkte: In den ersten sechs Monaten 2026 lagen die Netto-Umsätze bei insgesamt 89,6 Milliarden USD (+5,3 %), während der Nettogewinn bei 8,1 Milliarden USD lag. Gleichzeitig zeigt das erste Quartal 2026 mit 41,8 Milliarden USD Umsatz und +4,8 % im Vergleich zum Vorjahr, dass das Wachstum nicht nur auf ein Quartal beschränkt war. Dennoch bleibt das Risikoumfeld plausibel: Wenn größere Projekte im Heim- und Wohnungsbau langsamer realisiert werden, verschiebt sich die Last häufig in Richtung kleinerer Renovierungs- und Instandhaltungsvorhaben. Genau deshalb ist Home Depots Betonung der vergleichbaren Umsatzspanne („stabil bis plus 2,0 %“) und des operativen Margenkorridors so wichtig: Sie wirken wie ein Plan, der die Nachfrage über mehrere „Schichten“ hinweg abdecken soll.
Der unmittelbare Timing-Treiber folgt mit dem nächsten Berichtstermin. Für das dritte Quartal 2026 erwartet die Quelle die Präsentation der Zahlen am 17.11.2026, und bis dahin wird der Markt besonders darauf achten, ob die Guidance bestätigt oder angepasst wird. Der Bewertungsgrund liegt auf der Hand: Ein Umsatzband von 2,5 bis 4,5 % Wachstum und ein mögliches Ergebniswachstum von bis zu 4,0 % stehen im Spannungsfeld zwischen konjunktureller Eintrübung und weiterhin solider Heimwerker-Nachfrage. Auch der Kursrahmen ist Teil der Wahrnehmung: Am 20.09.2026 lag der Kurs vor dem Hintergrund eines 52-Wochen-Bandes von 289,10 USD bis 418,58 USD bei 302,51 USD (Schlusskurs vom 18.09.2026). Damit notiert der Titel deutlich unter dem Hoch, aber klar über dem Tief – ein Umfeld, in dem selbst „gute“ Zahlen den Markt nur dann dauerhaft überzeugen, wenn sie die Marge und die Ergebnisqualität in den Folgequartalen tragen.
Technologisch ist Home Depot zwar kein klassischer Softwarewert, aber der Mechanismus, der hier entscheidet, ist ähnlich wie in datengetriebenen Betriebssystemen: Entscheidungen müssen in der Fläche konsistent durchgeroutet werden. Im Retail bedeutet das praktisch, dass Beschaffung, Lager- und Logistikprozesse, Pricing-Mechaniken sowie Filial- und Sortimentsteuerung so zusammenspielen, dass sich die operative Marge nicht nur kurzfristig „glätten“ lässt. Genau diese Erwartung steckt in der Spanne von 12,8 % bis 13,0 % und in der Cashflow-Betonung der Halbjahreszahlen. Wenn der nächste Report am 17.11.2026 zeigt, dass der Konzern die Bandbreite einhalten kann, dürfte das die Bewertungserwartung stützen; wenn dagegen ein Teil der Guidance nicht erreicht wird, wird der Markt die Sicherheitsmarge gegen das Hochniveau schnell wieder neu ansetzen. Für den Kursverlauf ist daher weniger die Frage „warum waren die Q2-Zahlen gut“, sondern „wie gut passt das in die Folgequartale“ – und dafür liefert der November-Termin das entscheidende Signal.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Home-Depot-Aktie legt nach Q2-Zahlen zu: UBS hält Kursziel bei 420 USD" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Home-Depot-Aktie legt nach Q2-Zahlen zu: UBS hält Kursziel bei 420 USD" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Home-Depot-Aktie legt nach Q2-Zahlen zu: UBS hält Kursziel bei 420 USD« bei Google Deutschland suchen, bei Bing oder Google News!