


LONDON (IT BOLTWISE) – Die Hugo-Boss-Aktie pendelt am 21.09.2026 auf Xetra nur knapp über dem Übernahmegebot von Frasers. Der Kurs liegt bei rund 38,00 EUR, der Abstand zum angebotenen Preis von 38 EUR beträgt nur etwa 0,03 %. Parallel dazu sorgt die reguläre Indexüberprüfung für einen Wechsel: Hugo Boss rutscht aus dem MDAX in den SDAX. Für Anleger bleibt damit vor allem die Frage, wie sich das operative Geschäft bis zum erwarteten Turnaround ab 2027 entwickelt.
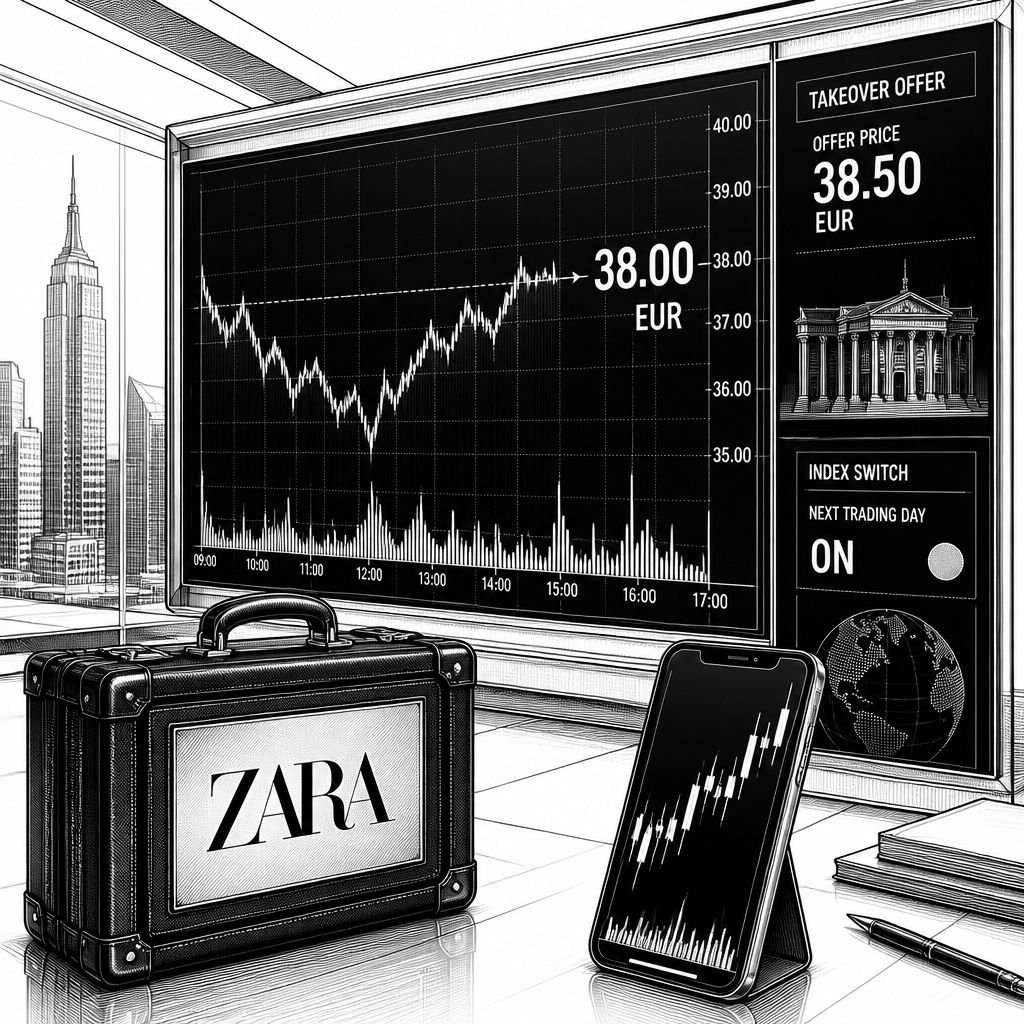
Am 21.09.2026 zeigt sich bei der Hugo-Boss-Aktie eine bemerkenswerte Marktreaktion: Auf Xetra notiert der Titel bei rund 38,00 EUR und damit nur minimal über dem angebotenen Übernahmepreis von 38 EUR je Aktie. Der Markt bepreist das Gebot damit ausgesprochen eng, obwohl die Transaktion strategisch weitreichend sein kann, weil sich mit Frasers ein neuer Kontroll- und Gestaltungspartner durchsetzen dürfte. Interessant ist dabei nicht nur das absolute Kursniveau, sondern die enge Spanne: Der letzte Schlusskurs wird mit 37,99 EUR angegeben, die Tagesveränderung liegt entsprechend bei etwa 0,03 %. In der Praxis bedeutet das häufig, dass die Wahrscheinlichkeit zusätzlicher Prämien gegenüber dem Gebot kurzfristig als begrenzt angesehen wird.
Dieser Fokus auf den Angebotspreis wird durch den zweiten Taktgeber der Meldung verstärkt: Hugo Boss wechselt im Rahmen der regulären Indexüberprüfung von MDAX zu SDAX. Die Indexzugehörigkeit beeinflusst Börsenströme häufig indirekt über Indexfonds, passive Vehikel und die Neuallokationen bei Rebalancing-Terminen. Wenn eine Aktie vom MDAX in den SDAX übergeht, kann sich ihre Sichtbarkeit in breit diversifizierten Mandaten reduzieren, weil viele Anleger ihre Mittel an Indexuniversen koppeln, die sich an den bekanntesten Barometern orientieren. Gleichzeitig kann der Umstieg in den SDAX auch die Nutzerbasis verändern: Im Mid-Cap-Umfeld sind die Handelsmuster und die Liquiditätsprofile oft anders, was sich in kurzfristigen Kurseffekten zeigen kann. Dennoch bleibt das Bild insgesamt klar: Die operative Erwartung und das Übernahmeangebot dominieren, während der Indexwechsel eher als Verstärker im Hintergrund wirkt.
Technisch und finanziell verdichtet sich die Situation bei den Kernparametern des Angebots. Für die noch ausstehenden 74 % der Hugo-Boss-Aktien nennt der Kontext einen baren Kaufpreis von rund 2,0 Mrd. EUR, was rechnerisch exakt auf den Angebotspreis von 38 EUR je Aktie hinausläuft. Die Prämie wird mit rund 4 % auf den Durchschnittskurs verortet, der in diesem Zusammenhang als Referenz dient. Solche Prämien liegen bei öffentlichen Offerten häufig innerhalb eines Korridors, in dem ein Teil der Kontrollprämie bereits im Gebot steckt, aber ein nennenswerter Überraschungseffekt durch einen deutlich höheren Zielkurs gerade nicht zwingend eingepreist wird. Entsprechend passt auch die Beobachtung, dass die Aktie zur selben Zeit nur geringfügig über 38,00 EUR handelt. Für Institutionen ist das relevant, weil sich hier ein Teil des „Spread“-Risikos zwischen Gebot und Marktpreis kurzfristig klein hält – allerdings nur, solange das Gebot seine Erwartungslogik nicht verliert.
Parallel zum Kapitalmarkt-Setup rückt das operative Profil in den Vordergrund, weil die Übernahmeprämie allein keine Investitionslogik für die mittel- und langfristige Entwicklung liefert. In der Darstellung wird betont, dass der operative Gewinn (EBIT) im ersten Quartal 2026 um 42 % gegenüber dem Vorjahreszeitraum zurückgegangen sei. Für die zweite Jahreshälfte wird zudem ein organischer Umsatzrückgang von 9 % im zweiten Quartal 2026 genannt, während die Erlöse in Europa, Nahost und Afrika sogar um 13 % niedriger ausfallen sollen. Gleichzeitig wird eine verbesserte Bruttomarge erwähnt, die ausgereicht haben soll, um Gewinnerwartungen zu übertreffen. Diese Mischung aus rückläufigen Top-Line-Zahlen und gleichzeitig stabilerer oder sogar besserer Margenentwicklung ist für Mode- und Luxusunternehmen ein klassischer Prüfstein: Sie zeigt, wie stark Preis- und Mixeffekte sowie Kostensteuerung die Ergebnisrechnung stützen können, auch wenn das Verbraucherverhalten kurzfristig schwankt.
Historisch wird in diesem Kontext auf das Geschäftsjahr 2025 mit einem Umsatz von 4.270 Mio. EUR verwiesen. Daraus wird ein erwarteter Rückgang der Umsätze für 2026 um rund 9 % abgeleitet, während für 2027 eine leichte Erholung um etwa 2 % in Aussicht gestellt wird. Entscheidend ist dabei weniger die absolute Prozentzahl als die Richtung, weil sie die Unternehmensführung in eine Zielsetzung einbettet: Für das laufende Jahr wird eine Guidance zum operativen Ergebnis (EBIT) von 300 bis 350 Mio. EUR genannt. Wenn bei gleichzeitig rückläufigem Umsatz eine klare Ergebniszielspanne bestehen bleibt, dann deutet das auf eine aktive Steuerung entlang Kosten, Einkauf, Logistik und vor allem auf die Margeffekte in den Produktlinien hin. Für Anleger, die den Turnaround ab 2027 einpreisen, verschiebt sich dadurch die Aufmerksamkeit: Nicht nur das Angebotspreis-Event zählt, sondern ob sich die Ergebnisentwicklung tatsächlich in die angekündigte Richtung fortsetzt.
Auch die Bewertungsperspektive bleibt eng an die Angebotslogik gekoppelt, aber sie ist nicht identisch mit dem reinen Gebot. Laut Einschätzung, die im Marktumfeld mit einer Halteempfehlung verbunden wird, bleibt der Wert trotz gestiegenem Einfluss von Frasers weiterhin knapp über dem Angebotspreis gehandelt. Gleichzeitig wird aus dem Markt heraus beschrieben, dass der enge Abstand zum Gebot als Ausdruck begrenzter Erwartungen auf einen deutlichen Aufschlag interpretiert werden kann. Aus einer Konsenssicht wird zudem auf eine Unterbewertung verwiesen, die mit der Erwartung eines Turnarounds ab 2027 verknüpft ist. Dass hier ein Analystenkommentar genannt wird, der auf eine fortbestehende Unterbewertung und die Brücke zum operativen Ausblick setzt, passt zu einem typischen Muster: Sobald sich die operative Erzählung stabilisiert, kann der Markt auch ohne weitere Prämie wieder mehr Wert auf Fundamentaldaten legen.
Für die Bewertung der Gesamtsituation spielen neben dem Kursniveau auch die Marktkennzahlen eine Rolle. Die Marktkapitalisierung wird mit rund 3,01 Mrd. EUR angegeben, womit Hugo Boss im Mid-Cap-Segment eingeordnet bleibt. Diese Größenordnung beeinflusst, wie stark einzelne Orderflüsse und Rebalancing-Aktionen wirken können. Ergänzend wird erwähnt, dass die Aktie gegenüber einem kurzfristigen Referenzzeitraum um rund 0,65 % nachgegeben habe, was auf eine leichte Konsolidierung nach früheren Bewegungen hindeutet. In Summe entsteht damit ein Bild aus drei Ebenen: erstens das harte Angebot von 38 EUR, zweitens die Indexbewegung von MDAX zu SDAX als struktureller Stromeffekt, und drittens der operative Pfad mit deutlicher Belastung in 2026 und einem erwarteten Wendepunkt ab 2027. Für Unternehmen und Investoren ist dabei besonders relevant, dass die Zeitspanne bis zum Turnaround eng mit der Frage zusammenhängt, wie stark das Marktgeschehen durch das Übernahme-Event dominiert.
Für die nächsten Schritte bedeutet das vor allem: Wer sich an der Hugo-Boss-Aktie orientiert, muss beide Entscheidungslogiken parallel betrachten. Kurzfristig zählt die Wahrscheinlichkeit, dass der Markt während der Phase bis zur Umsetzung des Angebots kaum Mehrprämie einpreist – sichtbar im nahezu identischen Kurs zum Gebot. Mittelfristig zählt die Frage, ob sich EBIT und Umsatzdynamik wie beschrieben stabilisieren lassen, sodass die Guidance nicht nur als Zielkorridor bestehen bleibt, sondern in Ergebniszahlen übersetzt wird. Der Indexwechsel in den SDAX kann zusätzlich dazu führen, dass sich Liquidität und Investor-Base verschieben, was die Volatilität rund um Termine verändern kann. Genau darin liegt die praktische Konsequenz: Die Aktie bewegt sich in einem Spannungsfeld aus Corporate-Action und Unternehmensperformance, und der enge Kursabstand zum Angebot macht deutlich, dass der Markt derzeit vor allem den „Preis“ bewertet – nicht die nächste große operative Überraschung.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Hugo-Boss-Aktie nach MDAX-Wechsel kaum über 38-Euro-Gebot" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Hugo-Boss-Aktie nach MDAX-Wechsel kaum über 38-Euro-Gebot" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Hugo-Boss-Aktie nach MDAX-Wechsel kaum über 38-Euro-Gebot« bei Google Deutschland suchen, bei Bing oder Google News!