


LONDON (IT BOLTWISE) – Subprime-Autokreditgeber erhöhen nicht die Fahrzeugnachfrage, sondern stabilisieren gezielt den Cashflow hinter den verbrieften Krediten. Laut Beschreibung sorgen verlängerte Laufzeiten für niedrige Fälligkeitsraten auf dem Papier, während schnelle Rückholungen Sicherungswerte vor tatsächlichen Verlusten schützen. Damit verschiebt sich das Risiko systematisch weg von den Originatoren hin zu Kreditnehmern und nachgelagert auch zu Dritten wie dem Gebrauchtwagenmarkt und Steuerzahlern. Offen bleibt dabei, in welchem Umfang strengere Regeln für Kapitalunterlegung und Offenlegung den Zyklus nachhaltig bremsen.
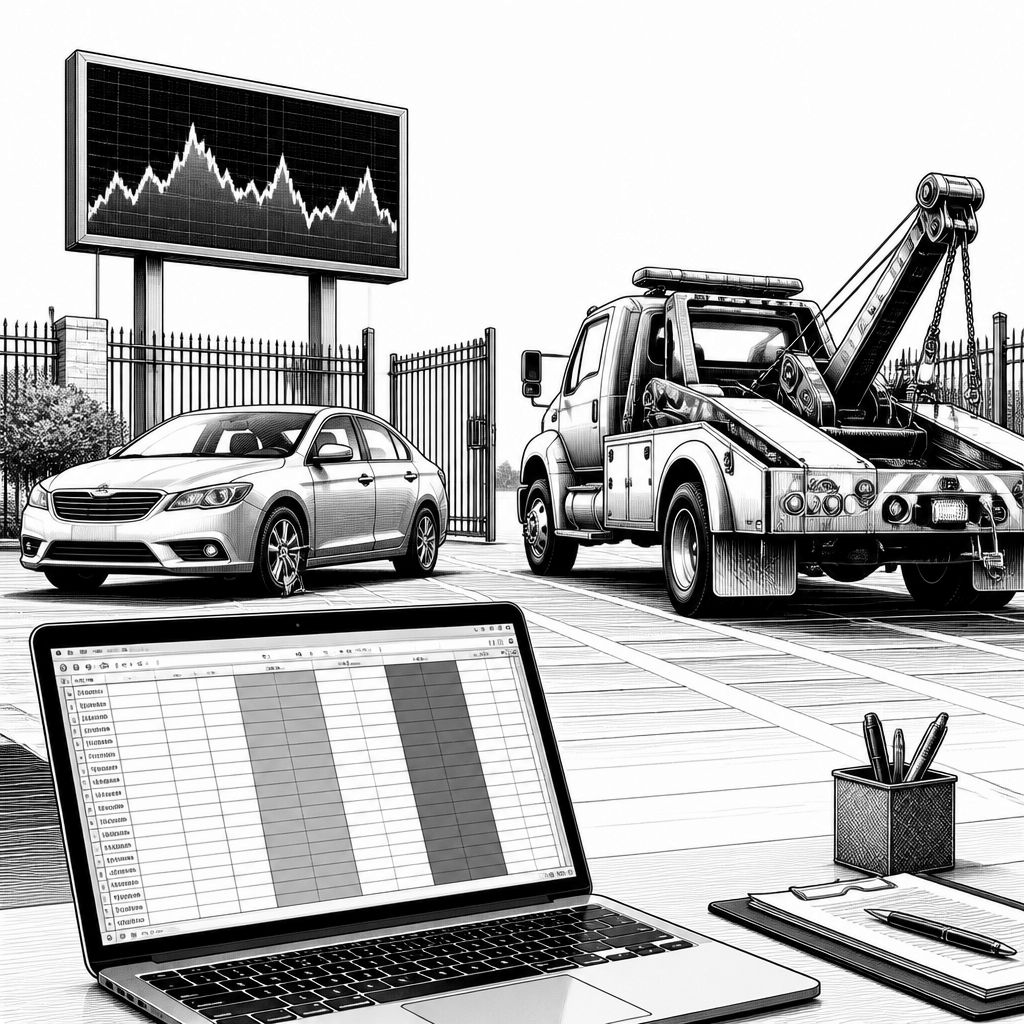
Subprime-Autokredite werden in der Praxis selten als reines „Käuferproblem“ verhandelt. Stattdessen geht es um eine Finanzierungslogik: Kreditgeber gestalten Zahlungsströme und Sicherheiten so, dass für Investoren planbarere Renditen entstehen. Wenn verlängerte Rückzahlungspläne die Fälligkeitsraten künstlich niedriger halten, wirkt das zunächst wie Stabilität im Datenblatt. Parallel dazu werden Fahrzeuge im Fall schneller Rückholungen eher gesichert, bevor sich operative Verluste durchsetzen. Genau diese Kombination zielt auf die Anforderungen von sekuritisierenden Strukturen ab, bei denen der Quartals-Renditeindruck für die Investoren im Vordergrund steht.
Technisch betrachtet läuft das Muster auf eine Steuerung von Timing und Verlustrealisation hinaus. Der Mechanismus folgt dabei zwei scheinbar gegenläufigen Stellschrauben: längere Laufzeiten drücken die sichtbaren Ausfälle zeitlich nach hinten, während Rückholungen den Sicherungswert frühzeitig „einfangen“. Auf dem Papier sieht das dann so aus, als seien weniger Kredite im relevanten Zeitraum fällig. In der Realität bedeutet das jedoch nicht, dass die Wirtschaftlichkeit der Kreditvergabe robuster wird, sondern dass das Risiko in den Pool-Strukturen anders verteilt und zeitlich verschoben wird. Für den Kreditnehmer heißt das oft: Die monatliche Belastung bleibt, während der Aufbau von Eigenkapital am Fahrzeug faktisch erschwert wird.
Die Frage, wer am Ende die Rechnung bezahlt, wird im beschriebenen Modell recht eindeutig. Der Kreditnehmer trägt Zinsen und Gebühren und verliert zusätzlich Mobilität, falls das Auto wegfällt. Sobald das Fahrzeug zurückgeht, wandert es häufig in Auktionen, was die Gebrauchtwagenpreise drücken kann. Niedrigere Wiederverkaufswerte wirken dann als Kaskade auf den Markt, unter anderem über höhere Versicherungskosten für andere, die noch im normalen Handel kaufen. Damit wird aus einem lokalen Ausfallrisiko ein Breitenproblem, weil der Gebrauchtwagenmarkt die entstehenden Preiswirkungen in laufende Kosten übersetzt.
Gleichzeitig verweist die Darstellung auf einen zweiten Hebel: rechtliche Einstufungen und daraus folgende Regress- und Durchsetzungsmöglichkeiten. Wenn dieselben bundesstaatlichen und staatlichen Regeln diese Kredite als „gewöhnliche Verbraucherkredite“ behandeln, können Originatoren laut Beschreibung weiterhin vor wirksamen Regressansprüchen geschützt sein. In der Folge bleibt die Anreizstruktur stabil: Wer strukturiert, sodass Verluste nach unten in sekuritisierten Pools weitergegeben werden, muss die eigene Risikobilanz weniger stark über nachträgliche Durchsetzungskosten absichern. Der zentrale Punkt für Entscheider ist damit weniger die einzelne Kreditentscheidung, sondern die Gesamtkonstruktion aus Vertragsgestaltung, Sicherungsrealisation und dem juristischen Durchgriff.
Am Markt wird das beschriebene Risiko offenbar nicht nur verstanden, sondern sogar „eingepreist“. Investoren sollen dem Papier dennoch nach wie vor eine Rolle beimessen, weil die Struktur darauf ausgelegt ist, Verluste in Richtung der unteren Trancheffekte bzw. in nachgelagerte Verlustpfade zu verlagern. Solange Kapital günstiger bleibt und Offenlegungspflichten schwach ausfallen, entsteht aus Sicht der Investoren kein unmittelbarer Zwang, die Mechanik zu durchbrechen. Genau hier liegt der zyklische Charakter: Wenn Regulierungsrahmen die Verbriefungsmaschine nicht spürbar an harte Kosten knüpfen, bleibt die Renditelogik erhalten und der Kreislauf kann sich wiederholen.
Für die Praxis bedeutet das: Unternehmen und Finanzierer sollten weniger in der Schlagwortdebatte „riskantes Kreditgeschäft“ verharren, sondern die End-to-End-Mechanik prüfen. Dazu gehört die Frage, wie Laufzeiten und Rückholprozesse in den Cashflow-Modellen abgebildet werden, welche Sicherungswertannahmen realistisch sind und wie der Gebrauchtmarkt solche Rückläufe verarbeitet. Auch das Zusammenspiel aus Vertragsrechten, Regressfähigkeit und Durchsetzungslücken entscheidet darüber, ob Anreize zu verantwortlicher Kreditvergabe entstehen oder ob sich die Strukturen dauerhaft selbst stabilisieren. Selbst wenn der Markt das Risiko kurzfristig einpreist, kann eine nachhaltige Änderung nur dort ansetzen, wo Kapitalunterlegung und Transparenz die Kosten der Konstruktion spürbar erhöhen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Subprime-Autokreditgeber: So werden Renditen über Cashflow-Stabilität geschützt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Subprime-Autokreditgeber: So werden Renditen über Cashflow-Stabilität geschützt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Subprime-Autokreditgeber: So werden Renditen über Cashflow-Stabilität geschützt« bei Google Deutschland suchen, bei Bing oder Google News!