


LONDON (IT BOLTWISE) – Finanzielle Stabilität gilt als zusätzlicher Faktor für militärische Einsatzbereitschaft: Wer zuhause Spielraum schafft, reagiert schneller auf unvorhersehbare Ausgaben und neue Dienstverhältnisse. Die Grundlage bildet ein Notfallfonds, der Schritt für Schritt über kleinere Einzahlungen wächst. Dazu kommt ein realistisches Budget, um hoch verzinste Schulden abzuarbeiten und Stress zu reduzieren. Ergänzend werden militärische Unterstützungsleistungen und passende Kontomodelle für kurzfristige sowie mittelfristige Ziele eingeordnet.
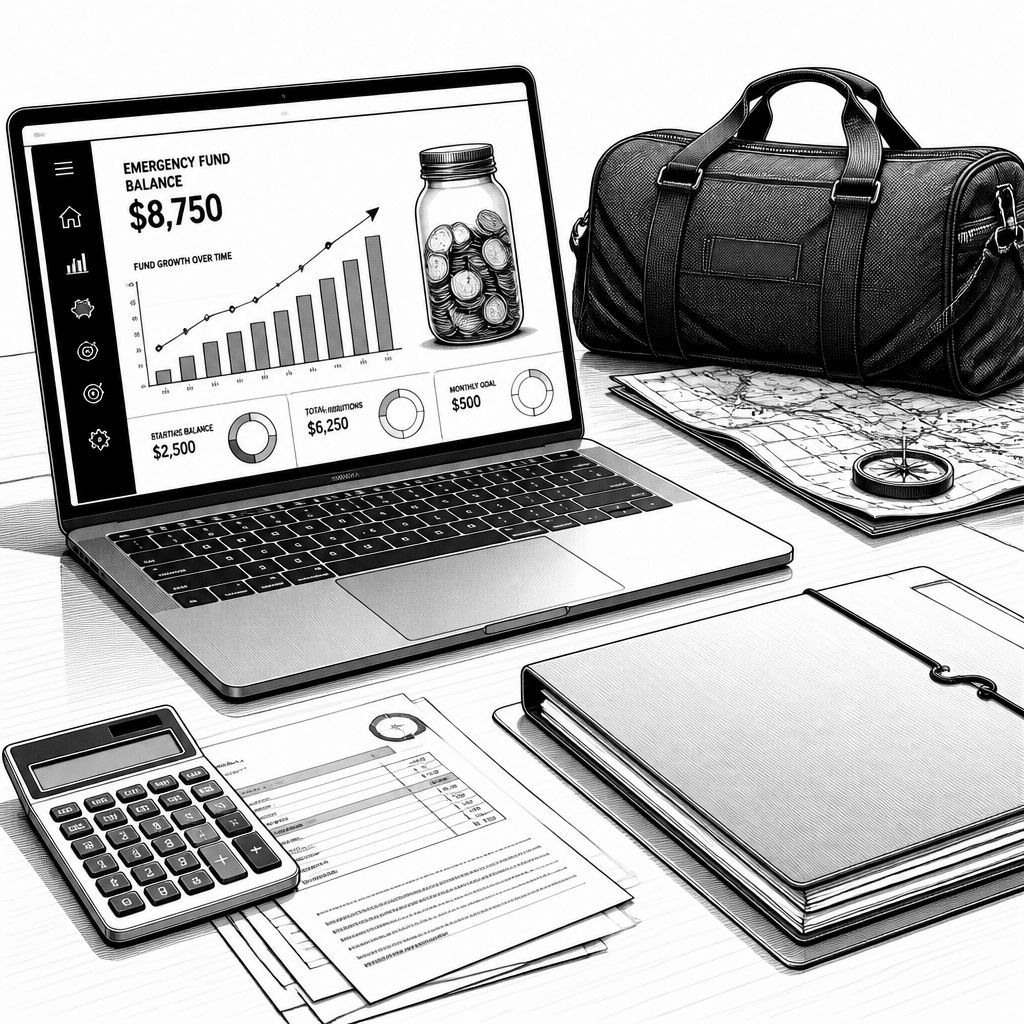
Militärische Einsatzbereitschaft wird meist in Trainingsplänen und Logistikketten gedacht. Der praktische Alltag zeigt jedoch eine zweite Dimension: Entscheidungen am Wohnort, Ausgaben im Haushalt und die finanzielle Reaktionsfähigkeit in Übergangsphasen entscheiden oft mit darüber, wie schnell sich eine Familie nach Veränderungen wieder sortiert. Genau an dieser Schnittstelle setzt die aktuelle Einordnung an, wonach eine solide finanzielle Grundlage zu der Fähigkeit beiträgt, mit dem Unerwarteten umzugehen – etwa, wenn sich Einsätze verschieben, plötzlich neue Auflagen entstehen oder die nächste PCS-Phase (Permanent Change of Station) früher oder teurer wird als gedacht.
Zentral ist dabei nicht die Annahme, jede Ausgabe voraussagen zu können, sondern die Schaffung von Puffermechanismen. In den Worten von Thomas Racca, Manager für Personal-Finance-Management bei einer US-Finanzinstitution, geht es um Gewohnheiten im Tagesgeschäft: „While you can’t predict every expense or know exactly when the next set of orders, PCS move, deployment or unexpected challenge will come, you can prepare for it.“ Er verknüpft das direkt mit konkreten Stellschrauben wie einem gepflegten Überblick über die eigene Geldverwendung und einem tragbaren Schuldenniveau. Hintergrund: In Haushalten mit wechselnden Belastungen treffen kurzfristig steigende Kosten selten nur auf das Konto, sondern auf die gesamte Planbarkeit – von der Miet- oder Wohnsituation bis zu Ausgaben, die nicht im Budget vorgesehen waren, etwa eine unerwartete Autoreparatur oder eine temporäre Deckungslücke bei der Unterkunft.
Als erster Baustein wird deshalb ein Notfallfonds genannt. Die Logik dahinter ist wirtschaftlich simpel, aber in der Umsetzung relevant: Schon ein kleiner, regelmäßiger Anteil vom Gehalt kann mit der Zeit einen finanziellen Korridor schaffen, der Ausreißer abfedert. Das Ziel muss nicht sein, sofort große Summen bereitzuhalten; entscheidend ist die Konsistenz. Im zweiten Schritt kommt dann die Budgetplanung für hoch verzinste Verbindlichkeiten hinzu. Wer nach einem Grundniveau von Ersparnissen eine Strategie gegen hoch verzinste Schulden entwickelt, schafft typischerweise mehr Luft im Monatsbudget – nicht, weil Ausgaben verschwinden, sondern weil die Zinslast reduziert wird. Damit verschiebt sich die Haushaltsplanung von „reagieren“ zu „steuern“, gerade dann, wenn sich der Bedarf durch Beförderung, Versetzung oder Familienwachstum dynamisch ändert.
Technisch betrachtet läuft der finanzielle Teil dieser „Readiness“ auf eine Mischung aus Liquidität und Zielhygiene hinaus: Geld, das kurzfristig benötigt werden kann – zum Beispiel für eine PCS, eine Notfallsituation oder eine unmittelbare Zwischenphase – sollte eher in einem leicht zugänglichen Konto geparkt sein, etwa in einem klassischen Savings Account. Mittel- bis längerfristige Reserven lassen sich dagegen in Instrumenten platzieren, die für einen festen Zeitraum ausgelegt sind, etwa als Certificate, das die Ersparnis über eine definierte Laufzeit wachsen lassen kann. Diese Unterscheidung ist wichtig, weil ein Haushalt in Übergangsphasen selten Zeit hat, Vermögenswerte umzuschichten. Wer kurzfristige Mittel in Produkten bündelt, die nicht ohne Weiteres verfügbar sind, erhöht im Zweifel den Druck, wenn die nächste Auszahlung schnell fällig wird.
Daneben spielen militärische Leistungen und deren Einbettung in die Haushaltsrechnung eine Rolle. Genannt werden insbesondere housing allowances, relocation support sowie der Post-9/11 GI Bill-Kontext, die bestimmte Lebens- und Umzugskosten abfedern können. Entscheidend ist hier weniger das Vorhandensein einzelner Programme, sondern die methodische Integration: Wer weiß, welche Leistung wann greift und wie sie die eigene Budgetlinie verändert, kann die eigene Planung robuster machen. Racca bringt das in der Argumentationslinie auf den Punkt: „It starts with the financial habits you build every day.“ In der Praxis heißt das für viele Familien, Leistungen nicht isoliert zu betrachten, sondern sie als Parameter im Budget zu behandeln – mit dem Effekt, dass sich Sparziele für längere Zeiträume realistischer verfolgen lassen, ohne dass kurzfristige Verpflichtungen darunter leiden.
Auch die Aufteilung und regelmäßige Überprüfung ist ein wiederkehrender Punkt. Die finanziellen Anforderungen ändern sich mit dem Lebensverlauf: Ein neues Assignment, ein anderer Familienstand oder eine Deployment-Phase können die Gewichtung zwischen Fixkosten, Vorsorge und variablen Ausgaben verschieben. Deshalb wird empfohlen, die eigene Planung nicht einmalig zu setzen und dann abzuschließen, sondern in kurzen Abständen einzuchecken: Ausgaben, Ersparnisse und Schulden müssen an die neue Realität angepasst werden. In der gleichen Stoßrichtung werden konkrete Routinen vorgeschlagen, etwa das regelmäßige Tracking von Ausgaben und das kontinuierliche Wachstum der Notfallreserve. Racca beschreibt den Nutzen dabei als psychologischen Effekt, der unmittelbar in die Handlungsfähigkeit übersetzt: „Tracking your spending, growing your emergency savings and managing debt may seem like small steps, but they create a stronger foundation for whatever comes next.“ Zusätzlich wird betont, direkt anzufangen – inklusive eines konkreten Wochenrhythmus, um Ausgaben zu prüfen, einen Sparhebel zu identifizieren und dafür eine kleine Planung zu erstellen.
Für die Umsetzung im Alltag wird ein Tool-Ansatz genannt, der Kontenübersichten, Budgetierung und Zahlungsmanagement zusammenführen soll. So können Mitglieder über „My MakingCents“ Konten bei der eigenen Bank und bei anderen Finanzinstitutionen in einer Oberfläche sehen, Budgets erstellen, Ausgaben nachverfolgen, die Kreditentwicklung überwachen und wiederkehrende Zahlungen managen. Ein solcher Ansatz ist aus Industriepraxis besonders relevant, weil er die häufigste Hürde adressiert: Wer nur einzelne Konten sieht, verpasst den Gesamtblick auf Zahlungsströme – und genau diese Transparenz ist notwendig, um Budget-Entscheidungen in den kurzen Entscheidungsfenstern während PCS-Übergängen belastbar zu machen. Für Organisationen im Umfeld von Streitkräften bedeutet das zudem eine Chance, Schulungs- und Unterstützungsangebote nicht nur auf Trainings- oder Einsatzvorbereitung zu begrenzen, sondern die finanzielle Dimension als Teil eines ganzheitlichen Readiness-Ansatzes mitzudenken.
Wichtig ist am Ende die klare Abgrenzung: Finanzielle Einsatzbereitschaft heißt nicht, jeden einzelnen Posten zu kennen oder die nächste Orders-Welle exakt zu terminieren. Sie bedeutet vielmehr, eine Grundlage aufzubauen, die Anpassungen erlaubt, wenn sich Pläne ändern. Für Airmen, Guardians und ihre Familien kann das heute vor allem eines leisten: weniger Zeit mit Geldsorgen verbringen und mehr Fokus auf Mission, Familie und Zukunft legen. Racca bringt diese Logik abschließend in den Kontext von Gewohnheiten: „We often talk about readiness in terms of training and preparation, but financial readiness is part of that equation too.“ Genau darin liegt der praktische Mehrwert der Empfehlung – eine finanzielle Architektur, die in wechselhaften Lebensphasen nicht nur kurzfristig schützt, sondern langfristig Handlungsoptionen sichert.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Finanzielle Stabilität als Baustein für militärische Einsatzbereitschaft" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Finanzielle Stabilität als Baustein für militärische Einsatzbereitschaft" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Finanzielle Stabilität als Baustein für militärische Einsatzbereitschaft« bei Google Deutschland suchen, bei Bing oder Google News!