


LONDON (IT BOLTWISE) – Siemens Healthineers gerät vor den Zahlen am 5. November unter Druck, weil Anleger weniger das vergangene Quartal als den Ausblick auf 2026/27 bewerten. Deutsche Bank Research hält die Einstufung auf „Hold“ und stellt vor allem die Übereinstimmung der Ergebnisprognose 2027 mit Markterwartungen in den Mittelpunkt. Gleichzeitig steht die Labordiagnostik wegen des schwachen China-Geschäfts und eines geplanten Carve-outs zur Disposition. Entscheidend wird damit, ob das Management für 2027 belastbare Schritte liefert und die Unsicherheit reduziert.
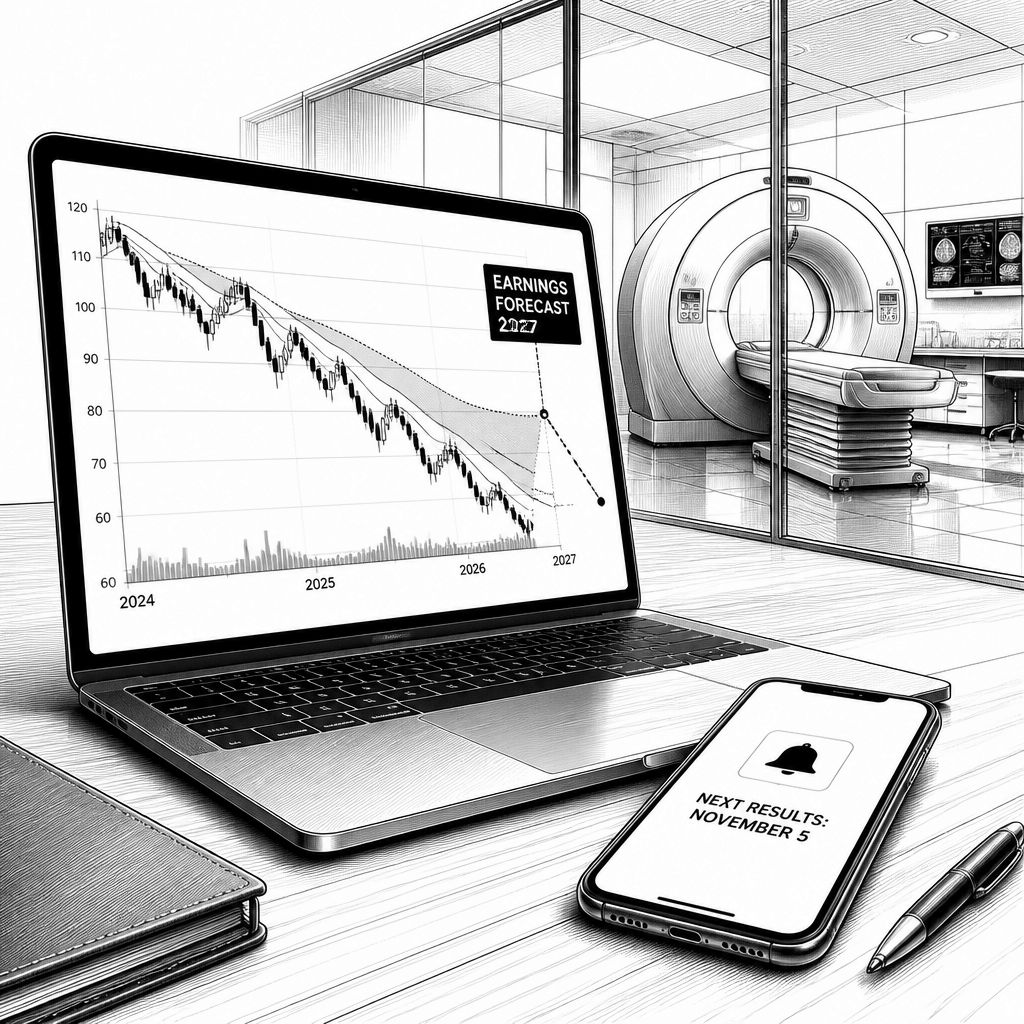
Der Kursrückgang von Siemens Healthineers seit Jahresbeginn ist weniger ein einzelnes Quartalsproblem als ein Bewertungszweifel: Am 5. November geht es für den Markt nicht primär um das abgelaufene Geschäftsquartal, sondern um die Frage, ob der Ausblick auf 2026/27 die Erwartungen bei Gewinn und Marge wirklich trifft. Laut den Angaben zur Entwicklung liegt der Titel nach einem schwachen Tag in der Nähe von 37,33 Euro im Xetra-Handel, während die Deutsche Bank Research bei 39 Euro als Kursziel bleibt. Das ist zwar kein fundamentales Verdikt, aber ein klarer Hinweis auf erhöhte Sensibilität gegenüber der 2027er Prognose – besonders, wenn Inflationseffekte und Kostenstruktur den operativen Spielraum enger machen.
Deutsche Bank Research belässt die Einstufung auf „Hold“ und verweist zugleich auf zwei gegenläufige Erwartungen: Für das vierte Geschäftsquartal rechnet Falko Friedrichs mit soliden Resultaten und prognostiziert ein Umsatzwachstum aus eigener Kraft von sechs Prozent. Die Profitabilität dürfte jedoch schwächer ausfallen, was für die Bewertung entscheidend ist, weil Märkte selten nur Umsatzlücken „wegdiscounten“, sondern auf Ergebnisqualität reagieren. Im Kern steht die neue Prognose für das Geschäftsjahr 2027, insbesondere die Übereinstimmung der angegebenen Spanne für den bereinigten Gewinn je Aktie mit dem, was die Analystengemeinschaft bereits einpreist. Gerade in einem Umfeld mit anhaltend hoher Inflation kann diese Brücke zwischen Guidance und Erwartungskorridor schnell wackeln.
Dass die Stimmung überhaupt so fragil ist, hat eine Vorgeschichte aus mehreren Anpassungsrunden. Bereits im Mai senkte Siemens Healthineers die Prognose für 2025/26 deutlich: Statt 5 bis 6 Prozent Wachstum auf vergleichbarer Basis rechnet das Unternehmen nur noch mit 4,5 bis 5,0 Prozent. Als zentraler Treiber wurde das Laborreagenzien-Geschäft in China herausgestellt. Dort habe sich das Marktvolumen der Labordiagnostik nach der Umstellung auf volumenbasierte Beschaffung und niedrigere Erstattungssätze in etwa halbiert. Operativ spiegelte sich das in einer Reduktion des Umsatzes im Segment auf vergleichbarer Basis um 6,5 Prozent wider, während die Marge von 6,3 auf 0,9 Prozent fiel; hinzu kamen Belastungen durch Inflation, einen starken Euro sowie US-Zölle.
Im Sommer folgte dann eine zweite Anpassung – mit einer zweigeteilten Wirkung auf Umsatz und Gewinn. Die Umsatzprognose sank auf 3,5 bis 4,0 Prozent. Gleichzeitig hob Siemens Healthineers jedoch die Gewinnprognose an, und zwar auf 2,35 bis 2,45 Euro je Aktie (zuvor 2,20 bis 2,30 Euro), weil US-Zollrückerstattungen nach dem IEEPA-Gesetz wirksam wurden. Genau diese Differenz ist für Investoren heikel: Ein Teil des Gewinnsignals kann aus Einmaleffekten stammen und damit weniger über das nachhaltig verbesserte operative Geschäft aussagen. Das erhöht die Bedeutung der 2027er Spanne, denn nur ein bereinigtes Ergebnis, das ohne „Gegenwind“-Sonderfaktoren zustande kommt, kann das Vertrauen stabilisieren.
Strategisch richtet das Management seinen Fokus derweil klar auf das, was im Konzern als Wachstums- und Zukunftsträger gilt: Bildgebung sowie Precision Therapy, wobei Varian als US-Krebsspezialist eine zentrale Rolle spielt. Parallel stellt das Unternehmen die Labordiagnostik offen auf den Prüfstand; vorbereitet wird ein Carve-out, also eine Abspaltung oder ein Verkauf. Die Logik dahinter ist technisch und organisatorisch nachvollziehbar: Labordiagnostik in einem Segment mit stark rückläufigen Margen lässt sich häufig nur schwer „gegen“ einen globalen Kosten- und Erstattungsdruck internal stabilisieren, während Bildgebung und gezielte Krebstherapien eher planbare Wachstumsprofile bieten. Für 2030 nennt der Konzern ein Wachstum von sechs bis neun Prozent für die Kernbereiche und verweist auch auf potenzielle Impulse aus dem seit 1. Juli geltenden deutschen Vergabebeschleunigungsgesetz, das mehr öffentliche Aufträge ermöglichen könnte.
Welche Zielmarke der Markt daraus ableitet, zeigt die Bandbreite der Analystenerwartungen für 2027. Jefferies bleibt beim „Kaufen“-Votum und rechnet mit einem bereinigten Gewinn je Aktie zwischen 2,30 und 2,40 Euro, also leicht unter der aktuellen Spanne. Die DZ Bank bestätigt „Kaufen“ mit einem fairen Wert von 53 Euro und bezeichnet 2027 als Übergangsjahr. Als Kurstreiber gelten dabei die Technologieführerschaft bei Photon-Counting-CT und die Theranostik – eine Kombination aus Diagnose und gezielter Therapie –, die sowohl klinischen als auch produktseitigen Mehrwert verspricht. Auffällig ist jedoch vor allem die Unsicherheit: Die Deutsche Bank nennt 39 Euro als Kursziel, die DZ Bank 53 Euro; der Durchschnitt aller Analysten liegt bei rund 46 Euro. Genau in dieser Streuung steckt die Frage, ob der 2027er Ergebnisbereich die operative Stabilisierung widerspiegelt oder primär als Planungsrahmen dient, in dem die bereinigte Perspektive noch nicht vollständig „durch“ die strukturelle Neuausrichtung ist.
Für Anleger werden am 5. November drei Punkte die Richtung vorgeben. Erstens: Stimmen die Prognosen 2027 zur bereinigten Gewinnspanne mit dem Korridor überein, den der Markt erwartet, oder fällt das Ergebnis darunter? Zweitens: Kann sich das China-Geschäft in der Labordiagnostik stabilisieren, oder setzt sich der Rückgang fort? Drittens: Nennen Management und Kommunikation konkrete Schritte sowie einen Zeitplan für den Diagnostik-Carve-out, denn ein klarer Fahrplan reduziert Bewertungsabschläge. Enttäuscht der Ausblick, kann die Aktie nach dem bereits schwachen Jahr erneut unter Druck geraten. Umgekehrt wäre Klarheit zur Diagnostik nach Monaten der Unsicherheit ein Signal, das nicht nur kurzfristig, sondern auch für die Vertrauenstreppe in Richtung 2027 Wirkung entfalten kann.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Siemens Healthineers vor Zahlen: Warum 2027 jetzt den Kurs entscheidet" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Siemens Healthineers vor Zahlen: Warum 2027 jetzt den Kurs entscheidet" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Siemens Healthineers vor Zahlen: Warum 2027 jetzt den Kurs entscheidet« bei Google Deutschland suchen, bei Bing oder Google News!