
LONDON (IT BOLTWISE) – Die Inflation steigt wieder an und drückt damit die Realrenditen von Bargeld und festverzinslichen Anlagen. Der Kern der Debatte ist dabei nicht nur das Niveau der Teuerung, sondern die Abweichung vom Zielwert. Jede Bewegung um einen Zehntelprozentpunkt kostet Sparer spürbar Kaufkraft. Gleichzeitig verschiebt sich die Last zulasten von Haushalten, während Schuldner profitieren.
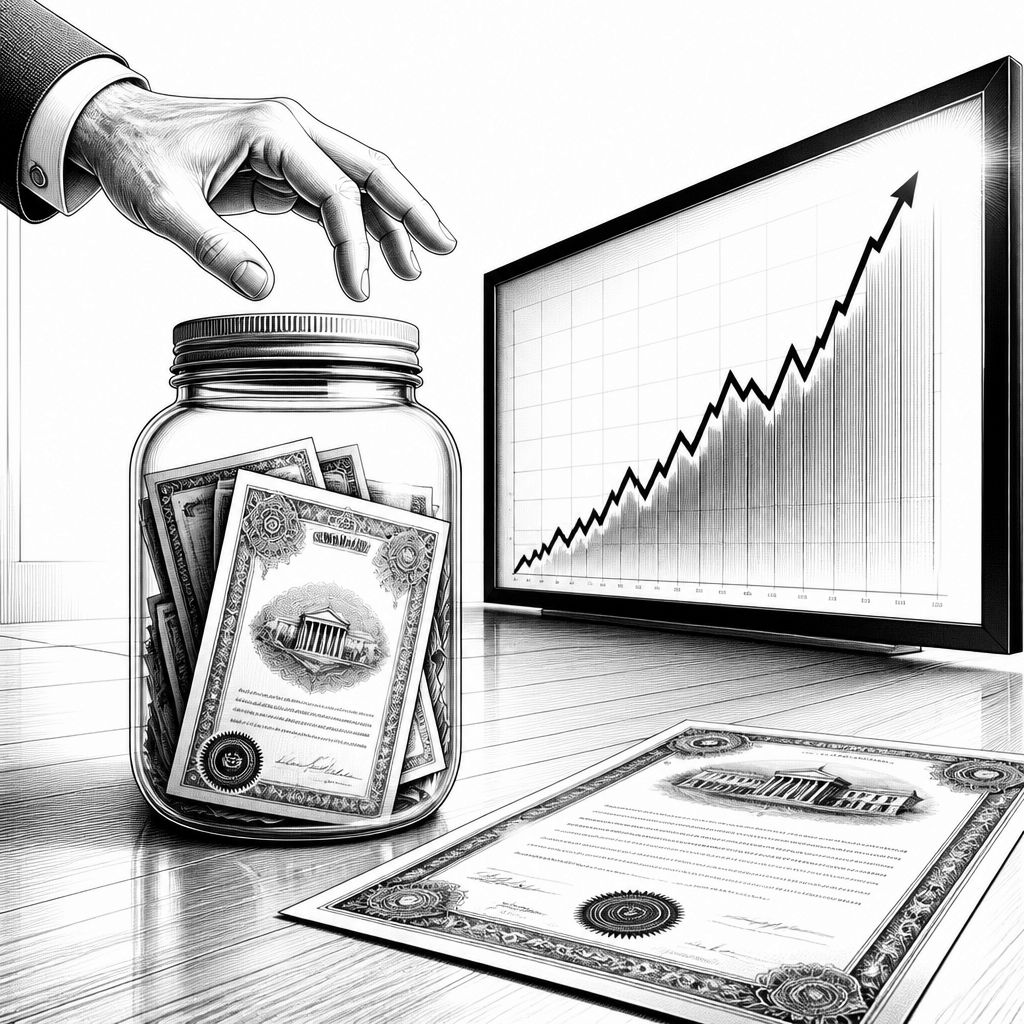
Die Inflation wirkt in diesen Monaten weniger wie ein kurzer Schock und mehr wie eine zähe Bewegung, die sich in den Alltag hineinschiebt. Die zentrale Aussage dahinter ist banal, aber für die Geldpolitik und fürs Portfolio entscheidend: Wenn die Teuerung nicht dauerhaft fällt, verlieren Sparer mit festverzinslichen Anlagen Kaufkraft, selbst wenn die nominalen Zinsen „gar nicht so schlecht“ aussehen. In der Praxis heißt das, dass nicht der Blick auf den Prozentwert der Inflationsrate allein reicht, sondern die Differenz zwischen Zins und Preissteigerung zählt. Genau dort setzt die Betrachtung an: Schon kleine Abweichungen vom Zielniveau fressen reale Renditen auf und machen aus dem vermeintlich sicheren Ertrag schnell einen realen Verlust.
Technisch betrachtet entsteht dieser Effekt aus der Kopplung von Geldpolitik und Erwartungen. Zentralbanken steuern typischerweise über Leitzinsen und Kommunikationspolitik, während Marktteilnehmer daraus eine Rückrechnung auf erwartete Inflationspfade vornehmen. Wenn die Datenlage zwar keine „Katastrophe“ signalisiert, aber die Richtung dennoch nach oben zeigt, verschiebt sich die Erwartungskurve der Realzinsen oft langsamer als Anleger es benötigen. Dann reicht eine geringe Verfehlung des Inflationsziels aus, um die reale Verzinsung von kurzfristigen und mittelfristigen Instrumenten zu drücken. Die Logik ist dabei messerscharf: Realrendite ist im Kern „Zins minus Inflation“ – und wenn die Inflation relativ zum Ziel neu anzieht, bleibt selbst ein stabiler Nominalzins nicht stabil genug, um die Kaufkraft zu sichern.
Für die USA und die Europäische Union steht damit auch die Frage im Raum, wie die Glaubwürdigkeit der Zentralbanken in den nächsten Datenzyklen gehandhabt wird. Die in der Diskussion genannte Zwickmühle der US-Notenbank lässt sich auf zwei Optionen verdichten: entweder die geldpolitische Linie erneut straffen oder mit Signalen eine gewisse Flexibilität bei der Erreichung des Ziels in Kauf nehmen. Beides hat Kosten. Bei erneuten Erhöhungen trifft es vor allem jene, die Zinskupons und Laufzeitrisiken konservativ managen müssen. Bei einer zu weich kommunizierten Zielpfad-Erwartung droht dagegen eine Entkopplung: Märkte reagieren schneller als jede Pressekonferenz, Preissetzungen laufen vor der offiziellen Lageeinschätzung an und können die Realrenditen zusätzlich unter Druck setzen.
In Europa kommt ein zweiter Mechanismus hinzu, der über die reine Geldpolitik hinausgeht. Die Debatte dreht sich darum, ob die Inflation vor allem importiert ist oder ob europäische Strukturfragen eine eigenständige Rolle spielen. In dem zugrunde liegenden Argumentationsstrang wird betont, dass Energiepolitik, Migrationskosten sowie ein langer Regulierungs- und Umsetzungsapparat die Teuerungserwartungen und Kostenbasis nicht nur „flankieren“, sondern vor sich her schieben. Entscheidend ist dabei weniger die parteipolitische Einordnung als die ökonomische Konsequenz: Wenn Kosten dauerhaft im System bleiben und sich nicht wegdeflationieren, muss die Nachfragepolitik über höhere Finanzierungskosten oder strengere Rahmenbedingungen gegenhalten. Genau dann entsteht die spürbare Schieflage zwischen Haushalten und Schuldnern: Haushalte halten eher Bargeld oder festverzinsliche Positionen, während Schuldner eher von höheren Nominallasten und zeitverzögerten Anpassungen profitieren können.
Für Anleger bedeutet das, dass die „richtige“ Absicherung stark davon abhängt, wie robust der Realzins gegenüber politischen und geldpolitischen Risiken bleibt. In dem Text wird deshalb hervorgehoben, dass Bargeld und Instrumente mit kurzer Laufzeit weiterhin eine rationale Absicherung darstellen, solange die Zielkommunikation nicht sauber getrennt wird zwischen wirtschaftlicher Logik und politischem Anpassungsdruck. Der entscheidende Punkt ist die Erwartungs- und Risikoprämie: Wenn Marktteilnehmer davon ausgehen, dass politische Erwägungen den Zielpfad beeinflussen, steigt die Unsicherheit über den tatsächlichen Realzins, selbst wenn einzelne Datenpunkte kurzfristig stabil wirken. Für die Geldanlage verschiebt sich damit die Priorität von der Suche nach dem „besten Zins“ hin zur Frage, wie schnell ein Portfolio auf sich verändernde Inflationssignale reagieren kann.
Daneben sind auch Bauherren und Unternehmer direkt betroffen, weil Inflation nicht nur ein Renditethema ist, sondern ein Planungsrisiko. Wer Investitionen über Jahre strukturiert, kalkuliert implizit mit einem Pfad aus Inputkosten, Finanzierungskosten und Nachfrageentwicklung. Steigende oder nur zäh fallende Inflation erhöht dabei den Aufwand, Szenarien sauber abzugrenzen: Kapitalbindungsdauer, Refinanzierungszeitpunkte und vertragliche Indexierungen müssen stärker auseinandergezogen gedacht werden. Gleichzeitig bleibt die Erwartung, dass Regulierer und politische Akteure solche Anpassungen nicht automatisch im gleichen Tempo vornehmen wie Unternehmen ihre Kalkulationen aktualisieren. Genau deshalb ist „Realitätspreisen“ mehr als ein rhetorischer Satz: Es ist eine operative Forderung nach realistischen Annahmen in Business Cases, Ausschreibungen und Finanzierungsverträgen, damit die tatsächlich zu erwartende Kaufkraft- und Zinsentwicklung nicht erst in der Umsetzung zu späten Korrekturen führt.
Auch für die breitere Kapitalmarkt-Dynamik folgt daraus eine klare Schlussfolgerung: Wenn die Inflation nicht abstürzt, sondern kriecht, verschiebt sich die Börsen- und Anleiherhetorik oft in Richtung „nächster Schritt“. Das Problem ist weniger, dass Märkte völlig falsch lägen, sondern dass sie die nächste Bewegung häufig vorwegnehmen. Für Sparer und konservative Investoren heißt das, dass sie kurzfristige Schwankungen nicht als Erfolg oder Scheitern interpretieren sollten, sondern als Hinweis auf ein instabiles Erwartungsregime. Ein realistischer Ansatz schaut deshalb weniger auf einzelne Schlagzeilen, sondern auf die Stabilität der Realrenditen über Zeit – und auf die Frage, ob die Teuerung wirklich wieder auf einen Pfad zurückkehrt, der nicht nur nominal, sondern real Bestand hat.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Inflation und Realzinsen: Warum Sparer erneut unter Druck geraten" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Inflation und Realzinsen: Warum Sparer erneut unter Druck geraten" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Inflation und Realzinsen: Warum Sparer erneut unter Druck geraten« bei Google Deutschland suchen, bei Bing oder Google News!