
HAMBURG / LONDON (IT BOLTWISE) – Das Analysehaus MPCM hat das Kursziel für KION von 58 auf 54 Euro gesenkt, die Einstufung jedoch auf „Buy“ belassen. Hintergrund ist die Sorge, dass nicht voll ausgelastete Kapazitäten im Segment Industrial Trucks & Services (ITS) noch länger auf Ergebnis und Verlauf drücken. Nach der gekürzten Jahresprognose sieht Stefan Augustin nur wenig kurzfristige Entlastung. Zudem wurden Schätzungen für das bereinigte operative Ergebnis (Ebit) bis 2028 nach unten angepasst.
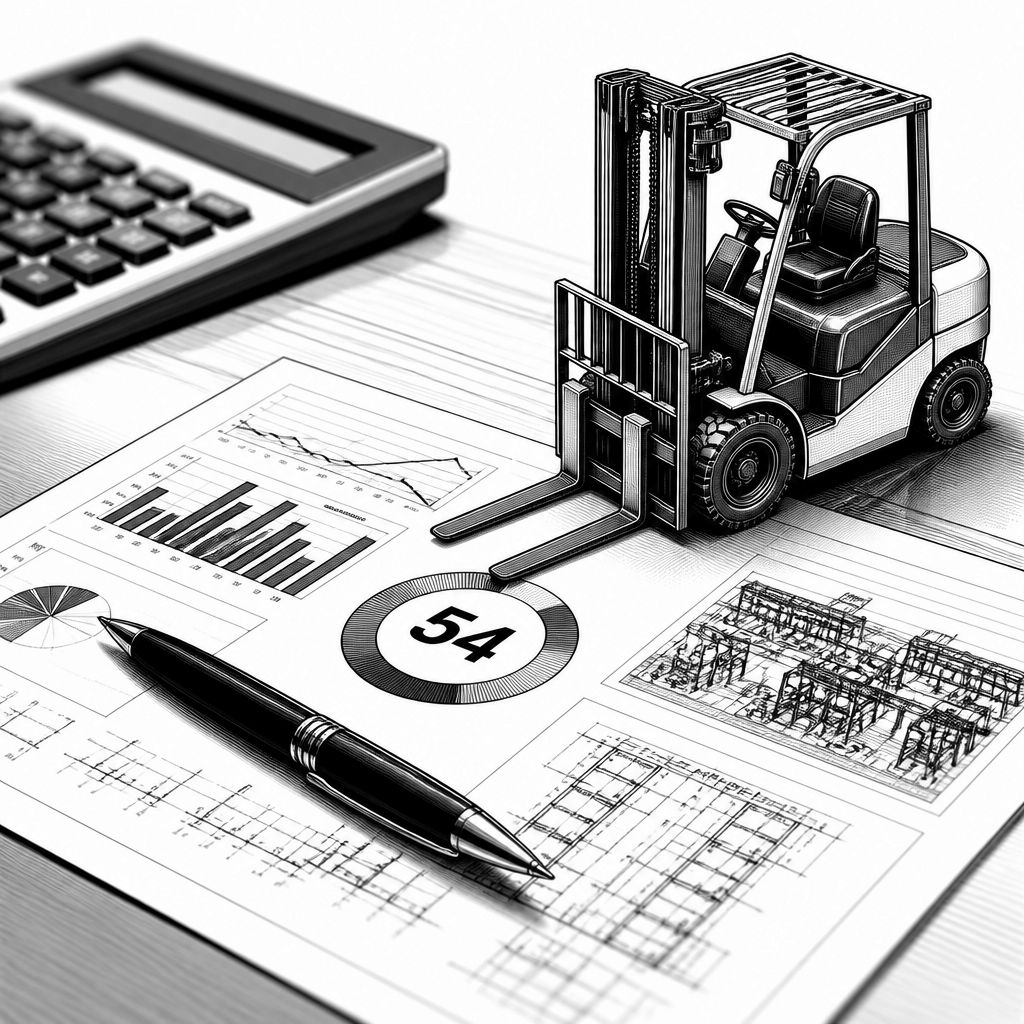
Der Aktienkurs von KION steht aktuell weniger wegen einer neuen Produktmeldung im Fokus als wegen einer Anpassung am Bewertungsrahmen. In einer aktuellen Studie hat das Analysehaus MPCM das Kursziel für die KION GROUP Aktie von 58 auf 54 Euro reduziert, die Anlageempfehlung aber weiterhin auf „Buy“ belassen. Damit signalisiert der Anbieter: Das Chance-Risiko-Profil bleibt aus seiner Sicht grundsätzlich positiv, gleichzeitig verschiebt sich aber die erwartete Ergebnisentwicklung spürbar nach unten. Für Anleger ist das vor allem dann relevant, wenn die Marktstimmung stark an Quartalszahlen und Guidance geknüpft ist, weil schon kleine Revisionen der Gewinnannahmen die Bewertungslogik verändern können.
Im Zentrum der Argumentation steht das Segment Industrial Trucks & Services (ITS), das als zyklischer Motor für die Ergebnispolitik gilt. Laut der Studie dürfte eine nicht vollständig ausgelastete Kapazität im ITS-Geschäft das Schlussquartal sowie das Jahr 2027 belasten. Der Kern der Sorge liegt dabei weniger in einer akuten Nachfragekrise als in der Kombination aus Kostenstruktur und Produktions- bzw. Service-Auslastung: Wenn Werkstätten, Servicekapazitäten und Abläufe nicht auf „Volllast“ laufen, bleiben Fixkostenanteile länger bestehen und drücken typischerweise auf Margen. In der Praxis zeigt sich das häufig in einer geringeren Kostendeckung pro Einheit und in höheren Pro-Kopf-Aufwendungen im Servicegeschäft.
Auch die Reaktion auf die gekürzte Jahresprognose spielt eine Rolle. Stefan Augustin erwartet nach der Anpassung der Unternehmensplanung nur wenig Entlastung, obwohl sich der Markt oft schnell erholt, wenn die Auslastung wieder anzieht. Für die Schätzungen bedeutet das: MPCM hat seine Erwartung für das bereinigte operative Ergebnis (Ebit) bis 2028 nach unten gekürzt. Solche Revisionen sind in der Regel ein zweistufiger Prozess. Zuerst wird die operative Entwicklung entlang von Umsatz, Mix und Kostenfortschreibung angepasst; anschließend fließen diese Werte in Bewertungsmodelle ein, etwa über angenommene Gewinnmargen und die zeitliche Verteilung der Ergebnisverbesserung. Dass das Kursziel sinkt, aber „Buy“ erhalten bleibt, deutet darauf hin, dass die Analysten die Erholung nicht komplett verwerfen, sondern lediglich später und schwächer erwarten.
Technisch betrachtet ist die Kapazitätsauslastung in der Intralogistik ein Hebel mit hoher Signalwirkung. KION verkauft nicht nur Fahrzeuge wie Gabelstapler, sondern kombiniert sie mit Serviceleistungen, Ersatzteilen und Software-nahen Angeboten. Genau dieser Mix kann im Aufschwung stabilisieren, im Abschwung jedoch auch dann bremsen, wenn Werk- und Serviceprozesse zu lange auf geringere Volumina eingestellt bleiben. In vielen Industriebranchen beobachten Investoren in solchen Phasen eine „Operating Leverage“-Dynamik: Steigt die Produktion wieder, gewinnen Margen schneller an Fahrt, sinkt sie, wirken Kosteneffekte oft überproportional. Dass MPCM das Schlussquartal und 2027 gezielt nennt, passt damit zur typischen Verzögerung zwischen Auftragslage, Produktionsplanung und tatsächlicher Kostendegression.
Für die Markteinordnung lohnt auch der Blick auf den Zeithorizont. KION bewegt sich in einem Umfeld, in dem Konjunkturerwartungen, Lagerzyklen der Kunden und Investitionsentscheidungen in Fabriken und Logistikzentren eng mit der Nachfrage nach Flurfördertechnik verknüpft sind. Analysten passen ihre Modelle daher nicht nur an aktuelle Zahlen an, sondern an die erwartete Erholungskurve. Die Revision bis 2028 zeigt, dass MPCM nicht nur ein temporäres Quartalsproblem sieht, sondern eine über mehrere Jahre wirkende Anpassung der Ergebnislogik. Gleichzeitig bleibt die Einstufung auf „Buy“ ein Hinweis darauf, dass trotz der niedrigeren Zielmarke Bewertungsfaktoren wie Risiken in der Execution oder die erwartete Normalisierung der Auslastung aus Sicht des Hauses weiterhin Raum für Kurspotenzial bieten.
Unternehmensseitig ist die Botschaft für das Management damit klar: Die kurzfristige Ergebnislage hängt an operativer Steuerung, nicht nur an Absatz. Wenn im ITS-Geschäft nicht voll ausgelastete Kapazitäten den Ergebnisverlauf drücken, rückt die Frage nach Tempo und Wirkung von Maßnahmen in den Vordergrund, etwa bei Produktionsplanung, Service-Personalplanung und der Kostenanpassung. Für Anleger heißt das wiederum: Nicht jede Kursreaktion spiegelt sofort neue Fundamentaldaten wider, aber Revisionen beim bereinigten Ebit verändern die Erwartungsbasis. Wer KION verfolgt, sollte deshalb neben dem nächsten Quartalsreport besonders auf Hinweise zur Auslastung und zur Stabilität der Margen achten, weil genau diese Punkte die Brücke zwischen „Buy“ und einem künftigen Kursziel bilden.
Unterm Strich liefert die MPCM-Revision ein typisches Muster für die Phase nach einer gekürzten Guidance: Das Kursziel sinkt, weil die Ergebnisannahmen nach unten korrigiert werden, die Kaufempfehlung bleibt jedoch bestehen, wenn die langfristige Erholung nicht ausbleibt. Der nächste Prüfstein dürfte sein, ob sich die von MPCM erwarteten Belastungen durch nicht voll ausgelastete Kapazitäten im ITS-Segment tatsächlich im Verlauf der nächsten Quartale verflüchtigen oder ob der Markt eine noch langsamere Normalisierung einpreist. Bis dahin bleibt die Aktie vor allem eine Wette auf Timing und operative Umsetzung – nicht nur auf die reine Umsatzentwicklung.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "KION: MPCM senkt Kursziel auf 54 Euro – Buy bleibt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "KION: MPCM senkt Kursziel auf 54 Euro – Buy bleibt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »KION: MPCM senkt Kursziel auf 54 Euro – Buy bleibt« bei Google Deutschland suchen, bei Bing oder Google News!