
LONDON (IT BOLTWISE) – Die US-Hypothekenzinsen bleiben mit 7,4 % auf hohem Niveau und drücken dadurch die Monatsraten deutlich nach oben. Wer früher bei etwa 3 % eine Finanzierung stemmen konnte, sieht sich nun vor Raten, die sich faktisch verdoppelt anfühlen. Gleichzeitig schwächt die Verteuerung den Immobilienverkauf, während bestehende Eigentümer niedrige Zinsen behalten. Für den Markt heißt das: weniger Transaktionen, spürbar weniger Preisbewegung trotz hoher Nachfrage nach Wohnraum.
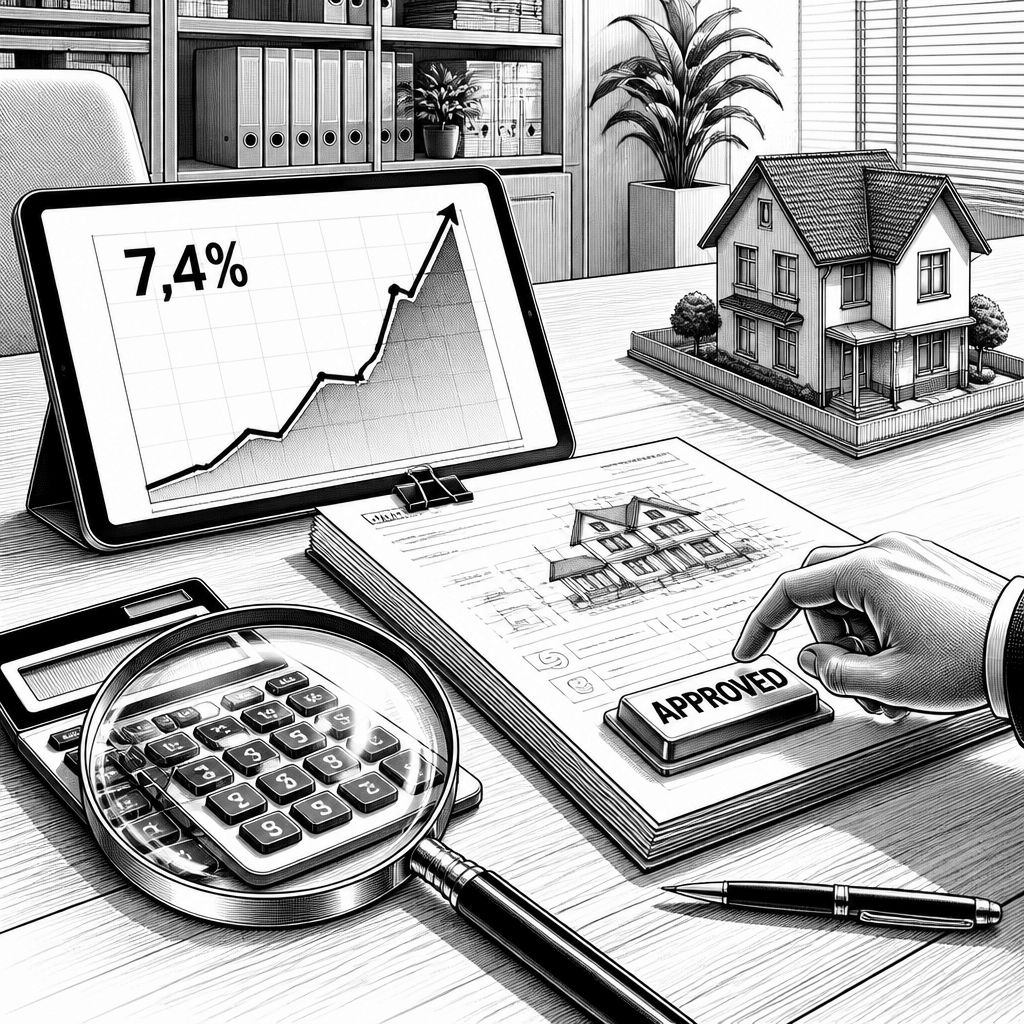
Die Zahl 7,4 % wirkt in der Berichterstattung schnell wie eine Momentaufnahme. Für den Immobilienmarkt in den USA ist sie jedoch vor allem eine Zins-Baseline, die sich in jeder Haushaltskalkulation wiederfindet. Schon die Mechanik ist brutal: Steigt der Zinssatz, steigt nicht nur die Rate, sondern damit auch die Zahl der Haushalte, die die Finanzierung überhaupt noch erreichen. Das verändert die Nachfrage nicht linear, sondern oft sprunghaft, weil Kreditobergrenzen, Haushaltsbudgets und monatliche Verpflichtungen bei vielen Käufern eine harte Grenze bilden.
Wenn Zinsen so lange hoch bleiben, verschiebt sich zudem der „Preisbildungshebel“ im Markt: Nicht der Haushalt entscheidet allein über den Kaufpreis, sondern die Finanzierungskosten bestimmen, wer überhaupt konkurrieren kann. Genau hier entsteht das, was in der Praxis häufig als „Zinsrationierung“ beschrieben wird: Käufer, die früher mit einem Zinssatz von etwa 3 % für eine Hypothek qualifiziert waren, können bei 7,4 % zwar rechnerisch noch interessiert sein, scheitern aber in der Finanzierung. Der Effekt ist umso stärker, weil sich die Zahlungsströme über Jahre strecken; eine einmal „zu hohe“ Rate macht den Kauf nicht nur teuer, sondern unfinanzierbar.
Parallel kommt ein zweiter, oft übersehener Block dazu: Eigentümer mit niedrigen, bereits vorhandenen Hypotheken haben bei hohen Zinsen wenig Anreiz, zu verkaufen. In einem Marktumfeld mit teuren Refinanzierungen wird aus einem Wohnwunsch schnell ein logistisches Problem: Wer umziehen müsste, würde sich typischerweise eine neue Hypothek mit dem aktuellen Marktzins holen. Bleibt der Zinssatz hoch, bleibt die Wechselbereitschaft niedrig, und der Markt verliert Bestandsangebote. Weniger Angebot trifft dann auf eine weiterhin reale Nachfrage nach Wohnraum, wodurch Transaktionsvolumen schrumpfen, während Preise durch Verknappung eher stabilisiert oder sogar künstlich hochgehalten werden können.
Damit wird auch der Blick auf „Interventionen“ schärfer. Wenn hohe Kapitalkosten das zentrale Engpasssignal sind, verteilen Subventionen oder einzelne Maßnahmen wie Steuererleichterungen, Förderprogramme oder Anpassungen im Planungs- und Baurecht zwar kurzfristig Vorteile. Sie ändern aber nicht die grundlegende Aussage des Marktes: Erst die Kosten des Kapitals entscheiden, welche Haushalte als Nachfrager auftreten können. In der Folge verlagern sich Effekte häufig nur um einen Schritt: Förderungen reduzieren zwar den sichtbaren Teil der Belastung, verschieben aber die Gesamtknappheit nicht automatisch, wenn Finanzierung weiterhin teuer bleibt. Bauträger wiederum können Schwierigkeiten nicht allein mit „mehr Angebot“ lösen, wenn der marginale Käufer bereits durch die Geldpolitik aus dem Markt gedrängt wird.
Für Investoren, die Wohnimmobilien betrachten, ist 7,4 % deshalb weniger eine kurzfristige Hürde als eine Annahme für die nächste Planungsperiode. Entscheidend wird die Frage, welche Annahmen im Renditemodell noch tragen: Mietrenditen, Leerstandsrisiko, Refinanzierungszeitpunkte und die Sensitivität der Cashflows gegenüber steigenden oder sinkenden Zinsen. Hohe Zinsen wirken dabei wie ein Filter auf zwei Ebenen: Sie reduzieren die Zahl der Käufer, die Preise akzeptieren, und sie erhöhen gleichzeitig die Finanzierungskosten, mit denen neue Projekte kalkuliert werden. Das kann dazu führen, dass sich Kapital in der Zwischenzeit eher in „Bestandsnähe“ bewegt oder Investitionen vertagt werden, weil die Wirtschaftlichkeit neuer Vorhaben schwerer zu erreichen ist.
Langfristig führt die Argumentationskette in der Praxis fast immer zu zwei Stellschrauben: Einer Rückkehr zu einer Zins- und Geldpolitik, die Kapitalkosten wieder stärker am Markt orientiert, und einer Deregulierung, die Angebot schneller und kostengünstiger entstehen lässt. Deregulierung meint dabei nicht „weniger Regeln“ im abstrakten Sinn, sondern konkrete Hindernisse, die Bau, Finanzierung oder Umsetzung verlangsamen. Wenn Angebotsseite und Preisbildung wieder näher an realen Nutzungswerten ausrichten, kann der Markt auf Preisänderungen reagieren, statt nur auf das jeweils neue „Programm“ der Politik. Bis dahin bleibt das Risiko, dass Haushalte in den Kaufprozess erst gar nicht einsteigen, während Verkäufer in Bestandsportfolios stehen bleiben.
Für Unternehmen, die in diesem Umfeld tätig sind – vom Bau- und Immobilienfinanzierungsbereich bis zur Beratung – heißt das: Planung muss das Zinsniveau als strukturelles Szenario behandeln, nicht als Ausnahme. Wer nur mit schnellen Entlastungen rechnet, landet schnell in falschen Annahmen zu Nachfrage, Abverkaufszeiten und Preiselastizität. Realistischer ist es, mit konservativen Bandbreiten zu arbeiten und zugleich Engpässe in der Projektpipeline zu adressieren, etwa durch flexible Finanzierungsmodelle oder eine frühere Abstimmung von Bauzeiten und Vermarktungsfenstern. Der Kern bleibt: In Märkten mit hohen Hypothekenzinsen entscheidet das Zusammenspiel aus Finanzierungskosten und Angebotstiefe darüber, ob sich Bewegung einstellt – oder ob der Markt weiter Transaktionen rationiert.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "US-Hypothekenzinsen bei 7,4 % festgefahren: Warum der Markt ausbremst" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "US-Hypothekenzinsen bei 7,4 % festgefahren: Warum der Markt ausbremst" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »US-Hypothekenzinsen bei 7,4 % festgefahren: Warum der Markt ausbremst« bei Google Deutschland suchen, bei Bing oder Google News!