
LONDON (IT BOLTWISE) – Bitcoin steht rund 34% unter dem Rekordkurs und zwingt Anleger kurz vor der Rente zu einer nüchternen Risikoabwägung. Während ein 401(k) künftig potenziell alternative Assets wie Krypto anbieten könnte, bleibt die Entscheidung letztlich an den Plan-Providern und Arbeitgebern hängen. Wer stattdessen in einer IRA über Spot-Bitcoin-ETFs geht oder eine Roth-Umwandlung plant, kann von niedrigeren Kurwerten profitieren – muss aber die Wirkung auf das Medicare-Budget einpreisen. Entscheidend ist daher die Größenordnung: Ein kleiner Krypto-Anteil kann das Portfolio absichern, ein großer Anteil kann bei Auszahlungen schnell teuer werden.
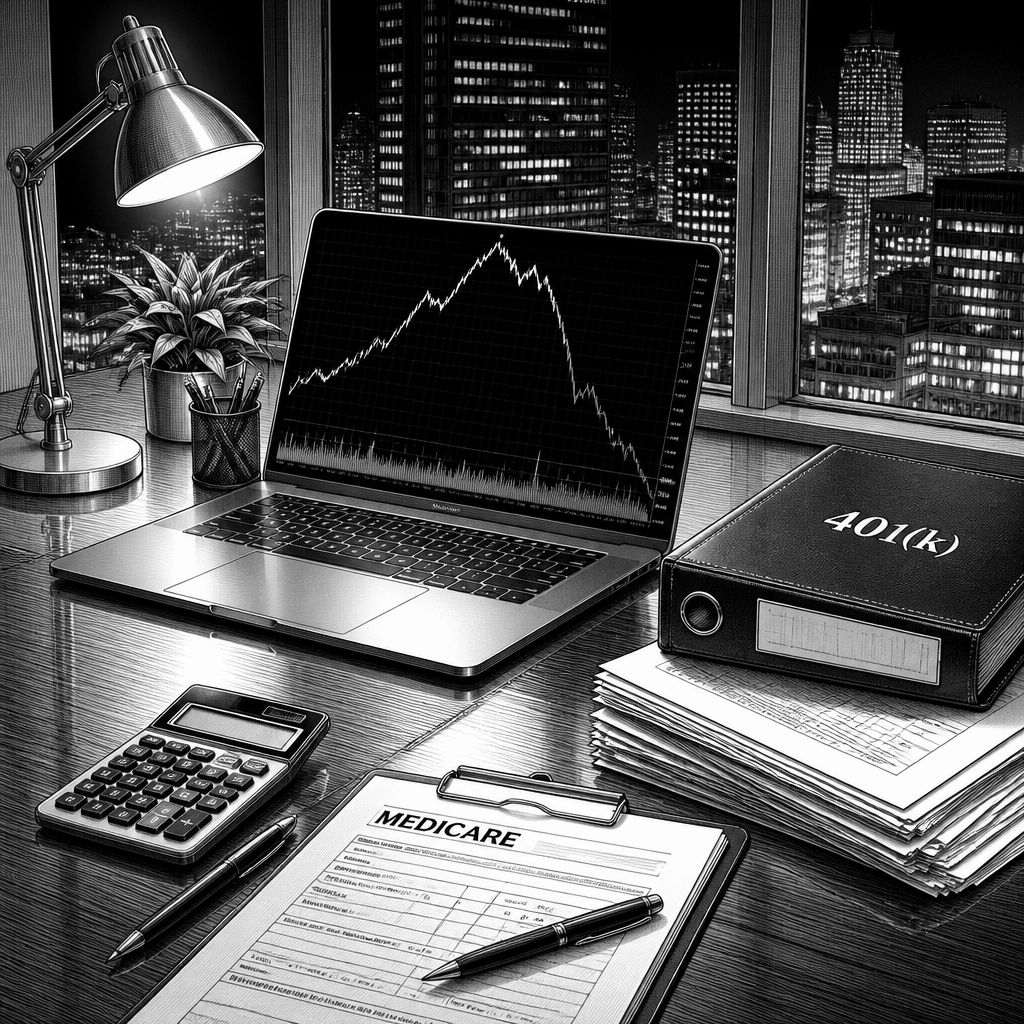
Der Kursrutsch bei Bitcoin kommt für viele Vorsorgesparer nicht zufällig, sondern genau zu einem Zeitpunkt, der die Bewertungsdebatte verschärft: Wer Bitcoin in einem 401(k) hält und kurz vor dem Ruhestand steht, spürt Volatilität unmittelbar in der Finanzierungsphase. Im Ausgangsszenario des Beitrags liegt Bitcoin etwa 34% unter dem Allzeithoch von 126.080 US-Dollar, während der aktuelle Kurs bei rund 82.820 US-Dollar verortet wird. Das ist nicht nur ein psychologisches Problem; es ist ein Mechanik-Thema. Denn Verluste wirken bei Entnahmen anders als bei langfristigen Anlagen ohne Auszahlungsdruck: Ein Rücksetzer zur falschen Zeit kann aus einem „Paper Loss“ eine dauerhafte Einbuße machen, wenn Mittel für Lebenshaltungskosten aus dem Portfolio herausgelöst werden müssen.
Technisch betrachtet entscheidet bei solchen Überlegungen weniger die Frage, ob Bitcoin „steigt“ oder „fällt“, sondern wie der Anlagezugang und die daraus folgende Liquiditätslogik in der Altersvorsorge funktionieren. Der Beitrag stellt dabei zwei Wege gegenüber: In einem 401(k) hängt es an den verfügbaren Investment-Optionen des Arbeitgebers, während in einer IRA der Handel über Produkte wie Spot-Bitcoin-ETFs möglich ist. Letztere lassen sich in einer Brokerage-IRA ähnlich wie einzelne Wertpapiere verwalten, ohne dass ein Plan-Komitee innerhalb des 401(k) zunächst Krypto als Assetklasse freischalten muss. Gleichzeitig zeigt die Marktlage, warum diese Struktur relevant ist: Spot-Bitcoin-ETFs verzeichneten laut Beitrag bis zum 16. Oktober rund 104 Milliarden US-Dollar an Assets. Diese Größenordnung deutet darauf hin, dass der Markt bereits ein regelbasiertes Vehikel für Krypto in traditionellen Konten akzeptiert hat – zumindest als Investitionsform, nicht als Garantie für stabile Kurse.
Damit rückt die politische und regulatorische Ebene in den Fokus. Der Beitrag verweist auf einen Vorschlag des US-Arbeitsministeriums (Labor Department) vom 30. März: Er zielt darauf, 401(k)-Pläne für alternative Assets zu öffnen, darunter ausdrücklich Kryptowährungen, Real Estate und Private Equity. Zentral ist die rechtliche Absicherung für Treuhänder (fiduciaries): Wenn sie bestimmte Kriterien beachten, sollen sie weniger angreifbar sein, falls sich eine Anlageentscheidung später als nachteilig erweist. Zu diesen Kriterien zählt der Beitrag unter anderem Performance, Gebühren, Liquidität und Komplexität. Das ist für Arbeitgeber entscheidend, weil viele aus Risikoaversion heraus zögern, Krypto anzubieten. Praktisch heißt das: Selbst bei einer möglichen regulatorischen Erleichterung bleibt die Angebotsentscheidung ein organisatorischer Engpass – der Investor bekommt nicht automatisch Bitcoin, nur weil es regulatorisch grundsätzlich denkbar wird.
Der zweite harte Block in der Argumentation ist die Mathematik der Erholung. Um vom genannten Kursniveau von 82.820 US-Dollar zurück auf das Allzeithoch von 126.080 US-Dollar zu gelangen, bräuchte Bitcoin laut Beitrag eine Aufwärtsbewegung von etwa 52%. Genau dieser Sprung ist für Ruheständler relevant, weil Rückgänge typischerweise schneller „real“ werden (man verkauft oder entnimmt), während Erholungen Zeit benötigen. Der Beitrag illustriert das mit konkreten Portfolio-Szenarien: Bei einem 1-Millionen-US-Dollar-401(k) entsprechen 50.000 US-Dollar in Bitcoin einem erneuten 34%-Rückgang, der dann etwa 17.000 US-Dollar kosten könnte – nahezu 2% des Gesamtvermögens. Bei einem 20%-Anteil wäre der Verlust im gleichen Prozentrahmen laut Beitrag sogar bei rund 68.000 US-Dollar, genau in der Phase, in der viele Menschen ohnehin gezwungen sind, Mittel umzuschichten. Das Risiko entsteht dabei weniger aus dem Krypto-Asset allein, sondern aus dem Zusammenspiel mit dem Entnahmeplan: Wenn Aktien und Anleihen zuerst verkauft werden, um Krypto-Drawdowns zu „puffernden“, kann das die Renditebasis dauerhaft drücken.
Auf der positiven Seite führt der Beitrag ein Steuerfenster ins Spiel, das gerade in fallenden Kursphasen strategisch attraktiv wirken kann: Roth-Umwandlungen (Roth Conversions). Die Logik: Wer Bitcoin über einen traditionellen IRA-Mechanismus hält und in eine Roth-IRA umwandelt, zahlt Steuern auf Basis des Umwandlungswerts. Sinkt der Kurs, sinkt damit der steuerliche Ansatz während der Umwandlung. Als Beispiel wird eine Umwandlung von 50.000 US-Dollar im 22%-Steuersatz-Kontext genannt, was zu einer Steuerlast von etwa 11.000 US-Dollar führen könne. Wenn Bitcoin später wieder auf Rekordniveau steigt, könnte der Vermögenszuwachs in der Roth-IRA dann für Auszahlungen im Ruhestand steuerfrei werden. Aber diese Rechnung endet nicht beim Einkommensteuersatz, denn der Beitrag betont die zweite Dimension: Medicare.
Genau hier wird aus einer „Steuervorteil“-Story schnell eine Kosten-Nachrechnung. Die Einkünfte aus einer Umwandlung zählen dem Beitrag zufolge zum „modified adjusted gross income“ (MAGI) und werden über eine Zwei-Jahres-Rückschau für Medicare-Prämien berücksichtigt. Unter den 2026-Regeln nennt der Beitrag für ein verheiratetes Paar mit Einkommen über 218.000 US-Dollar etwa 284 US-Dollar pro Person und Monat für Medicare Part B statt des Standardwerts von 203 US-Dollar. Das könne die jährlichen Kosten um nahezu 1.949 US-Dollar erhöhen, bevor mögliche Part-D-Zuschläge hinzukommen. Zusätzlich kann die zusätzliche Einkommensteuerschicht dazu führen, dass bis zu 85% der Social-Security-Leistungen steuerpflichtig werden. Für die Praxis bedeutet das: Wer Roth-Conversion „nur nach dem 22%-Satz“ bewertet, ignoriert potenziell Folgekosten in der Krankenversicherung und bei der Besteuerung von Rentenleistungen.
Damit entsteht als klare Leitlinie eine Portfolio- und Timing-Frage. Der Beitrag formuliert als pragmatische Strategie, Bitcoin auf höchstens 5% der gesamten Ersparnisse zu begrenzen, damit ein weiterer 34%-Rückgang das Gesamtziel nicht aus der Bahn wirft. Das würde den Beitragseffekt auf das Gesamtportfolio so skalieren, dass der Verlust rechnerisch „unter 2%“ des Kontos bleibt, während bei einer Verdopplung der Anteil zwar ebenfalls steigt, die Gesamtperformance aber weniger stark verzerrt wird. Außerdem ordnet er das Vehikel-Risiko ein: Bitcoin in einer IRA oder einem 401(k) kann laut Beitrag gegenüber einem steuerpflichtigen Brokerage-Account vorteilhaft sein, weil man nach Kursanstiegen verkaufen und in Anleihen umschichten kann, ohne sofortige Kapitalertragsteuern auszulösen. Für die nächsten Schritte empfiehlt der Beitrag zudem, die finalen Labor-Department-Regeln abzuwarten und, falls Krypto im 401(k) verfügbar wird, die Gebühren mit den Kosten eines Spot-Bitcoin-ETFs in der IRA zu vergleichen – denn in der Altersvorsorge können laufende Kosten die Rendite stärker „auffressen“ als eine einmalige Timing-Entscheidung.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bitcoin im 401(k) nach -34%: Chancen, Risiken und Steuer-Realität" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bitcoin im 401(k) nach -34%: Chancen, Risiken und Steuer-Realität" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bitcoin im 401(k) nach -34%: Chancen, Risiken und Steuer-Realität« bei Google Deutschland suchen, bei Bing oder Google News!