
LONDON (IT BOLTWISE) – JPMorgan sieht für klassische 60/40-Portfolios im Jahresverlauf eine annualisierte Rendite von rund 7 %. Für passive Anleger soll das jedoch eher eine Warnung sein: Nach Steuern und Gebühren bleibt oft nicht genug Substanz übrig. Die Botschaft zielt auf die Netto-Rendite, nicht auf die Wunschrendite aus dem Prospekt. Wer mehr will, muss laut der Argumentation stärker auf Unternehmenswachstum setzen statt nur auf Durchschnittserträge.
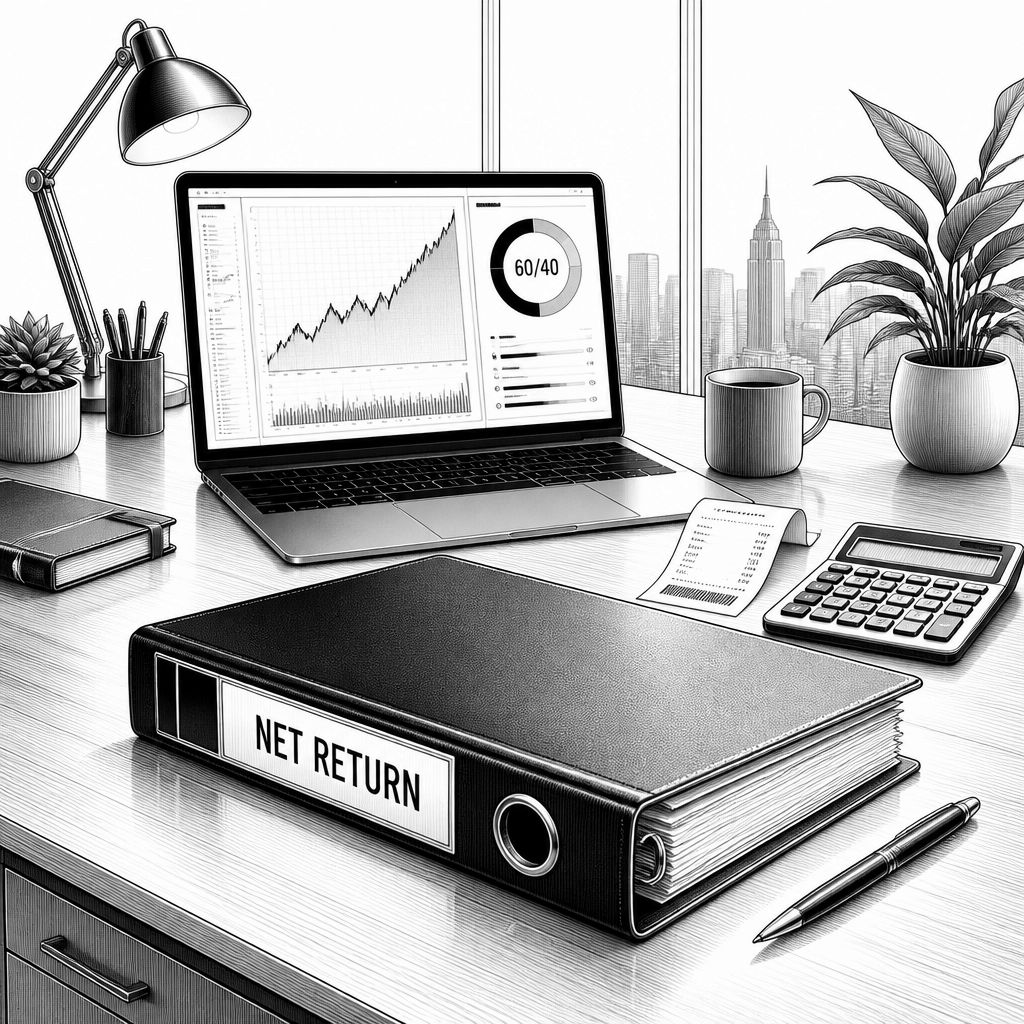
Wer in den letzten Jahren 60/40-Strukturen aufgebaut hat, hat sich daran gewöhnt, dass sich der „Alltag“ an den Kapitalmärkten über Jahrzehnte hinweg relativ verlässlich abbildet: Aktien tragen das Wachstum, Anleihen glätten die Volatilität, und zusammen entsteht ein Portfolio mit einem groben Zielkorridor. Genau an dieser Komfortannahme setzt die jüngste Prognose von JPMorgan an. Die Bank formuliert die 7-%-Rendite nicht als Einladung zum Durchatmen, sondern als Hinweis darauf, dass der Puffer für passive Anleger schwindet. Denn selbst wenn ein 60/40-Gemisch über ein Jahrzehnt oder länger rechnerisch in der Nähe von 7 % annualisiert, gilt es die entscheidende Zwischenstufe zu betrachten: Netto bleiben nach Steuern, Gebühren und indirekten Kosten oft weniger übrig als das, was im Marketing oder in groben Erwartungsrechnungen steht.
Technisch betrachtet hängt die Wirkung dieser Aussage weniger an der Zahl selbst als an ihrer Interpretation. Eine 7-%-Basislinie ist nur dann „gut“, wenn die Netto-Kurve der Anleger ebenfalls stabil bleibt. Im passiven Lager treten jedoch typische Dämpfer auf: Verwaltungsgebühren (ETF- oder Fondsaufwand), Handels- und Spread-Effekte, steuerliche Reibung bei Realisation von Gewinnen sowie in vielen Fällen auch das Timing-Risiko, wenn ein Anleger zu ungünstigen Zeitpunkten investiert oder rebalanced. Wenn dann zusätzlich das Umfeld für Anleihen schlechter wird oder die Renditekurve weniger Puffer liefert, schrumpft der Abstand zwischen Brutto-Modellannahme und echter Lebensrendite. Die Prognose funktioniert damit wie ein Stresstest: Sie fragt nicht nur „Was ist möglich?“, sondern „Wie viel bleibt tatsächlich für den Besitzer des Portfolios?“
JPMorgan knüpft die Argumentation an eine zweite Komponente: Aktien sollen künftig weiterhin Renditen im mittleren einstelligen Bereich liefern, während Anleihen sich wieder stabilisieren oder zumindest aufhören, dauerhaft an Wert zu verlieren. Diese Kombination klingt zunächst wie eine Rückkehr zu einem historischen Normalzustand. Doch „Normal“ ist im Investment-Kontext selten ein Zustand, der dauerhaft geliefert wird, sondern eher eine Zone, in der Regimewechsel nicht sofort durchschlagen. In den letzten Jahren haben steigende Zinsen und die damit verbundene Neubewertung vieler Anleihen deutlich gemacht, wie schnell die klassische 60/40-Logik unter Druck geraten kann. Wenn Anleihen tatsächlich wieder weniger Gegenwind erzeugen, ist das grundsätzlich positiv; gleichzeitig bedeutet das aber nicht automatisch, dass die Gesamtrendite für Anleger automatisch „entspannt“ ausfällt. Der Kernpunkt der Warnung lautet: Kapital wird nicht nur am Markt bewertet, sondern auch über Steuern, Regulierung und politische Leitlinien neu verteilt.
Genau hier bekommt die Aussage ihren schärferen Charakter. JPMorgan argumentiert, dass Regierungen einen wachsenden Teil der Rendite über Steuern und Rahmenbedingungen zurückfordern könnten, während Kapital im politischen Verständnis zunehmend als fiskalische Ressource behandelt wird. Das ist mehr als eine Schlagzeile für die Schlagzeilen-Startseite; es ist ein ökonomischer Mechanismus. Wenn der Staat über Steuern und Regeln einen größeren Anteil der Wertschöpfung abschöpft oder wenn Regulierung die Kapitalallokation in bestimmte Richtungen lenkt, reagieren die Nettoergebnisse der Investoren. Die Logik dahinter ist simpel: Rendite ist nicht identisch mit „Gesamtertrag am Markt“, sondern mit dem, was nach allen Abzügen verbleibt. In diesem Rahmen wirkt die 7-%-Zahl wie eine Untergrenze, die zwar Institutionen im Bestand halten kann, aber für Einzelanleger nach Abzug aller Faktoren kaum ein echtes „Mehr“ ermöglicht.
Für Anleger ergibt sich daraus eine konkrete Konsequenz in der Portfoliophilosophie. JPMorgan stellt nicht nur den passiven Ansatz infrage, sondern die Erwartung, dass der Durchschnitt automatisch zum Ziel führt. Wenn sich Netto-Renditen anheben sollen, reicht ein reines „Mitlaufen“ oft nicht. Laut der Argumentation müssen Anleger Unternehmen besitzen, die schneller wachsen als der Markt, und nicht nur darauf setzen, dass ein Index über seine Gewichtung die Entwicklung im Durchschnitt abbildet. Das kann in der Praxis unterschiedliche Formen haben: aktiveres Stock-Picking, Faktorenansätze mit Qualitäts- oder Wachstumsschwerpunkten, thematische Strategien oder auch eine stärkere Selektion innerhalb breiter ETF-Universen. Entscheidend ist weniger die jeweilige Methodik als die Richtung der Wette: weg von der reinen Erwartung „Durchschnitt ist genug“, hin zu einer Portfoliokonstruktion, die Unternehmenswachstum konsequent in den Renditetreiber übersetzt.
Interessant ist dabei auch der Timing-Aspekt. Eine Prognose über ein Jahrzehnt ist selten die unmittelbare Handlungsanweisung für die nächsten Wochen, sondern eher ein Rahmen für die Frage, wie man heute die Mechanik seines Portfolios auswählt. Wenn die Netto-Rendite zur variablen Stellgröße wird, steigt die Bedeutung von Kostensteuerung und Steuerplanung. Genau deshalb sollten Anleger bei jeder Allokationsentscheidung prüfen, wie hoch der Anteil der Rendite ist, der für sie in echten Liquiditätsgewinnen oder Wertsteigerungen nach Gebühren und Steuern ankommt. Ebenso zählt das Rebalancing: Wenn Rückgänge oder Seitwärtsphasen die Performance drücken, kann die nächste Neugewichtung entweder Stabilität bringen oder zusätzliche Kostentreiber auslösen. Eine Warnung wie „7 % für 60/40 reichen gerade so“ ist damit auch ein Appell, die eigene Prozessqualität zu erhöhen statt die Asset-Klasse zu wechseln.
Am Ende ist die Botschaft weniger ein harter Marktkommentar als ein Umdenken über Zielgrößen. Eine Jahresrendite ist ein Ergebnis, aber Anleger handeln mit einer Erwartung darüber, wie viel ihrer Rendite sie am Ende behalten. Wenn die Bank betont, dass die 7-%-Schätzung eher eine Einladung zum anderen Denken ist und kein Ziel, das man passiv akzeptieren sollte, dann zielt das auf die Verantwortung des Investors: Risikoaufteilung allein ersetzt keine Ergebnisoptimierung, und ein klassisches Mischkonzept ersetzt keine Netto-Analyse. Für strategisch orientierte Entscheider in Vermögensverwaltung und im Family-Office bedeutet das: Die Diskussion darf nicht bei „asset allocation targets“ stehen bleiben, sondern muss konkret werden, etwa bei der Frage, wie stark Unternehmenswachstum, Kostenstruktur und Steuermechanik die tatsächliche Zielerreichung beeinflussen. Wer daraus keine Konsequenzen ableitet, nimmt stillschweigend an, dass die kommenden Jahre ähnlich „verwaltet“ werden wie die Vergangenheit – und genau das stellt die Prognose infrage.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "JPMorgan warnt: 7-%-Rendite für 60/40 reicht kaum noch für Anleger" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "JPMorgan warnt: 7-%-Rendite für 60/40 reicht kaum noch für Anleger" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »JPMorgan warnt: 7-%-Rendite für 60/40 reicht kaum noch für Anleger« bei Google Deutschland suchen, bei Bing oder Google News!