
LONDON (IT BOLTWISE) – Mesh und Visa bauen eine Zahlungsroute, die Stablecoin- und Krypto-Guthaben direkt an Visa-Terminals nutzbar macht. Verbraucher bezahlen dabei in-store und online über ihr Wallet-Guthaben, ohne erst Cash-out, Bankkonto-Transfer oder ein separates Kartenprogramm. Dahinter steht Meshs Orchestrierungs- und Umwandlungslogik, die die Finanzierung jeder Transaktion passend aus mehreren unterstützten Guthabenarten bereitstellt. Für Händler bleibt der Checkout laut Ankündigung unverändert, weil eine Visa-Credential im Hintergrund bereitgestellt wird.
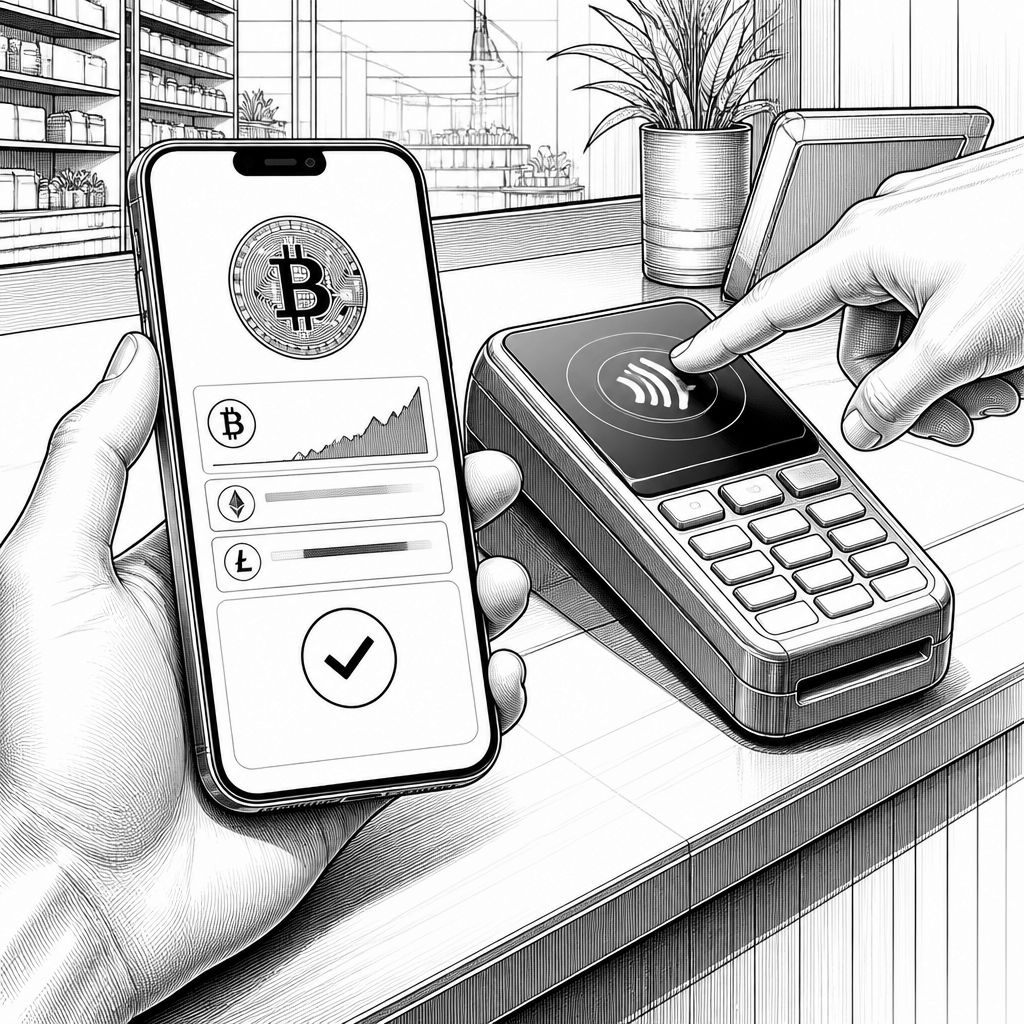
Die digitale Bezahlwelt bekommt eine neue Brücke zwischen Wallet-Guthaben und dem etablierten Karten-Ökosystem: Mesh hat eine strategische Partnerschaft mit Visa angekündigt, die Krypto- und Stablecoin-Salden als unmittelbare Kaufkraft nutzbar machen soll. Der Kern der Idee ist nicht „mehr als eine Zahlungsoption“, sondern ein anderer Zahlungsweg: Statt erst in Fiat umzuwandeln oder eine zusätzliche Karte zu laden, soll der Nutzer direkt aus den bereits vorhandenen Guthaben in seiner Wallet-App bezahlen können. Damit adressiert die Kooperation das Problem, das viele Krypto-Anwendungen bis heute teilen: Während Wallets und Börsen über Jahre an Reichweite gewonnen haben, ist der letzte Schritt zum alltäglichen Bezahlen häufig an zusätzliche Schritte wie Cash-out oder Karten-Onboarding gebunden.
Visa beschreibt in der Ankündigung die Reichweite seines Akzeptanznetzes mit mehr als 175 Millionen Händlerstandorten in über 200 Ländern und Territorien. Gleichzeitig nennt der Text für das Fiskaljahr 2025 ein Zahlungsvolumen von 14,2 Billionen US-Dollar. Genau diese Fläche soll „über den Umweg Wallet“ erreichbar werden: Mesh will das Guthaben aus Krypto, Stablecoins und Fiat so orchestrieren, dass es beim Payment wie eine ganz normale Karten-Zahlung ankommt. Wichtig ist dabei der Ablauf auf Kundenseite: Eine Visa-Credential werde laut Ankündigung im Hintergrund bereitgestellt, während der Verbraucher am kontaktlosen Terminal tippt oder online über den Checkout geht, ohne Gelder erst „vorzuladen“ oder zu transferieren.
Technisch betrachtet verlagert Mesh damit die Komplexität vom Endnutzer auf eine Orchestrierungs-Schicht zwischen Wallets und der Zahlungsinfrastruktur. Die Plattform fungiert laut Beschreibung als eine Art Program Manager: Sie übernimmt User-Onboarding und KYC (Know Your Customer) und entscheidet, wie eine konkrete Transaktion aus den unterstützten Guthabenarten finanziert und bei Bedarf umgewandelt wird. Für Händler soll das Ergebnis besonders pragmatisch sein: Es seien keine neuen Geräte nötig und es gebe keine Änderungen im bestehenden Checkout-Workflow. In der Praxis bedeutet das, dass die Händlerlogik weiterhin eine standardisierte Zahlungsannahme erwartet, während Mesh die „Funding-Seite“ der Zahlung für das dahinterliegende Karten-/Netzwerkmodell übersetzt.
Auch der Marktmechanismus passt in den Trend, dass Krypto-Zahlungen zunehmend nicht als eigenständige Insel laufen, sondern als Integrationsschicht in bestehende Produktlandschaften wandern. Mesh positioniert sich dafür explizit als Infrastruktur für Plattformen, die ihre Nutzer bereits mit Krypto- oder Stablecoin-Salden bedienen. Statt selbst ein eigenes Kartenprogramm aufzubauen oder dauerhaft zu betreiben, soll eine einzelne Integration über Mesh ausreichen: Sobald eine Plattform „live“ ist, können Nutzer überall bezahlen, wo Visa akzeptiert wird. Der Text nennt dazu bereits eine Reihe von Unternehmenspartnerschaften, darunter Kalshi, Tools for Humanity, Féléix Pago, Majority und KAST, und behauptet, dass die Netzwerkrichtung damit „hundertmillionenfach“ Nutzerszenarien verbindet. Für weitere Wallets, Börsen und Finanzplattformen ist das vor allem deshalb relevant, weil es die Markteintrittsbarriere senkt: Nicht das Roll-out eines Zahlungsprodukts steht zuerst im Fokus, sondern die Anbindung an eine bestehende Akzeptanzlogik.
In den Aussagen der Beteiligten wird die Produktabsicht klar: Mesh-Geschäftsführer Bam Azizi spricht in der Ankündigung davon, dass Krypto bislang kein Ausgabenproblem gehabt habe, sondern ein „Last-Mile-Problem“. Er ordnet die Zusammenarbeit so ein, dass Mesh das Funding und die Umwandlung übernehme und damit ein Guthaben beim Moment der Zahlung zur Kaufkraft werde, „mit nichts, was der Nutzer bewegen muss, und nichts, was der Händler ändern muss“. Visa-Vertreter Rubail Birwadker betont parallel den Wunsch, digitale Werte dort zu integrieren, wo Verbraucher und Händler täglich auf vertrauenswürdige Zahlungswege angewiesen sind. Solche Formulierungen sind nicht nur Marketing, sondern deuten auf eine klare Architektur hin: Die Wallet-App bleibt der Kontrollpunkt, während das Netzwerk die Standard-Akzeptanz liefert.
Für Unternehmen und Entwickler ergeben sich daraus mehrere konkrete Implikationen. Plattformbetreiber können Zahlfunktionen schneller in bestehende Wallet- oder Austausch-Workflows einbetten, ohne jede Zahlungsrolle neu aufzubauen. Gleichzeitig verschiebt sich die Verantwortung für Transaktionsabwicklung und Guthaben-Umschichtung stärker auf die Orchestrierungslogik: Wer Mesh integriert, muss die eigenen Produkt- und Kontomodelle so abbilden, dass sie eine konsistente Finanzierung über unterschiedliche Salden erlauben. Unklar bleibt in der Ankündigung bewusst der nächste Schritt zur operativen Planung: Es werden Details zu anfänglicher Verfügbarkeit, unterstützten Geräten und teilnehmenden Plattformen erst mit dem Rollout endgültig genannt. Im gleichen Atemzug erweitert Mesh laut Text seine Strategie bereits über diese Partnerschaft hinaus, etwa durch die Einbindung in Paxos’ Global Dollar Network, ein Alliance-Programm mit über 50 Partnern und die Veröffentlichung von „Mesh Wallet“, die AI-Agents für reale Transaktionen mit Stablecoins ermöglichen soll.
Unterm Strich macht die Kombination aus Visa-Akzeptanz und Mesh-Orchestrierung den Zahlungsweg von „Wallet-zu-Ausgabe“ deutlich gerader. Für den Krypto-Markt ist das vor allem eine Frage der Nutzerwahrnehmung: Wenn der Bezahlvorgang sich für den Kunden wie ein kontaktloses Standardpayment anfühlt, sinkt die Reibung gegenüber dem bisherigen Card-Setup. Für die weitere Industrie ist entscheidend, ob sich dieses Modell auch in den Randbedingungen bewährt, die in der echten Nutzung entstehen – etwa bei unterschiedlichen Guthaben-Liquiditäten, Nutzerverhalten in Echtzeit und der Frage, wie nahtlos die Umwandlung pro Transaktion ablaufen kann. Genau dort wird sich zeigen, ob die „Last-Mile“-Schwäche tatsächlich mit einer Orchestrierungs-Schicht dauerhaft geschlossen werden kann.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Mesh und Visa machen Stablecoin- und Krypto-Guthaben weltweit auszahlbar" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Mesh und Visa machen Stablecoin- und Krypto-Guthaben weltweit auszahlbar" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Mesh und Visa machen Stablecoin- und Krypto-Guthaben weltweit auszahlbar« bei Google Deutschland suchen, bei Bing oder Google News!