
LONDON (IT BOLTWISE) – PGIM-Immobilienkreditstratege Bryan McDonnell warnt vor dem Vertrauen auf Zinssenkungen. Er verweist auf Treasury-Renditen über 5 % und fordert realistische Finanzierungsmodelle statt Niedrigzins-Annahmen. Wer seine Kreditlogik auf 4 % oder weniger ausgerichtet hat, sei laut Einschätzung aktuell deutlich exponiert. McDonnell setzt auf eine Neubewertung des Risikos oder auf den Ausstieg aus schwachen Deals.
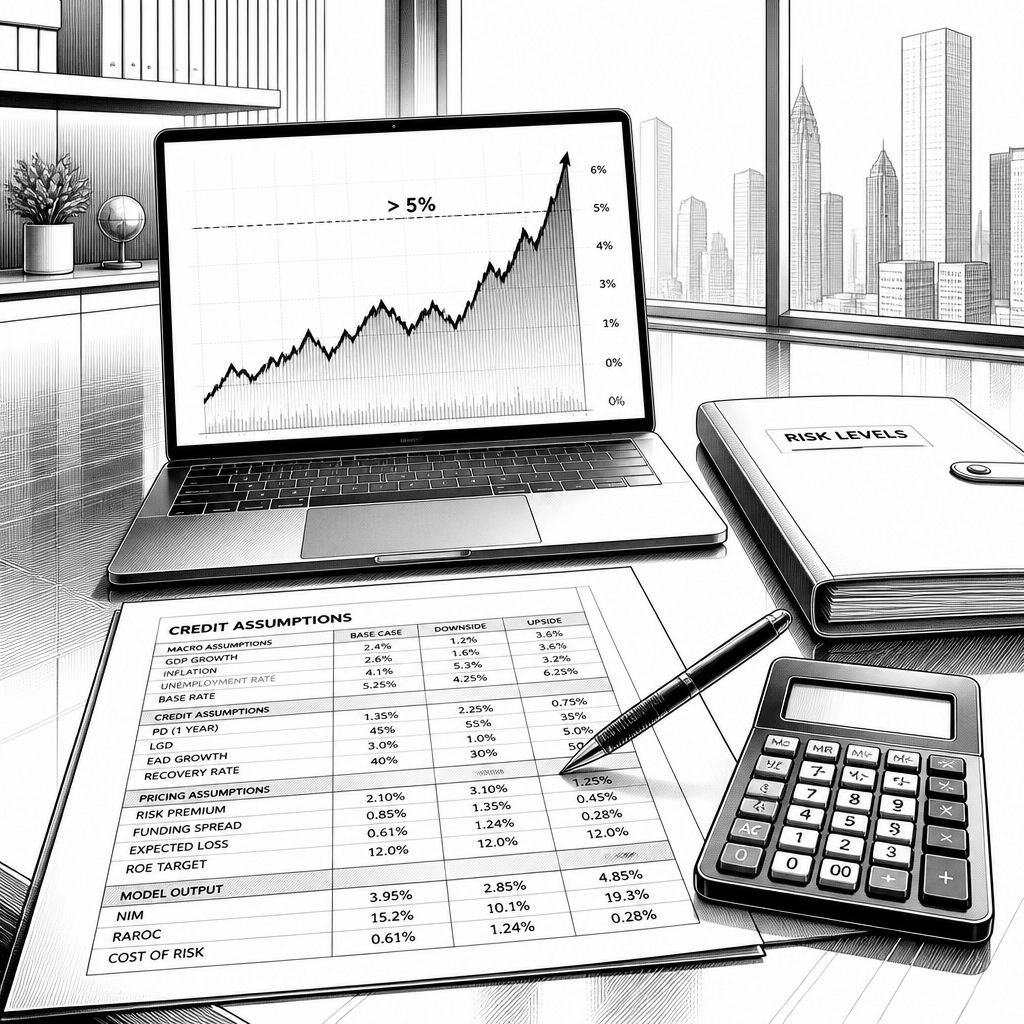
Die entscheidende Botschaft aus dem Immobilienkredit-Umfeld wirkt zunächst unbequem, hat aber eine klare Logik: Wenn sich das Zinsniveau nicht mehr wie „billiges Kapital“ anfühlt, können Modelle, die darauf basieren, nicht stabil funktionieren. Bryan McDonnell, bei PGIM zuständig für Immobilienkreditstrategien, stellt genau dieses Prinzip in den Mittelpunkt. Seine Kernthese lautet, dass die Phase niedriger Finanzierungskosten als Planungsgrundlage an Wirkung verliert und Investoren ihre Kreditannahmen entsprechend umbauen müssen. Wer hingegen darauf hofft, dass der Markt schon noch in Richtung sinkender Zinsen kippt, setzt nach seiner Lesart auf Verleugnung statt auf Risikomanagement.
Technisch lässt sich die Aussage an einem Punkt festmachen: Der Marktpreis von Risiko wird über Renditen und Kreditspreads fortlaufend angepasst. McDonnell verweist dabei auf Treasury-Renditen, die aktuell über 5 % liegen. Für Immobilieninvestoren bedeutet das in der Praxis, dass die Refinanzierungs- und Bewertungserwartungen stärker an den tatsächlich beobachtbaren Zinsniveaus hängen. Wenn ein Unternehmen seine Finanzierungssicht auf 4 % oder weniger aufgebaut hat, entsteht eine „Modell-Lücke“: Die Annahmen für Kapitaldienst, Laufzeitstruktur und Bewertungstreiber klaffen dann mit den Konditionen, die am Markt tatsächlich verfügbar sind.
Besonders spürbar wird der Unterschied zwischen Erwartung und Realität dort, wo Deals bereits geplant, aber noch nicht sauber gegen Zinsbewegungen abgesichert sind. McDonnell beschreibt eine kurze Phase, in der sich die Erwartungen der Marktteilnehmer um etwa 4 % „gebündelt“ hätten. Der tatsächliche Marktergebnisraum habe sich jedoch darüber hinaus verschoben. Das führt nicht nur zu kleineren Anpassungen in Tabellen, sondern zu einer grundlegenden Neukalibrierung der Risikoaufschläge: Projekte, die durch niedrigere Zinssätze rechnerisch „gerettet“ werden sollten, rutschen in eine Zone, in der die Renditeerwartung nicht mehr zur Kapitalstruktur passt.
Damit ändert sich auch die Frage, welche Investoren langfristig am Kapitalmarkt bestehen. In einer Welt, in der die Zinsen auf hohem Niveau bleiben, wandert Kapital tendenziell dahin, wo tatsächlich marktbasierte Renditen ohne Subventionen durch zu optimistische Finanzierungskosten entstehen. McDonnell formuliert das als Disziplin des Marktes: Investoren, die Risiko auf dem aktuellen Niveau korrekt bepreisen, können ihre Erwartungen in eine belastbare, wiederholbare Investmentlogik übersetzen. Wer dagegen auf politische Interventionen oder schnelle Entspannung an den Zinsmärkten setzt, läuft laut seiner Argumentation Gefahr, dass Regulierer und Zentralbanken nur langsam reagieren und die Rechnung entsprechend teuer wird.
Für die Umsetzung im Tagesgeschäft heißt das vor allem: Kreditmodelle müssen ihre Sensitivitäten offenlegen und die Annahmen an den relevanten Laufzeitbereichen ausrichten. Entscheidend ist weniger die Schlagzeile „5 % und mehr“, sondern die Konsequenz für Szenarienrechnung, Covenants und Cashflow-Puffer. In der Praxis bedeutet das häufig, dass Investoren weniger Spielraum bei der Refinanzierungsannahme haben, Rückstellungen für Zins- und Liquiditätsrisiken stärker berücksichtigen und bei schwachen Deals schneller zur Frage „Weiter mit Anpassung oder Ausstieg?“ kommen. McDonnells Empfehlung ist daher pragmatisch: Risiko entweder realistisch bepreisen oder den Deal nicht weiter verfolgen.
Der Ausblick für den Markt wirkt dadurch zweigeteilt. Einerseits bevorzugt ein zinsstärkeres Umfeld Standorte und Strukturen, die Erlöse verlässlich generieren und die Kapitaldienstfähigkeit auch unter höheren Finanzierungskosten beweisen. Andererseits steigt der Druck auf jene Portfolios, die über Jahre von günstigen Kreditannahmen getragen wurden und nun in eine Phase der Korrektur rutschen. Für Unternehmen und Fondsmanager ist das weniger ein kurzfristiges Nachrichtenereignis als ein struktureller Test: Wie schnell lässt sich die Investmentlogik von der Hoffnung auf Zinssenkungen auf harte Marktparameter umstellen, und wie konsequent werden Modelle gegen das „tatsächliche“ Zinsniveau abgesichert?


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "PGIM-Immobilienprognose: Warum Investoren auf 5%-Zinsen setzen müssen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "PGIM-Immobilienprognose: Warum Investoren auf 5%-Zinsen setzen müssen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »PGIM-Immobilienprognose: Warum Investoren auf 5%-Zinsen setzen müssen« bei Google Deutschland suchen, bei Bing oder Google News!