
LONDON (IT BOLTWISE) – Ein Abverkauf am Donnerstag hat den breitesten Drawdown bei Hedge Funds seit März 2020 ausgelöst. Laut der Prime-Brokerage-Sparte von Goldman Sachs trafen die Verluste Long-Short-, Makro- und Quant-Strategien gleichermaßen. Investoren reduzierten dabei vor allem Positionen mit starkem Hebel statt auf neue Regulierung zu reagieren. Für Fondsmanager bedeutet das: Risikodisziplin zählt schneller als jede politische Erklärung.
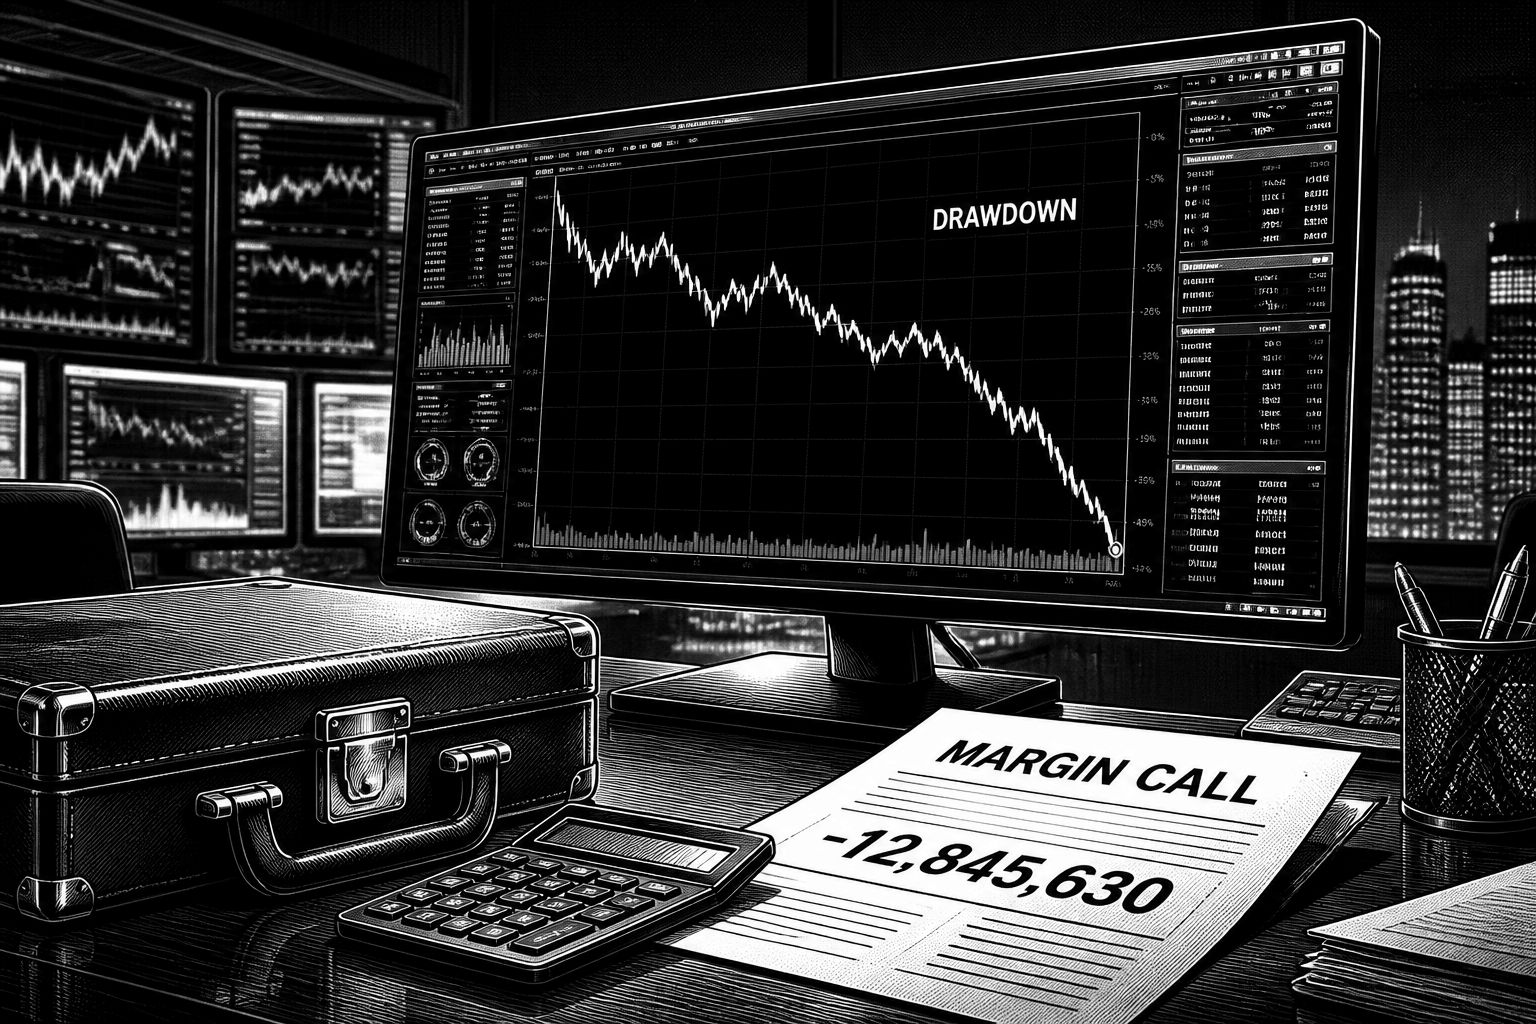
Der Donnerstag machte etwas sichtbar, das sich in vielen Jahresberichten gerne eleganter erzählt: Hebel wirkt oft genau dann wie ein Verstärker, wenn eigentlich Diversifikation versprochen wurde. Der breiteste Drawdown bei Hedge Funds seit März 2020 soll demnach während des Abverkaufs entstanden sein, und das nicht in einem einzelnen Segment, sondern quer über Long-Short-Aktienstrategien, Makro-Ansätze und Quant-Modelle hinweg. Wenn mehrere Strategiebausteine gleichzeitig unter Druck geraten, ist das selten ein reines „Alpha“-Problem. Häufig deutet es auf eine gemeinsame Verwundbarkeit hin: identische Risikoprämissen, ähnliche Liquiditätsprofile oder schlicht eine zu aggressive Skalierung der Positionen.
Besonders aufschlussreich ist dabei die Breite des Treffers, die die Quelle explizit betont. Long-Short-Fonds begegnen Marktbewegungen normalerweise mit einer relativen Sicht: Der Long- und der Short-Teil sollen sich gegeneinander absichern. Doch sobald das Kursband kippt und die Wahrscheinlichkeit für Korrelationen steigt, kann aus „relativ“ schnell „absolut“ werden. Bei Makro-Strategien gilt ein ähnlicher Mechanismus, nur auf anderer Ebene: Wenn mehrere Trades an einem gemeinsamen makroökonomischen Treiber hängen, kann ein Schock in genau diesem Treiber gleichzeitig mehrere Positionen aus dem Gleichgewicht bringen. Quant-Strategien schließlich sind zwar oft datengetrieben und systematisch, aber auch hier reichen schon Veränderungen der Marktstatistik, etwa in Volatilität oder Orderbuch-Tiefe, um modellbasierte Annahmen zu beschädigen.
Ein zweiter Punkt fällt in der Einordnung besonders ins Gewicht: Keine neue Vorschrift wird als Auslöser der Verluste genannt. Stattdessen wird beschrieben, dass Investoren Kapital aus übergehebelten Positionen abzogen. Damit verschiebt sich der Fokus von regulatorischen Headlines hin zu einem Kernmechanismus der Kapitalmärkte: Risiko wird im Stressfall nicht diskutiert, sondern bepreist. Fonds, die in ruhigen Phasen die Volatilität „wegoptimiert“ haben, müssen in turbulenten Phasen Liquiditäts- und Margin-Anforderungen finanzieren. Die scheinbare Leichtigkeit des Renditeprofils bei stabilen Märkten kann dann in eine harte Abfolge aus Rückstellungen, Reduktionen und erzwungenen Verkäufen münden. Genau an dieser Stelle entsteht die Dynamik, die in der Quelle als Zusammenbruch eines „sophistizierten“ Diversifikationsversprechens beschrieben wird.
Gleichzeitig zeigt die Meldung auch, wie Gewinner entstehen können, ohne dass dafür Rettungspakete oder Steuergutschriften nötig wären. Fonds, die den Donnerstag unbeschadet überstanden, taten das laut Darstellung mit trockenen Pulverreserven und disziplinierten Positionsgrößen. Das wirkt banal, ist in der Praxis aber schwer konsequent umzusetzen: Cash und konservative Limits senken kurzfristig die Renditechancen, stabilisieren aber die Fähigkeit, im Stress nicht in Liquidationszwänge zu rutschen. In einem freien Markt wird Kapital laut der Quelle entsprechend umverteilt, von schwächeren Händen zu denen, die echtes Abwärtsrisiko tragen können. Für Unternehmen und Investment-Teams bedeutet das: Das „Risikobudget“ ist kein Blatt Papier, sondern eine operative Entscheidung über Größe, Margin-Puffer und die Geschwindigkeit von Rebalancing.
Was man technisch aus so einem Tag lernen kann, liegt weniger in der Frage „welche Strategie funktioniert“, sondern in der Frage „welche Annahmen wurden gemeinsam verletzt“. Wenn Long-Short, Makro und Quant gleichzeitig leiden, ist das ein Hinweis auf Stress im Gesamtsystem: Volatilität steigt, Spreads weiten sich aus, und Liquidität wird ungleich verteilt. Selbst ein Modell, das Richtung korrekt erkennt, kann trotzdem scheitern, wenn es die Kosten der Ausführung unterschätzt oder die Modellunsicherheit bei Marktregimewechseln nicht abbildet. Auf Portfoliobene ist das häufig ein Kalibrierungsproblem rund um Korrelationen im Stress sowie ein Limit- und Hedging-Problem: Wie schnell werden Risikoparameter neu geschätzt, und wie konsequent werden Exposure-Grenzen bei schnell fallenden Preisen durchgesetzt?
Marktseitig ist der Tag außerdem ein Stresstest für den gesamten Finanzierungsmechanismus rund um Prime Brokerage. Wenn Investoren Kapital abziehen, passiert das selten nur auf dem Papier; es setzt Kettenreaktionen in Bewegung: Margin-Anforderungen steigen, Collateral verschiebt sich, und die interne Risikosteuerung muss mit knappen Zeitfenstern reagieren. In der Praxis führt das dazu, dass Fonds, die zuvor stark auf Positionen mit hohem Hebel gesetzt haben, schneller als erwartet gezwungen sind, Risiken abzubauen. Der Hinweis „schneller und effizienter als jede Behörde“ sollte man dabei als pointierte Aussage lesen: Entscheidend ist nicht die Institution, sondern die Marktmechanik, die im Stressfall sofort wirkt. Für Risk-Manager und CIOs ist die Botschaft deshalb weniger politisch, sondern operativ: Stresstests müssen Liquiditäts- und Ausführungskosten realistisch einpreisen, nicht nur Preisvolatilität.
Am Ende bleibt eine weniger spektakuläre, aber umso nützlichere Erkenntnis: Hebel ist nicht per se falsch, aber er verlangt eine Risikostruktur, die zu Marktregimewechseln passt. Wer Pulverreserven hält, Positionsgrößen diszipliniert begrenzt und Hedging sowie Liquiditätspuffer als „Plan mit Zeitplan“ betreibt, kann auch an Tagen mit breitem Drawdown handlungsfähig bleiben. Für die nächste Marktphase ist das weniger eine Erwartungskurve als eine Checkliste: Welche Limits gelten bei steigender Volatilität, wie werden Korrelationen neu bewertet, und wie schnell lässt sich Portfolio-Exposure reduzieren, ohne dass die Ausführung selbst zum zusätzlichen Risiko wird? Genau daran entscheidet sich, ob „Diversifikation“ im Ernstfall hält oder nur in ruhigen Marktphasen glänzt.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Hedge-Fonds: Größter Tagesverlust seit 2020 zeigt den Hebel-Mythos" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Hedge-Fonds: Größter Tagesverlust seit 2020 zeigt den Hebel-Mythos" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Hedge-Fonds: Größter Tagesverlust seit 2020 zeigt den Hebel-Mythos« bei Google Deutschland suchen, bei Bing oder Google News!