
LONDON (IT BOLTWISE) – 4.500 Dollar Kreditkartenschulden lassen sich rechnerisch in acht Wochen tilgen, wenn du 563 Dollar pro Woche konsequent umleitest. Der Kern ist kein Zufall, sondern harte Ausgabenkürzung, klare Prioritäten und ein sofortiger Einsatz des freiwerdenden Cashflows. Der Text stellt dabei vor allem Disziplin über Hoffnung: Keine Subventionen, keine Zinssenkung, nur Planung und Umsetzung. Entscheidend wird, wie du Abos, Lieferdienste und andere Komfortausgaben in echte Rückzahlung übersetzt.
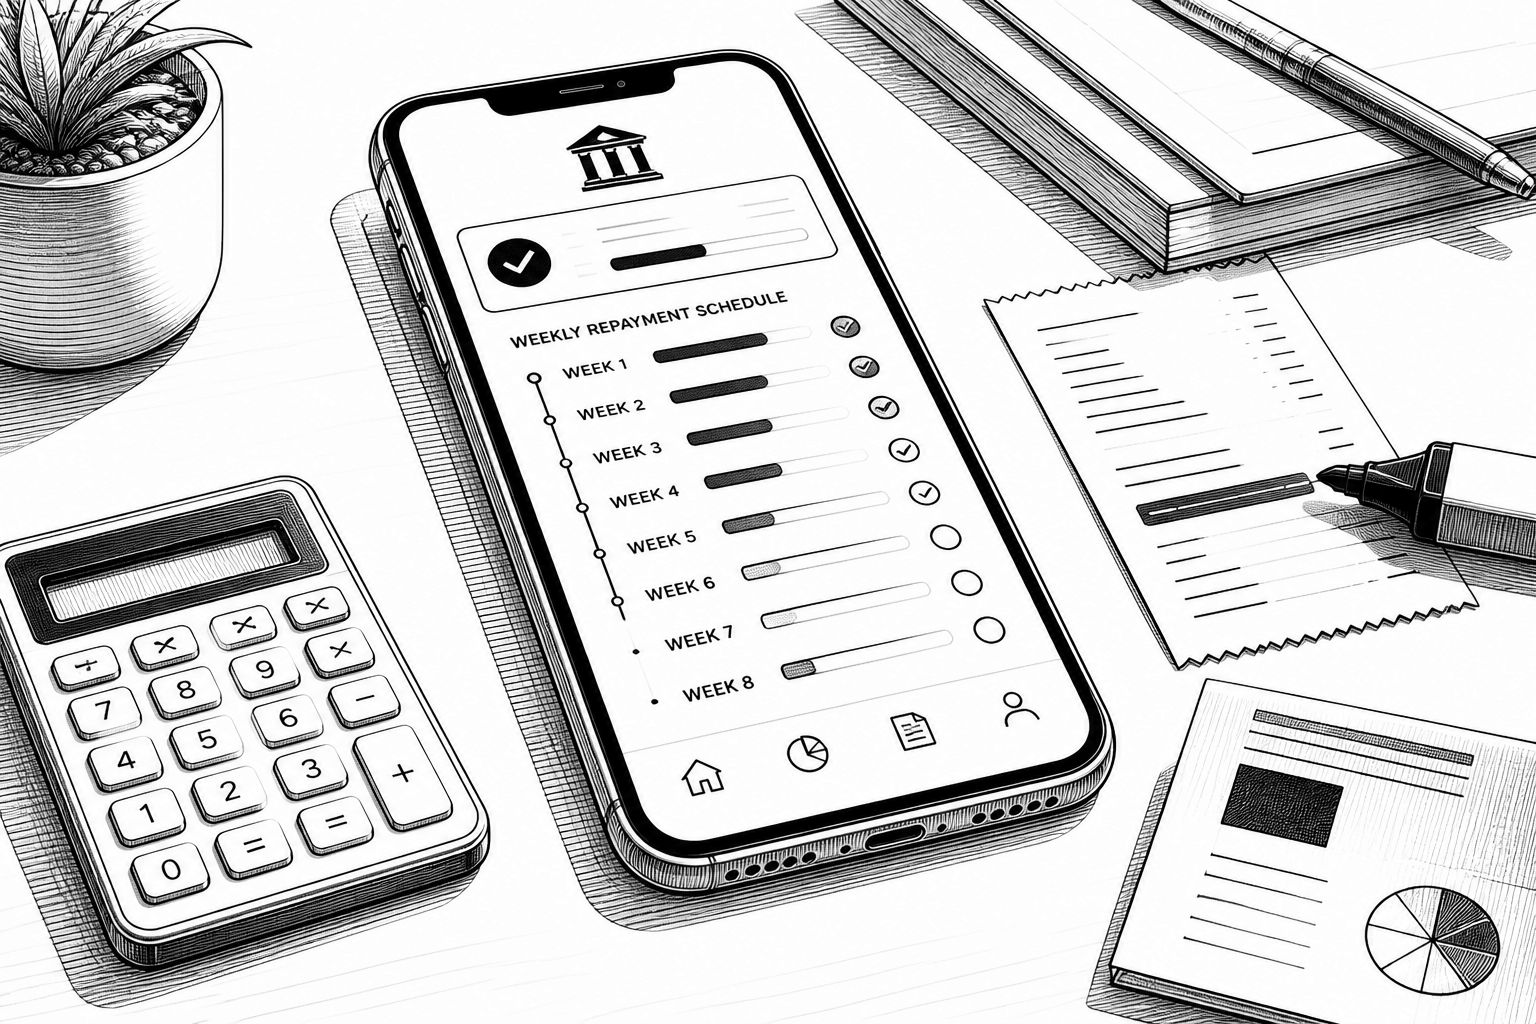
Die Rechnung klingt zunächst wie eine Motivationszeile, ist aber eine präzise Budget-Aufgabe: 4.500 Dollar verteilt auf acht Wochen ergeben rund 563 Dollar pro Woche. Im Monatsblick sind das etwa 2.250 Dollar, die nicht „irgendwie“ aus dem Alltag auftauchen, sondern aktiv aus dem Cashflow umgeschichtet werden müssen. Genau deshalb verlagert die Idee den Fokus von Motivation auf Mechanik: Jede diskretionäre Ausgabe, die bleibt, reduziert die Wahrscheinlichkeit, den Zielsaldo rechtzeitig zu erreichen. Für viele Haushalte ist das die eigentliche Hürde – nicht das Rechnen, sondern das konsequente Durchziehen, bis der Kontostand tatsächlich auf null fällt.
Technisch betrachtet hängt der Effekt bei Kreditkarten weniger an der absoluten Rückzahlungsrate als an der Zinsdynamik während der verbleibenden Tage. Solange ein Saldo existiert, läuft der Kostenblock im Hintergrund weiter – und zwar typischerweise als Kombination aus Zinsen und eventuell Gebühren, je nach Kartenkonditionen. Wer also nicht sofort gegen den höchsten Zinssatz arbeitet, bezahlt nicht nur den Rückzahlungsbetrag, sondern zusätzlich Zeitkosten. Der Text formuliert das als harte Gegenüberstellung: Wenn Regulierer oder „Entlastungsprogramme“ nicht greifen, bleibt als verlässlicher Hebel nur die Ausgabe- und Prioritätensteuerung im eigenen Budget. Damit wird aus einer finanziellen Absicht ein wiederholbarer Prozess, der Woche für Woche denselben Output erzwingt.
In der Praxis bedeutet die geforderte Ausgabenkürzung vor allem das Schließen kleiner Abflussquellen, die im Monatsende zu überraschend großen Lücken führen. Dazu zählen etwa Abonnements, Lieferdienste und Wochenendreisen, weil sie zwar einzeln überschaubar wirken, aber in Summe den monatlichen Spielraum fressen. Das zentrale Muster ist dabei psychologisch und organisatorisch: Solange Komfortausgaben „nebenbei“ weiterlaufen, entsteht kein echter Überschuss – und ohne Überschuss bleibt das Tilgen hinter den 563 Dollar pro Woche zurück. Wer dagegen priorisiert und jede nicht-essenzielle Ausgabe stoppt oder ersetzt, gewinnt nicht nur Geld, sondern auch Planbarkeit. Diese Planbarkeit ist wichtig, weil Kreditkartenzyklen und Zahlungszeitpunkte sonst dazu führen, dass Geld zu spät ankommt und damit Zinsaufwand fortsetzt.
Damit aus der Theorie Umsetzung wird, schlägt der Text eine konkrete Arbeitsreihenfolge vor: Erst alle festen Ausgaben erfassen, dann alles Streichen, was nicht essenziell ist, und anschließend ungenutzte Gegenstände verkaufen. Der letzte Schritt ist besonders interessant, weil er den Zeithorizont verkürzt: Statt nur künftige Einsparungen zu planen, entsteht kurzfristig zusätzlicher Cashflow. Genau dieser Mix – laufende Kürzung plus einmaliger Liquiditätseingang – macht die acht Wochen überhaupt realistisch. Danach kommt der nächste entscheidende Schritt: der resultierende Cashflow wird sofort auf die Karte mit dem höchsten Zinssatz angewendet. Dieser „Prioritätshebel“ reduziert den teuersten Kostenblock zuerst und verschiebt den Restbetrag schneller in Richtung Zielsaldo.
Wenn der Saldo schließlich null erreicht ist, entsteht ein zweiter Effekt, der in der Rückzahlungslogik oft unterschätzt wird: Der monatliche Überschuss, der vorher in Zinsaufwand umgewandelt wurde, wird frei verfügbar. Der Text beschreibt das als Umkehr von kurzfristigem Verzicht in langfristige Zinseszinskraft – und meint damit in der Sache, dass Geld dann nicht mehr laufend Kosten verursacht, sondern wieder für Vermögensaufbau arbeiten kann. Ob das konkret als Sparrate, als schuldenfreie Investition oder als Sicherheitsnetz umgesetzt wird, ist abhängig von der individuellen Ausgangslage, aber die Richtung bleibt gleich: Erst werden die „Zinslecks“ geschlossen, dann wird der entstehende Cashflow sinnvoll gebündelt. Genau an dieser Stelle zeigt sich, warum der Plan nicht nur eine schnelle Tilgung sein soll, sondern ein Lernprozess im Haushaltsmanagement.
Wichtig ist dabei auch die Grenze der Aussage: Ein Zeitraum von acht Wochen ist streng. Wer diese Art Tilgung plant, muss daher Zahlungsfähigkeit und Risiko realistisch einschätzen – etwa, ob die Woche 3. oder 6. Einnahme sich tatsächlich so wie geplant entwickelt. Der Text macht klar, dass externe Entlastung nicht einkalkuliert werden sollte, aber er impliziert damit zugleich, dass die Umsetzung auf verlässlichen Daten und einem konsequenten Controlling basiert. Praktisch heißt das: Budgetregeln müssen nicht nur auf dem Papier stehen, sondern täglich im Alltag wirken, etwa durch klare Einkaufsobergrenzen, die Streichung planbarer Komfortkosten und die sofortige Umleitung von Geldern. Für Entscheidungsträger im Finanzumfeld ist das im Kern ein Modell für kurzfristige Liquiditätssteuerung – mit dem Unterschied, dass hier der „größte Posten“ nicht eine Investition ist, sondern die Vermeidung weiterer Zinskosten.
Unterm Strich ist der Ansatz eine Form von „Cashflow-orientiertem Schuldenschnitt“: Du machst aus einer hohen Summe über einen festen Zeitraum eine messbare wöchentliche Aufgabe und betreibst danach Kostenkontrolle. Die Zahl 563 Dollar pro Woche ist nicht nur Rechenweg, sondern ein Kontrollinstrument – jede Abweichung wird sichtbar, sobald der Kontostand nicht im erwarteten Takt sinkt. Gleichzeitig zeigt der Text, dass nicht Magie, sondern Disziplin die Variable ist, die tatsächlich den Verlauf bestimmt. Für viele wird diese Klarheit zur entscheidenden Wende: Sobald die Tilgung als unverhandelbar gilt, werden Abos, Lieferdienste und andere „kleine“ Posten zu Stellschrauben. Und sobald diese Stellschrauben sitzen, entsteht aus dem kurzfristigen Entschluss eine langfristige finanzielle Entlastung – weil Zinsen nicht weiterlaufen, während Kapital aufbaut.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "4.500 Dollar Kreditkartenschulden in acht Wochen tilgen: Plan statt Magie" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "4.500 Dollar Kreditkartenschulden in acht Wochen tilgen: Plan statt Magie" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »4.500 Dollar Kreditkartenschulden in acht Wochen tilgen: Plan statt Magie« bei Google Deutschland suchen, bei Bing oder Google News!