
LONDON (IT BOLTWISE) – Die Zinsen für Immobilienkredite in Deutschland haben laut Interhyp ein neues Hoch seit 2009 erreicht. Zehnjährige Darlehen liegen aktuell bei knapp 4,5 Prozent und damit über dem Wert von Ende 2023. Als Treiber nennt die Kreditvermittlung vor allem Inflationssorgen im Umfeld des Iran-Kriegs. Für Kreditnehmer und Anschlussfinanzierer steigen dadurch die Monatsraten spürbar.
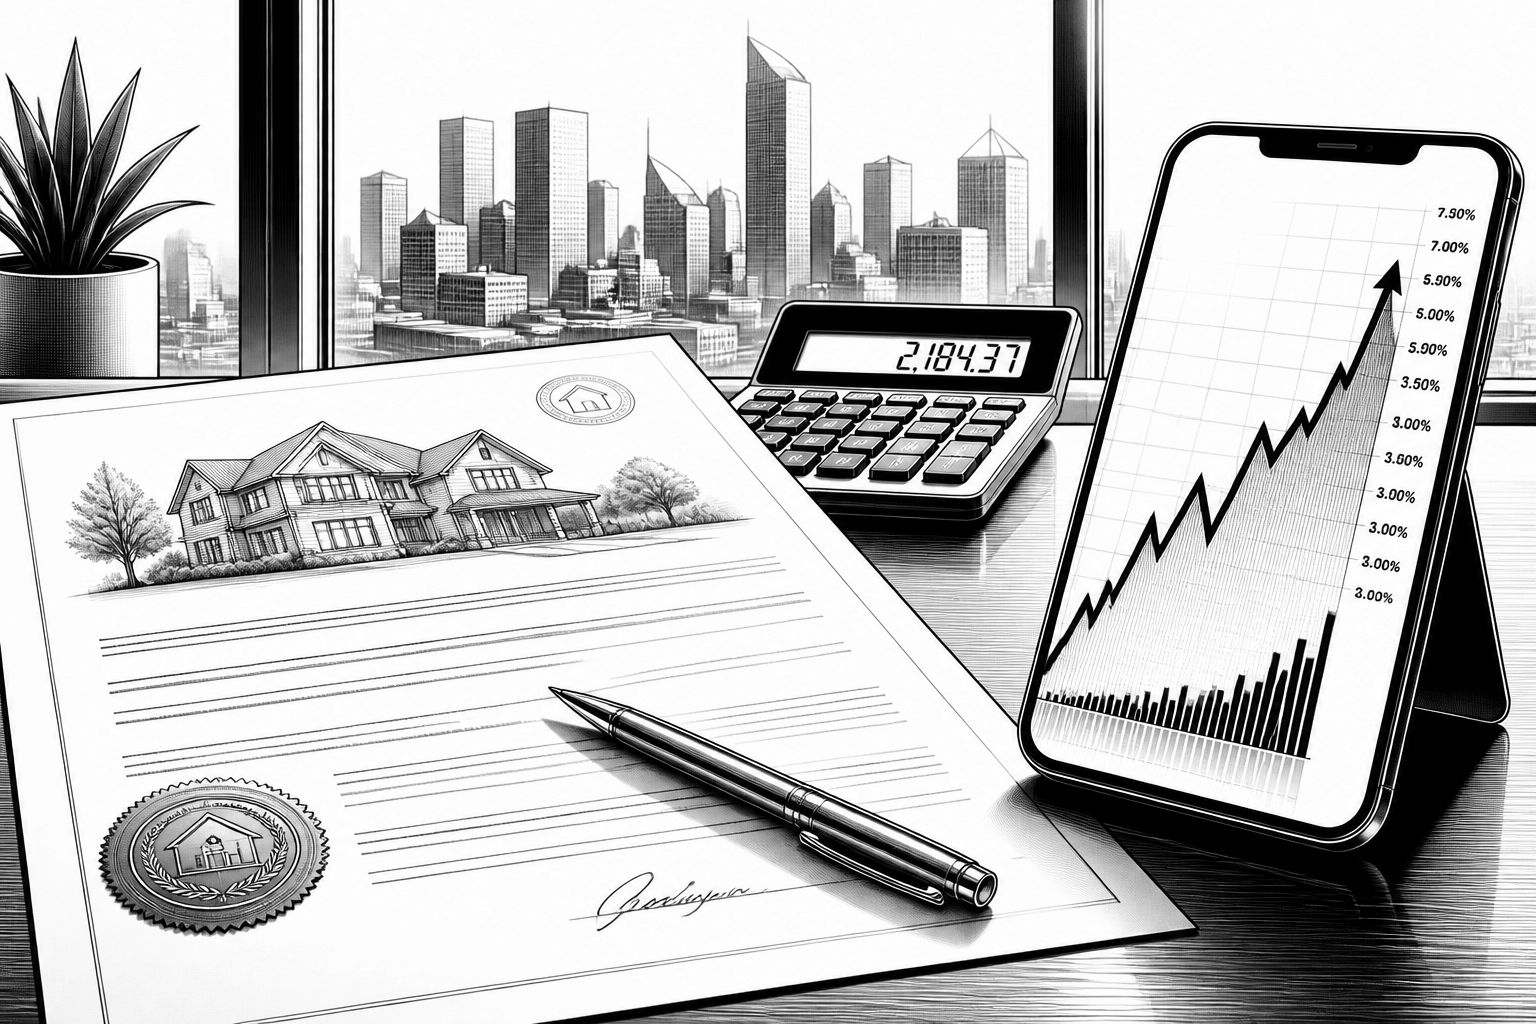
Die Lage bei Immobilienfinanzierungen wird wieder spürbar eng: Für zehnjährige Darlehen in Deutschland werden aktuell knapp 4,5 Prozent fällig, wie der Vermittler Interhyp berichtet. Damit markiert der Zinssatz den höchsten Stand seit 2009 und liegt über dem früheren Spitzenwert von gut 4,4 Prozent, der Ende 2023 erreicht wurde. Noch im Mai 2026 lag der entsprechende Satz den Angaben zufolge bei 3,9 Prozent. Solche Sprünge sind für den Markt deshalb so relevant, weil sie nicht nur den Kaufpreis finanzierbar machen oder nicht, sondern auch direkt die Anschlussfähigkeit bestehender Verträge beeinflussen, sobald die Zinsbindung ausläuft.
Hinter dem Anstieg steht laut Interhyp vor allem die Kombination aus geopolitischer Eskalation und den damit verbundenen Inflationssorgen infolge des Iran-Kriegs. Genau diese Erwartung schlägt typischerweise in die langen Laufzeiten durch, weil Investoren eine höhere Teuerungsrate in ihre Renditeanforderungen einpreisen. Zusätzlich stützen Bankdaten die Entwicklung: Für zehnjährige Darlehen wird aktuell eine durchschnittliche Verzinsung von fast 4,5 Prozent genannt, nachdem Mitte Juli 2026 noch rund 3,8 Prozent verzeichnet wurden. Für Kreditnehmer heißt das: Die monatliche Rate reagiert nicht linear, sondern verstärkt sich häufig auch über den Tilgungs- und Zinsmix, weil die Finanzierungskosten über die gesamte Laufzeit neu bepreist werden.
Die Konsequenzen werden an konkreten Beispielrechnungen deutlich. Interhyp verweist darauf, dass die jüngste Zinsanhebung bei monatlicher Rückzahlung Mehrkosten von fast 200 Euro verursachen kann. Betroffen sind dabei nicht nur Neukäufer, sondern ebenso Anschlussfinanzierungen, die gerade in vielen Haushalten zeitlich in den nächsten Monaten und Jahren auslaufen. Das Institut der deutschen Wirtschaft (IW) quantifiziert das Risiko zusätzlich mit Rechenbeispielen: Ein Kredit über 300.000 Euro bei zwei Prozent Tilgung kostete demnach Anfang 2026 rund 1.450 Euro im Monat. Mit den aktuellen Konditionen liegt die Monatsrate bei gut 1.600 Euro, was einem Zuwachs von mehr als zehn Prozent entspricht. Genau dieser Sprung ist es, der laut IW insbesondere zahlungskräftige Haushalte in Richtung Miete drängen kann, wenn Eigenkapital, Einkommen und kommunale Rahmenbedingungen keine Anpassung an höhere Raten zulassen.
Für die makroökonomische Einordnung ist auch der Blick auf die Kapitalmarktperspektive wichtig. Bei zehnjährigen Pfandbrief-Renditen zeigt sich seit Jahresbeginn ein Anstieg von rund 0,7 Prozentpunkten, kurzfristig sogar über einen Prozentpunkt. Auf dem Markt verändert sich parallel das Verhandlungsverhalten: Verkäufer seien laut Interhyp zunehmend verhandlungsbereit. Trotzdem bleibt die Zinsrichtung unklar, denn die Kreditinstitute sind uneins. In einer Interhyp-Umfrage vom 15. Oktober 2026 lag der Zehn-Jahres-Schnitt bei rund 4,4 Prozent mit steigender Tendenz: 60 Prozent der Banken rechnen demnach mit sinkenden Zinsen innerhalb der nächsten sechs bis zwölf Monate, während 40 Prozent weitere Anhebungen erwarten. Eine gesonderte Banken-Umfrage kommt wiederum zu einem anderen Schwerpunkt: Eine Mehrheit erwartet stabile Zinsen in den kommenden ein bis zwei Monaten, nur ein Fünftel rechnet mit einem Rückgang. Diese Spannweite zeigt, wie stark der Markt in der aktuellen Phase zwischen Inflationssorgen, Währungseffekten und geldpolitischen Signalen pendelt.
Ein zentraler Verstärker für die Kreditkosten bleibt außerdem die Geldpolitik der Europäischen Zentralbank. Der langfristige Trend an den Finanzmärkten spiegelt sich laut Angaben der EZB in den durchschnittlichen Hypothekenzinsen: Anfang 2022 lagen sie bei 1,48 Prozent, stiegen bis Ende 2023 auf 4,15 Prozent, gingen Anfang 2025 auf 3,57 Prozent zurück und kletterten im zweiten Quartal 2026 wieder auf 3,91 Prozent. Für 2026 nennt der Beitrag zusätzlich zwei Zinsschritte der EZB, sodass der Einlagesatz nun 2,5 Prozent beträgt. Gleichzeitig steht für den 29. Oktober 2026 die nächste Zinsentscheidung der Notenbank an. Damit bleibt ein konkreter Trigger im Raum, der die Erwartungskurve für die nächsten Monate verschieben kann, gerade weil Bau- und Immobilienfinanzierungen eng mit langfristigen Refinanzierungskosten verknüpft sind.
Auf der Realwirtschaftsseite zeigt sich der Druck besonders im Bausektor. Laut Destatis lagen die Hauspreise im zweiten Quartal 2026 um 0,6 Prozent über dem Vorjahr: Damit liegen sie zwar mehr als fünf Prozent über dem Tiefststand von 2024, aber 8,2 Prozent unter dem Rekordwert aus dem Jahr 2022. Hohe Finanzierungskosten belasten den Immobiliensektor spürbar; Projektentwickler verschieben demnach neue Wohn- und Gewerbebauvorhaben. In der Folge verschärft sich der Wohnungsmangel in großen Städten wie München und Berlin zusätzlich, was letztlich auch Mieter stärker spüren dürften. Wenn gleichzeitig Anschlussfinanzierungen teurer werden, geraten sowohl Bestandshaushalte als auch potenzielle Erwerber in einen Anpassungsstress: Renditeberechnungen müssen bei höheren Kapitalisierungssätzen neu gerechnet werden, und für Eigentümer rückt die Frage in den Fokus, wie Mieteinnahmen markt- und regelkonform an geänderte Rahmenbedingungen gekoppelt werden können.
Für Unternehmen und Investoren entsteht daraus ein Aufgabenpaket, das über die Zinsentwicklung hinausgeht. Wer Projekte plant, muss die Finanzierungskosten und deren mögliche Zinsvolatilität früher als bisher in Wirtschaftlichkeitsrechnungen integrieren und Szenarien für Anschlussraten einpreisen. Für Banken bedeutet das wiederum, dass Risikoprüfung und Zinskonditionen noch stärker von Laufzeiten, Tilgungsprofilen und Liquidität der Haushalte abhängen. Während der Staat im Beitrag als Gegenmaßnahme Bürgschaften für private Immobilienkredite nennt, entscheidet der Markt kurzfristig vor allem darüber, wie schnell Kreditnehmer wieder Spielräume zurückgewinnen. Mit Blick auf die nächste EZB-Entscheidung bleibt daher entscheidend, ob sich die Zinserwartungen beruhigen oder ob die hohen Aufschläge auf lange Laufzeiten noch eine Weile bestehen.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Immobilienkredite: Zinsen ziehen auf den höchsten Stand seit 2009 an" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Immobilienkredite: Zinsen ziehen auf den höchsten Stand seit 2009 an" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Immobilienkredite: Zinsen ziehen auf den höchsten Stand seit 2009 an« bei Google Deutschland suchen, bei Bing oder Google News!