
LONDON (IT BOLTWISE) – Ein Ehepaar prüft die Verwertung einer 900.000-Dollar-Erbschaft: Das große Wohnhaus steht gegen eine renditestarke Neubündelung des Kapitals. Im Zentrum steht die Abwägung aus Haltekosten, Opportunitätskosten und dem emotionalen Wert des Besitzes. Der Konflikt zeigt, wie teuer „stehen lassen“ in einer Vermögensrechnung werden kann. Gleichzeitig lässt sich die Entscheidung heute mit KI-gestützten Planungs- und Szenariowerkzeugen strukturieren.
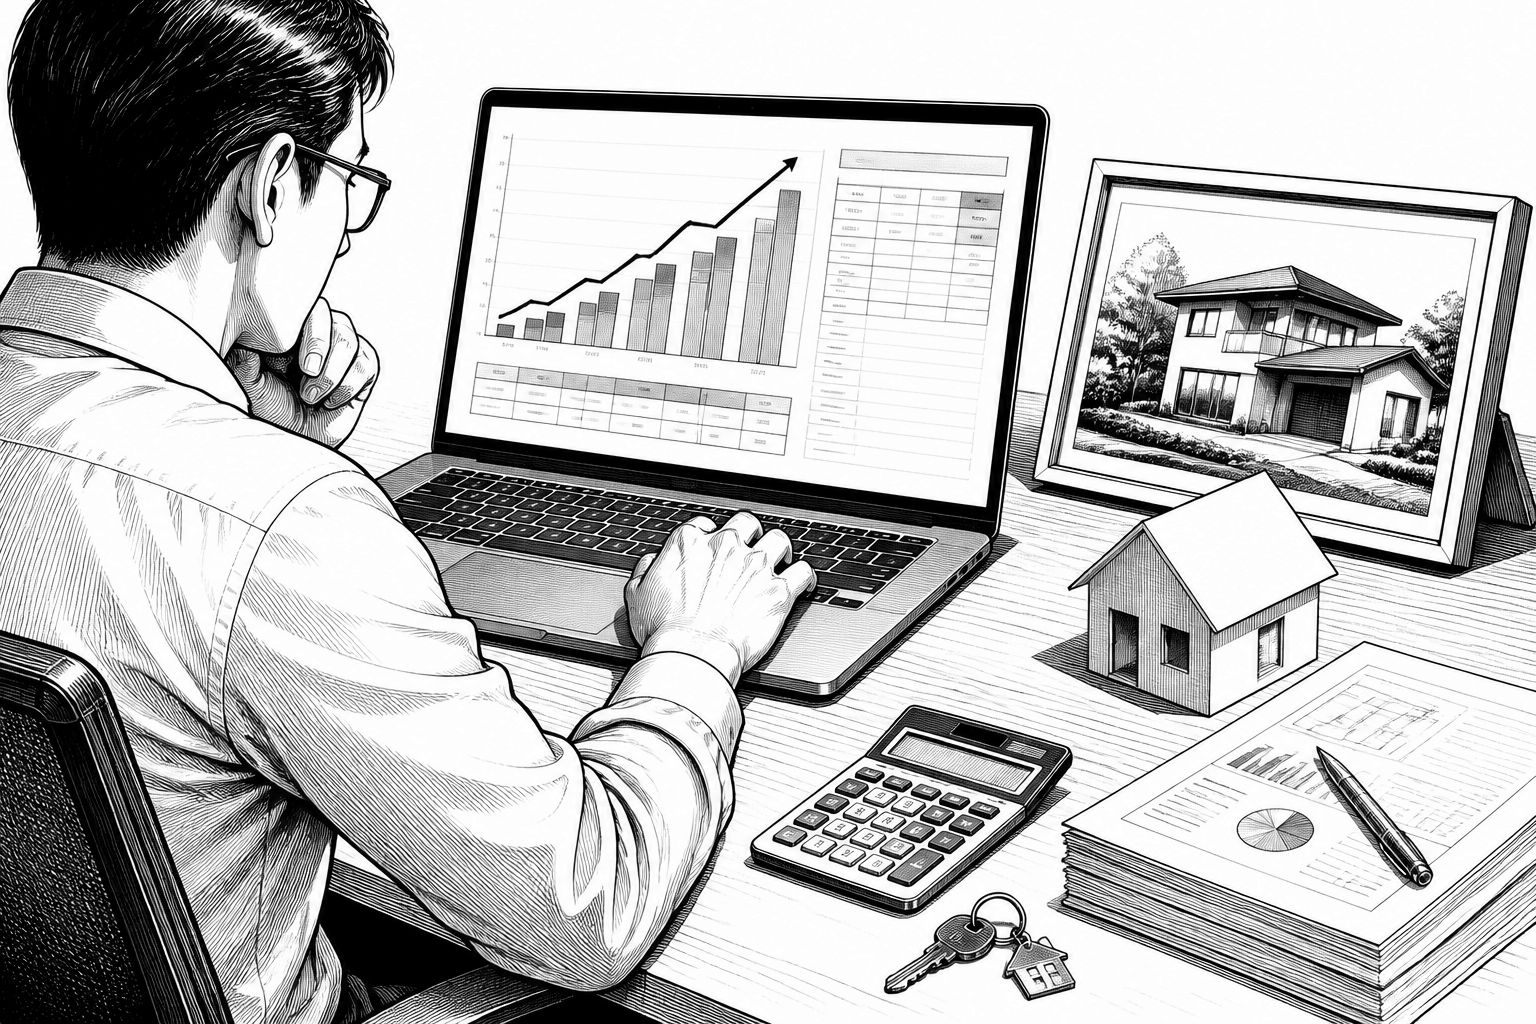
Der Kern des Konflikts wirkt zuerst sehr privat: Ein Ehepaar überlegt, ob es ein großes Haus verkauft oder weiter hält. Sobald jedoch die Zahl „900.000 Dollar“ als verfügbares Eigenkapital im Raum steht, kippt die Diskussion vom Bauchgefühl zur Finanzlogik. Denn ein Wohnobjekt ist in vielen Fällen mehr als „Immobilie“ – es ist gebundenes Kapital, das keine Zinsen erzeugt, solange der Verkauf nicht erfolgt. Genau an dieser Stelle macht die Rechnung greifbar, was Opportunitätskosten in Nachlass- und Vermögensfragen praktisch bedeuten: Jeder investitionsfähige Dollar, der in überdimensioniertem Wohnraum steckt, fehlt als Baustein in einem Portfolio.
Technisch betrachtet lässt sich der Entscheidungsrahmen wie eine Portfolio-Optimierung ohne harte Börsenannahmen beschreiben. Das Paar rechnet offenbar so, dass es die Halte- und Unterhaltskosten – Grundsteuer, Versicherung, Instandhaltung – sowie die entgangene Rendite zusammen betrachtet. Diese entgangene Rendite ist nicht nur ein theoretischer Effekt, sondern entspricht im Alltag einer Frage: Wie stark verschlechtert sich die langfristige Vermögenskurve, wenn ein großer Anteil des Kapitals im „unterausgelasteten Asset“ festhängt? Hinzu kommt der Konsumwert, der bei sinkender Nutzung häufig abnimmt. In der Logik der Haushaltspflege wird daraus eine Art still wirkende „Struktursteuer“: Das Erbe bleibt zwar im Besitz, aber es kann nicht in Form flexibler Investitionen wirken.
Die emotionale Komponente ist dabei nicht als irrational abzutun. Wenn Erinnerungen an ein Haus gebunden sind, ist die Bindung real – auch wenn sie bilanziell keine Verbindlichkeit im klassischen Sinn darstellt. Problematisch wird es, wenn sich die persönliche Bedeutung und die wirtschaftliche Realität dauerhaft überlagern: Die Kinder sind fort, das Objekt verliert an Alltagsnutzen, während die vollen Haltekosten weiterlaufen. Damit entsteht ein Spannungsfeld zwischen Sentiment und Zeitwert des Geldes. Wer das Haus behält, trifft zwar eine Wertentscheidung für die eigene Geschichte, akzeptiert aber im Gegenzug, dass zukünftige Konsum- und Erbmöglichkeiten durch gebundenes Kapital und laufende Kosten weniger Spielraum bekommen.
Ein pragmatischer Ausweg wird in solchen Situationen oft genau in der Trennung der Fragen sichtbar: Erstens der Verkauf als Kapitalmaßnahme, zweitens die Gestaltung der Lebensphase über die Nutzung einer kleineren Wohnform. Diese Denkweise ist nicht nur emotional besser zu begründen; sie ist auch finanziell konsistent, weil der Erlös aus dem Verkauf die Liquidität schafft, um eine Neubündelung vorzunehmen. Wenn Erinnerungen wichtig sind, kann das Paar in diesem Modell weiterhin Besuchsrituale oder eine räumliche Lösung organisieren, ohne die Gesamtkosten eines großen Hauses dauerhaft zu tragen. Im Kontrast dazu steht die „Museum“-Alternative: Das Haus bleibt als bedeutungsvolles Objekt bestehen, wird aber faktisch über versäumte Renditen finanziert – mit der Folge, dass die nächste Generation am Ende weniger Optionen hat, selbst wenn das Objekt in den Gedanken weiterhin einen hohen Wert besitzt.
Gerade weil solche Entscheidungen nicht nur aus einer einzigen Kennzahl bestehen, wird KI-gestützte Nachlassplanung zunehmend interessant. Ohne neue Daten zu erfinden, kann KI als Werkzeug genutzt werden, um Annahmen transparent zu machen und Szenarien schneller durchzurechnen. Beispielsweise lassen sich in einem Modell die jährlichen Fixkosten als Kostenblock abbilden, der Verkaufserlös als investierbares Kapital, und unterschiedliche Haltedauern als Zeitscheiben simulieren. KI-Algorithmen können dabei helfen, aus einer Vielzahl von Parametern eine konsistente Szenariomatrix zu bauen und die Sensitivitäten zu zeigen: Wie stark kippt die Vorteilhaftigkeit, wenn die Instandhaltung im nächsten Jahr über dem Durchschnitt liegt? Wie reagiert die Gesamtrendite auf konservative statt optimistische Renditeannahmen? Solche Fragen sind klassisch, aber die Geschwindigkeit und Strukturierung, die moderne KI-basierte Planungs-Tools bieten können, reduziert Denkfehler und blinde Flecken.
Für die Markt- und Umsetzungsebene ist ebenfalls relevant, dass Immobilienentscheidungen fast nie isoliert sind. Sobald ein Haus verkauft wird, entstehen Transaktionsfolgen, Timing-Fragen und ein Wechsel im Risikoprofil: gebundenes Objektvermögen wandelt sich in liquide Mittel oder in marktnahe Anlagen. In der Praxis bedeutet das auch, dass die Investitionsstrategie nicht „auf Zuruf“ entstehen sollte, sondern zur Lebensplanung passt. Ein Ehepaar kann zum Beispiel einen Teil des Erlöses kurzfristig für geplante Wohnkosten reservieren und den Rest als längerfristige Anlage betrachten. Auch hierbei kann KI indirekt helfen, indem sie Risikokorridore, Zeiträume und Worst-Case-Profile in einfachen Übersichten verständlich macht – ohne die emotionale Ebene zu ersetzen, sondern indem sie sie um eine belastbare Zahlenbasis ergänzt.
Am Ende steht die einfache Einsicht: Kapital, das sich bewegt, schlägt Kapital, das stillsteht. Das ist keine Aufforderung, den emotionalen Wert zu entwerten, sondern eine präzise Beschreibung, wie Zeit in Geld übersetzt wird. Wer die Entscheidung strukturiert – Verkauf des Hauses, Neuanlage des Kapitals und, falls nötig, eine kleinere Wohnlösung zur Erhaltung der Beziehungen – kann zwei Ziele gleichzeitig verfolgen: die eigene Geschichte würdigen und die wirtschaftliche Grundlage für zukünftige Möglichkeiten stärken. Für Unternehmen, die solche Themen in Beratungs- oder Softwareprozessen begleiten, ergibt sich daraus ein klarer Nutzenfall: Nicht nur Renditeschätzungen zählen, sondern die Fähigkeit, Annahmen zu erklären, Kostenblöcke sichtbar zu machen und Entscheidungen so zu dokumentieren, dass später nachvollziehbar bleibt, warum man sich für „Rendite statt Stillstand“ entschieden hat.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "KI-gestützte Nachlassplanung: Haus verkaufen statt Rendite liegen lassen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "KI-gestützte Nachlassplanung: Haus verkaufen statt Rendite liegen lassen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »KI-gestützte Nachlassplanung: Haus verkaufen statt Rendite liegen lassen« bei Google Deutschland suchen, bei Bing oder Google News!