
FRANKFURT / LONDON (IT BOLTWISE) – Deutschlands Direktbank ING bringt ab Anfang 2027 zwei Varianten für das Altersvorsorgedepot auf den Markt. Kunden erhalten die Unterstützung des Staates über Einzahlungen, während die ING auf Depotführungs-, Wechsel- und Ordergebühren verzichtet und auch keine Ausführungsentgelte für Sparpläne verlangt. Beim Selbstentscheider-Depot liegt die Gesamtkostenquote laut Ankündigung ab 0,03 Prozent, die zweite Option nutzt zwei aktive ETFs und kostet 0,20 Prozent. Damit verschärft die ING den Preiskampf unter Banken, darunter auch Anbieter wie Deutsche Bank und verschiedene Digitalbanken.
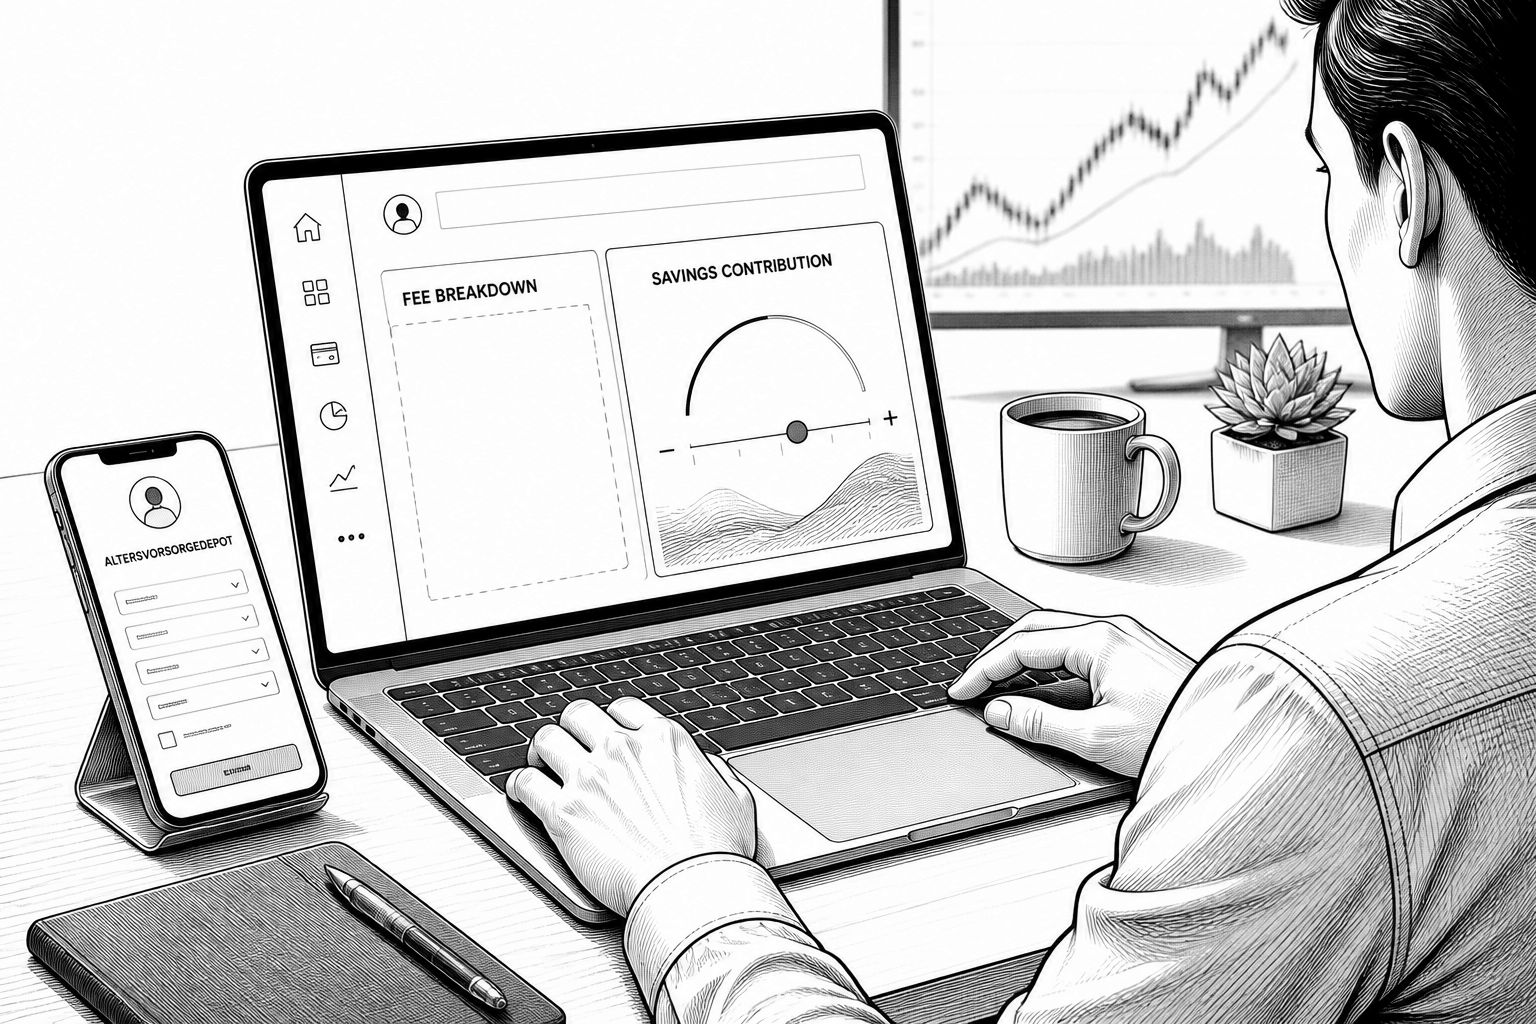
Mit dem Altersvorsorgedepot verschiebt sich der Wettbewerb im deutschen Privatkundengeschäft spürbar: Während viele Banken bisher vor allem über Beratung, Markenbekanntheit oder bekannte Produktlinien Punkte sammelten, rückt nun vor allem die Kostenstruktur in den Fokus. Die ING kündigt für den Start ab Anfang 2027 zwei Varianten an, die laut Angaben ohne Depotführungs-, Wechsel- oder Ordergebühren auskommen und ebenso keine Ausführungsgebühren für Sparpläne erheben. Damit setzt die Direktbank ein klares Signal in den Preiskampf, der bereits seit Monaten durch immer günstigere Angebote angeheizt wird.
Technisch und produktseitig unterscheidet sich das neue ING-Angebot in zwei klaren Richtungen: Beim Selbstentscheider-Depot wählen Anleger demnach aus einer großen Auswahl an ETFs und Fonds. Das Angebot startet bei einer Gesamtkostenquote von 0,03 Prozent, was für kostenbewusste Langfrist-Sparer besonders relevant ist, weil sich kleine Prozentunterschiede über Jahre in die Wertentwicklung hineinrechnen. Die zweite Variante ist ein Standard-Depot, das aus zwei aktiven ETFs besteht und mit einer Gesamtkostenquote von 0,20 Prozent kalkuliert. Entscheidend ist hier, dass die ING die Zusammensetzung der Fonds aktiv steuert, also nicht nur auf eine rein passive Abbildung setzt.
Der Preisvergleich bekommt zusätzlich Gewicht, weil das Altersvorsorgedepot nicht nur eine Frage von internen Gebühren ist, sondern auch von staatlicher Förderung. Nach den Vorgaben aus der Meldung fließen Einzahlungen über die Börse in den Fördermechanismus, darunter Zulagen von bis zu 540 Euro pro Jahr sowie bis zu 300 Euro pro Kind. Förderfähig sind Einzahlungen zwischen 120 Euro und 1.800 Euro pro Jahr; wer diese Bandbreite nutzt, entscheidet damit indirekt auch darüber, wie stark der Effekt der Förderung die privaten Kosten relativiert. Für die Renditeplanung gilt zudem: Kapitalerträge wie Kursgewinne, Dividenden und Zinsen bleiben in der Ansparphase steuerfrei und werden erst in der Auszahlungsphase besteuert.
Für Bestandskunden ist der Zeitpunkt 2027 auch deshalb interessant, weil die Bank den Wechsel aus einem bestehenden Riester-Vertrag ins neue System als Option beschreibt. Wer bereits einen Riester-Vertrag hat, kann angespartes Guthaben übertragen lassen, was die Umstellung für viele Haushalte entlasten dürfte, die den Wechsel bisher aus Komplexitäts- oder Unsicherheitsgründen aufgeschoben haben. Gleichzeitig nennt die ING eine praktische Eintrittshürde: Kunden können demnach ab einer monatlichen Sparrate von zehn Euro vorsorgen. Gerade bei kleineren Budgets entscheidet häufig die Frage, ob ein Produkt ohne hohe Einstiegs- oder Transaktionskosten funktioniert, ob daraus überhaupt ein langfristiges Sparverhalten entsteht.
Auf Marktseite wirkt die Ankündigung wie ein weiterer Schritt in einer Entwicklung, die schon durch andere Institute angestoßen wurde. So plant die Deutsche Bank laut den Angaben ein Standarddepot, das über DWS entwickelt worden sei: In den ersten zwei Jahren sollen dort die jährlichen Kosten bei 0,1 Prozent liegen, danach bei 0,28 Prozent. Für eine Vorsorgelösung mit Beratung nennt die Meldung hingegen ein Entgelt von 0,99 Prozent pro Jahr. Auch die Dekabank, die Produkte für Sparkassen bereitstellt, wird mit einem Standarddepot von 0,1 Prozent Jahresgebühr eingeordnet. Besonders großer Preisdruck kommt laut Text zusätzlich von Digitalbanken wie Scalable Capital und Trade Republic, die im Alltag häufig mit schlanken Kostenstrukturen wahrgenommen werden.
Brisant ist dabei weniger der einzelne Preis als das Muster: Laut einer Studie, in der von mehr als 90 Prozent der befragten 88 Institute die Rede ist, planen viele Häuser trotz Preisdrucks weiterhin ein Altersvorsorgedepot. Der Grund liegt nach dieser Einschätzung in zwei Effekten, die für Banken strategisch schwerer wiegen als kurzfristige Wirtschaftlichkeit: Erstens bindet ein einmal gewonnenes Kundenverhältnis häufig weitere Geschäftsbereiche an, etwa über Anschlussprodukte oder zusätzliche Investmentlösungen. Zweitens bleibt das Altersvorsorgethema ein dauerhafter Bedarf, sodass sich der Aufbau von technischen Plattformen, Produktkatalogen und Onboarding-Prozessen mittelfristig auszahlen kann, selbst wenn die direkten Deckungsbeiträge anfangs knapp kalkuliert sind.
Für Unternehmen und Vertriebs-Teams bedeutet das: Die Kostenlogik wird im Wettbewerb um das Altersvorsorgedepot zum Standard, der nicht mehr allein über Marketingtexte durchgesetzt werden kann. Wer wie die ING ein gebührenfreies Modell bei Depotführung, Wechsel und Order wählt, muss gleichzeitig die operative Skalierbarkeit im Blick behalten, etwa bei der Fondsauswahl, bei der Abbildung der Kosten in der Benutzerführung und bei der fortlaufenden Pflege der Produktlisten. Gerade die Kombination aus Selbstentscheider-Option und einem Standard-Depot mit aktiver Fondzusammensetzung zeigt, dass künftig mehrere Kundensegmente gleichzeitig bedient werden sollen: Nutzer, die maximale Kontrolle wollen, treffen auf die Auswahl an ETFs und Fonds; Nutzer, die weniger selbst entscheiden möchten, bekommen dagegen ein vorgefertigtes, von der Bank gesteuertes Portfolio.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "ING startet ab 2027 Altersvorsorgedepot ohne Gebühren: Selbstentscheidet und Standard-Variante" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "ING startet ab 2027 Altersvorsorgedepot ohne Gebühren: Selbstentscheidet und Standard-Variante" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »ING startet ab 2027 Altersvorsorgedepot ohne Gebühren: Selbstentscheidet und Standard-Variante« bei Google Deutschland suchen, bei Bing oder Google News!