
LONDON (IT BOLTWISE) – Whirlpool kippt die 2026er Prognose ins Negative und erwartet statt eines Gewinns einen bereinigten Verlust von rund 1,30 Dollar je Aktie. Die Umsatzschätzung fällt auf etwa 14,5 Milliarden Dollar, während die Aktie vorbörslich um gut 7 % nachgibt. Im dritten Quartal meldet der Konzern einen bereinigten Verlust von 0,21 Dollar je Aktie bei 3,68 Milliarden Dollar Umsatz. Für die spürbare Margenerholung peilt das Management erst 2027 an, nachdem Nordamerika und der Immobilienmarkt die Nachfrage bremsen.
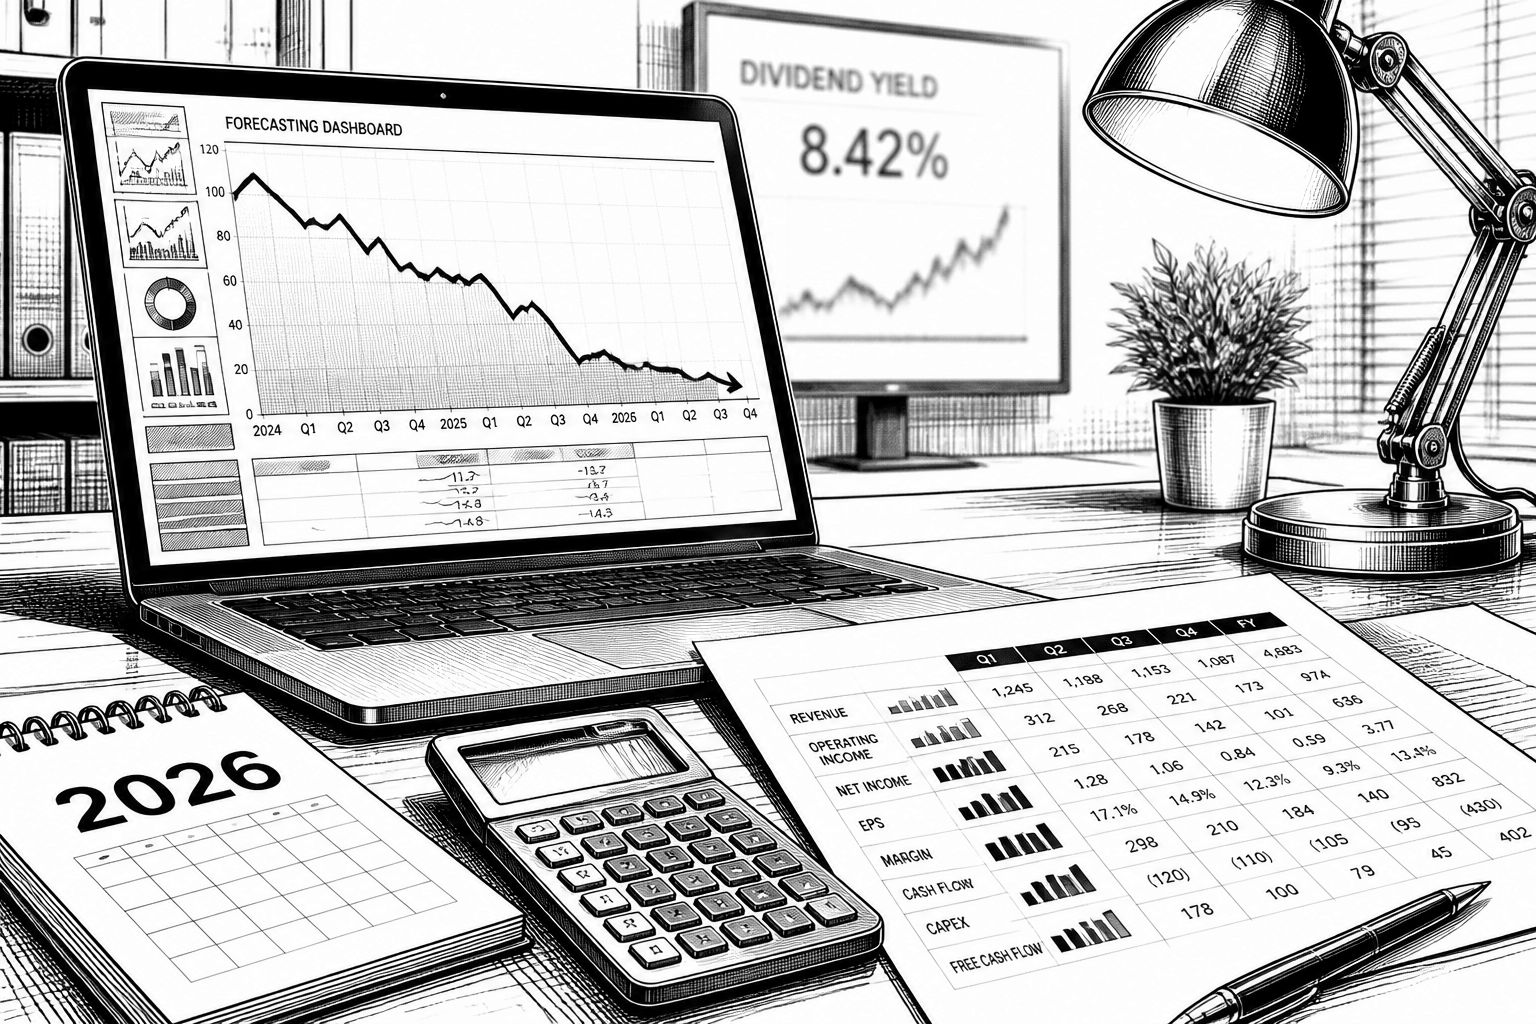
Whirlpool liefert mit seiner dritten Abwärtskorrektur für 2026 ein klares Signal: Der Hausgerätemarkt bleibt trotz Preisanpassungen und Effizienzprogrammen für das Unternehmen kurzfristig zu schwach. Für das Gesamtjahr rechnet der Konzern nun mit einem bereinigten Verlust von rund 1,30 Dollar je Aktie statt mit einem Gewinn. Gleichzeitig sinkt die Umsatzprognose auf etwa 14,5 Milliarden Dollar. Vorbörslich gab die Aktie nach Angaben der Meldung um gut sieben Prozent nach – ein Tempo, das bei einem Branchenwert selten „nur“ eine leichte Erwartungskorrektur widerspiegelt, sondern eher die Abweichung von der Markterwartung in den Vordergrund rückt.
Das Bild aus dem dritten Quartal untermauert die Tendenz. Whirlpool meldete einen bereinigten Verlust von 0,21 Dollar je Aktie, während Analysten zuvor einen Gewinn von 1,04 Dollar je Aktie erwartet hatten. Beim Umsatz verfehlte der Hersteller die Erwartungen ebenfalls deutlich: 3,68 Milliarden Dollar standen rund 3,97 Milliarden Dollar gegenüber, was einem Rückgang von 8,8 Prozent zum Vorjahr entspricht. Besonders spürbar ist dabei die Entwicklung in Nordamerika. Dort brach der operative Gewinn der Gerätesparte um 44,7 Prozent ein; der Segmentumsatz sank um 8,3 Prozent. Als Bremsklotz werden ein schwacher Immobilienmarkt und eine gedrückte Verbraucherstimmung genannt – beides Faktoren, die typischerweise den Zeitpunkt von Haushaltsanschaffungen beeinflussen und sich über die Nachfrage nach neuen Geräten in die Ergebnisrechnung durchschlagen.
Zusätzlich belastet Whirlpool die operative Stabilisierung durch Restrukturierungseffekte. Im Quartal kam die Belastung der Restrukturierung von Grupo Casas Bahia hinzu, dem größten brasilianischen Einzelhandelskunden des Konzerns, was laut Meldung zu einem negativen Free Cashflow beitrug. Gerade diese Kopplung aus Ergebnisdruck und Cash-Flow-Schwäche ist für Anleger oft entscheidend: Während die Gewinn- und Verlustrechnung den operativen Status zeigt, macht der Free Cashflow sichtbar, wie viel Liquidität tatsächlich zur Finanzierung von Investitionen, Schuldenservice und potenziellen Ausschüttungen übrig bleibt. Wenn sich Restrukturierungskosten in dieser Phase in den Cashflow schlagen, verschiebt sich der Fokus im Markt häufig von „kurzfristiger Marge“ hin zu „finanzielle Durchhaltefähigkeit“.
Für das Gesamtjahr reduziert Whirlpool damit nicht nur das Zahlenwerk, sondern skizziert auch die zeitliche Logik der Gegenmaßnahmen. Die Hoffnungen für eine Verbesserung der Margen verbindet das Management demnach mit dem Jahr 2027: Preisanpassungen und strukturelle Kostensenkungen sollen erst dann stärker wirken. CEO Marc Bitzer räumt ein, dass die Erholung langsamer verläuft als erwartet. Damit entsteht ein längerer Erwartungshorizont, den der Kapitalmarkt regelmäßig mit höherer Risikoaufschlagung beantwortet. Interessant ist dabei, dass mehrere Analysten bereits vor der Zahlenvorlage skeptisch waren. Stifel senkte das Kursziel von 37 auf 30 Dollar und hält die Einstufung „Hold“; die Begründung zielt auf schwache Absatzdaten in Nordamerika und wachsende Marktanteilsverluste. Auch Wells Fargo bleibt bei „Equal Weight“ und verweist auf die Margenlücken in Nordamerika und Lateinamerika.
Die Kursreaktion spiegelt diese Unsicherheit über die Umsetzungszeit. Whirlpool markierte demnach am Montag ein neues Jahrestief bei 26,05 Dollar, vorbörslich lag die Aktie bei 25,73 Dollar. Seit Jahresbeginn summiert sich das Minus damit auf mehr als 60 Prozent; der Börsenwert beträgt nur noch rund 1,7 Milliarden Dollar. Auffällig ist in diesem Umfeld die Dividendenrendite von zuletzt knapp 13 Prozent. Der Konzern zahlt seit 56 Jahren in Folge Dividenden – eine lange Historie, die für konservative Anleger zunächst stabilisierend wirken kann. Gleichzeitig signalisiert eine derart hohe Rendite häufig, dass der Markt die Wahrscheinlichkeit zunehmender Einschränkungen im Blick hat, etwa weil negative Gewinn- und Cashflow-Aussichten die finanzielle Basis für Ausschüttungen belasten könnten. Das Risiko ist damit weniger „die Dividende existiert“, sondern „wie lange“ und „unter welchen Ergebnisbedingungen“.
Technisch betrachtet liegt die strategische Herausforderung für Whirlpool vor allem in der Kombination aus Nachfragezyklus und Kostenstruktur. Wenn das Umfeld, etwa durch Immobilienmarkt und Konsumklima, weniger Kaufimpulse liefert, wird die Preisgestaltung zur Stabilisierung der Marge schwerer: Jeder Preisschritt muss sich gegen Volumenrückgänge und die Wettbewerbsintensität im Handel durchsetzen. Gleichzeitig verlängert eine Restrukturierung – wie im Fall Brasilien – die Phase, in der operative Verbesserungen noch nicht voll in den Zahlen ankommen, während Liquidität bereits Abflüsse verzeichnet. Genau in solchen Phasen steigen die Anforderungen an die Transparenz der „Turnaround-Meilensteine“: Welche Kostenblöcke sind wann adressiert, und wie schnell wird daraus eine messbare Ergebnis- und Cashflow-Entlastung?
Für den Gesamtmarkt gab es dabei laut Meldung keinen großen Rückenwind: Der S&P 500 legte nur leicht zu. Das verschiebt die Verantwortung für die Schwäche klar in Richtung unternehmens- und branchenspezifischer Faktoren, statt sie dem breiteren Makrotrend zuzuschreiben. Für Käufer von Hausgeräten bleibt die Entscheidung damit weniger ein reines Konsumthema als ein Spiegel der Haushaltslage und der Investitionsbereitschaft in den Eigenheimsektor. Für Whirlpool dürfte entscheidend werden, ob die Maßnahmen zur Margenverbesserung ab 2027 nicht nur angekündigt, sondern in wiederholbaren Quartalen auch im Free Cashflow sichtbar werden – denn in einem Umfeld mit historisch hoher Dividendenrendite wird die Messlatte für finanzielle Planbarkeit besonders hoch.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Whirlpool senkt 2026-Prognose deutlich: bereinigter Verlust statt Gewinn" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Whirlpool senkt 2026-Prognose deutlich: bereinigter Verlust statt Gewinn" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Whirlpool senkt 2026-Prognose deutlich: bereinigter Verlust statt Gewinn« bei Google Deutschland suchen, bei Bing oder Google News!