
LONDON (IT BOLTWISE) – Überfüllte Long-Positionen in US-Staatsanleihen könnten bei einer restriktiveren Fed-Kommunikation schnell abgebaut werden. Der Kern der Gefahr liegt im Duration-Risiko: Schon kleine Änderungen in den Erwartungen an künftige Lockerungen können Gewinne in Verluste kippen. Für viele Marktteilnehmer wird das Timing der nächsten Sitzung zum entscheidenden Katalysator. Die Botschaft dahinter: Notenbanken validieren keine Stimmungsbilder, sondern preisen Politik und Daten neu ein.
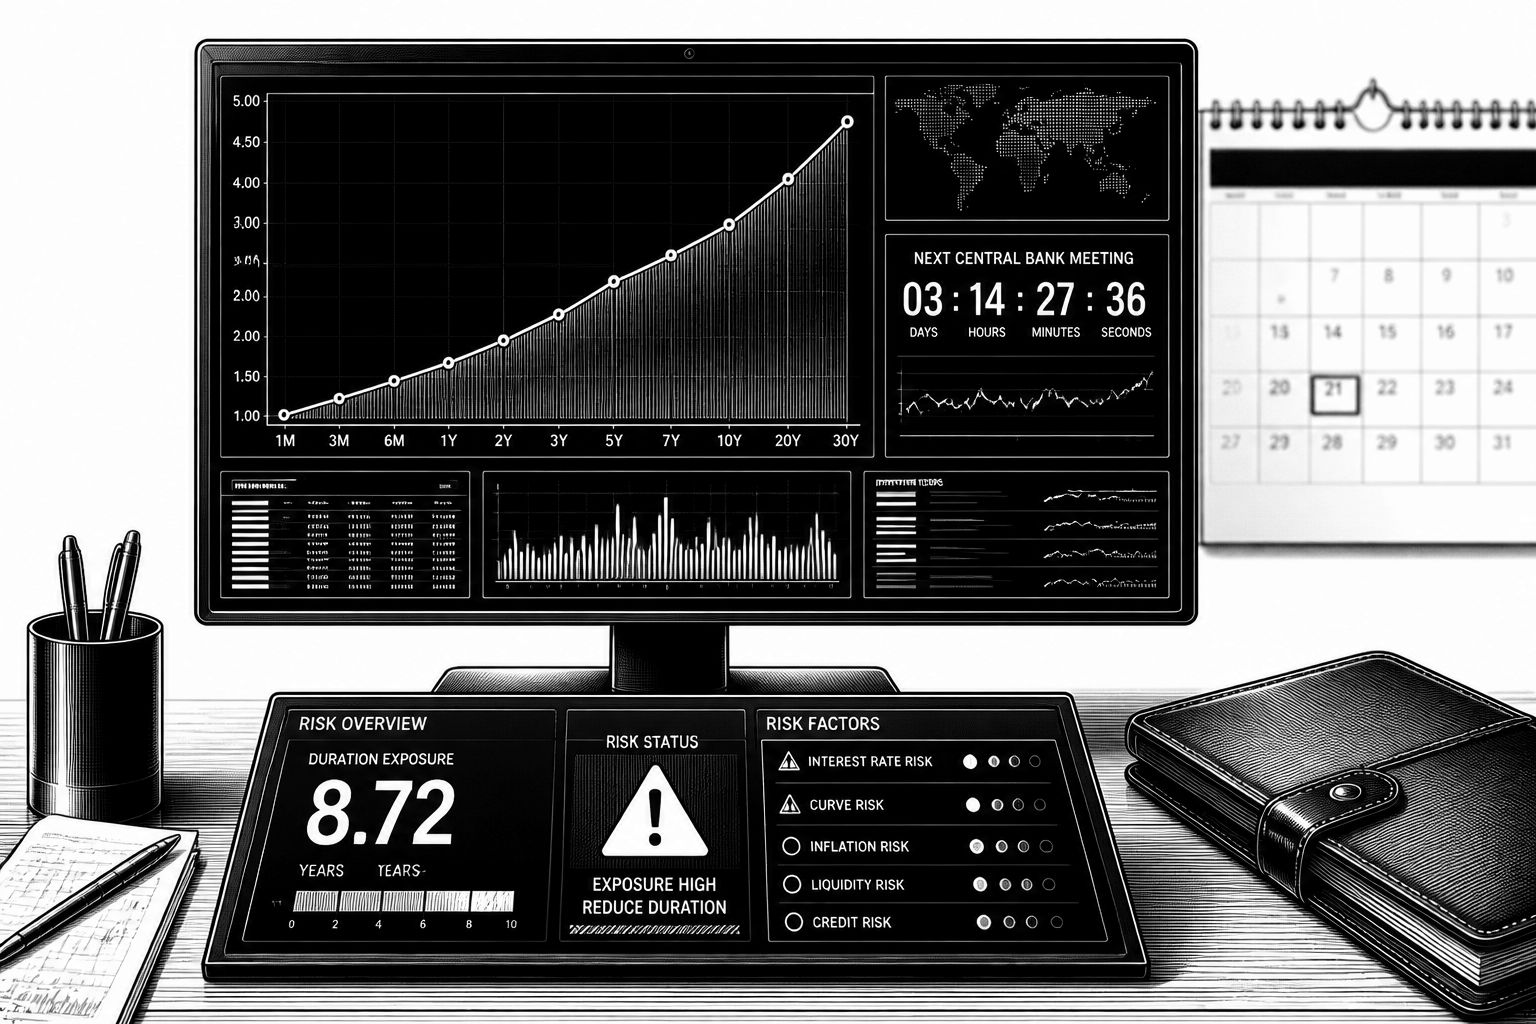
Wer im Anleihenmarkt Long-Positionen aufbaut, setzt nicht nur auf Zinsniveaus, sondern vor allem auf die erwartete Reaktionsfunktion der Notenbank. Genau an diesem Punkt wird die Warnung vor einer „Fed-Falle“ konkret: Sind die Märkte einseitig positioniert, reicht bereits eine Tonalitätsänderung, um riskantes Kapital in Bewegung zu bringen. Die Ausgangslage ist dabei weniger ein plötzlicher Schock als ein strukturelles Ungleichgewicht. Wenn viele Marktteilnehmer auf eine sanfte Landung und damit auf eine zeitnahe Lockerung des geldpolitischen Kurses wetten, steigt die Anfälligkeit für schnelle Anpassungen, sobald das Politikkomitee deutlich länger restriktiv bleiben will.
Technisch betrachtet steckt in solchen Situationen fast immer das Duration-Risiko als Transmissionsmechanismus. Duration ist im Kern eine Kennzahl dafür, wie stark der Preis eines Instruments auf Zinsänderungen reagiert; sie ist damit eine Brücke zwischen Makro-Erwartungen und Portfoliowerten. Entscheidend ist außerdem der Hebel: Bei hoher Verschuldung oder Carry-Strategien reicht ein relativ kleiner Renditesprung, um aus „Papiergewinnen“ sehr schnell reale Verluste zu machen. Dazu kommt ein zweiter Effekt, den viele Marktakteure unterschätzen: Unterdrückte Volatilität kann den Eindruck erzeugen, dass Risiken kontrollierbar bleiben. In der Praxis entlädt sich diese Spannung jedoch häufig gerade dann, wenn die Kommunikation der Zentralbank nicht mit dem Konsensnarrativ übereinstimmt.
Dass das Thema „Zinsrhetorik“ nicht nur ein journalistischer Begriff ist, zeigt sich in der Art, wie der Markt die nächsten Datenpunkte verarbeitet. Wenn zinssensitives Kapital bereits mehrere Zinssenkungen eingepreist hat, wird jede zusätzliche Formulierung, die die Dringlichkeit einer Lockerung relativiert, zum Katalysator für einen gewaltsamen Rückbau. In solchen Phasen verschiebt sich die Preisbildung typischerweise schneller als viele „Baseline-Szenarien“ erwarten lassen, weil sich nicht nur der erwartete Endzinssatz ändert, sondern auch der Pfad dorthin. Für Anleger bedeutet das: Es genügt nicht, ob die Richtung grundsätzlich „später locker“ stimmt; entscheidend ist, wie der kurzfristige Pfad am Marktfenster gehandelt wird – und ob er zum aufgebauten Risikoprofil passt.
Ein weiterer Aspekt, der in der Diskussion oft zu kurz kommt, ist die Rolle der Positionierungsdaten. Wenn die Masse einseitig im selben Trade sitzt, fehlt ein natürlicher Puffer durch Gegenpositionen. Dann wirkt die nächste Sitzung wie ein Schalter: Entweder bestätigt sie die bereits eingepreisten Erwartungen, oder sie verschiebt den Abbaupfad von Risiken in die falsche Richtung. Für Trader ist das besonders relevant, weil der Zeitpunkt der Portfolioanpassung mit der Verfügbarkeit neuer Informationen zusammenfällt. Genau in solchen Momenten entstehen Liquidiäts- und Ausführungsrisiken, obwohl das zugrunde liegende Makromodell an sich „plausibel“ bleibt. Die Warnung richtet sich damit weniger gegen Anleihen als Anlageklasse, sondern gegen eine bestimmte Kombination aus Erwartungsmanagement und Risikobudget.
Aus Industrie- und Technologieperspektive lässt sich das Problem sogar als Modellierungs- und Prozessfrage beschreiben. Viele Investmentteams nutzen heute datengetriebene Ansätze für Erwartungsbildung, zum Beispiel über Yield-Kurvenmodelle, Sentiment-Signale oder systematische Regeln zur Risikoallokation. Doch selbst die beste Modellklasse stößt an Grenzen, wenn sich die Parameter der Realität abrupt ändern: etwa durch eine neue Kommunikationslinie oder durch eine klar andere Bewertung des Datenstands. In der Praxis wird dann aus „stabilen“ Signalen kurzfristig ein Regimewechsel. Das ist der Moment, in dem automatisierte Risikolimits, Margin-Anforderungen und Hedging-Kosten stärker wirken als das strategische Langfristnarrativ – und warum bei überfüllten Long-Positionen das Tempo des Abbaus oft unterschätzt wird.
Für die Marktmechanik ist zudem wichtig, dass Notenbanken nicht „Stimmung“ bestätigen, sondern die Kosten einer Fehlinterpretation einkalkulieren. Wenn Anleger darauf setzen, dass die Zentralbank das Narrativ der sanften Landung stützt, verlagern sie den Fokus von fundamentalen Daten hin zu Kommunikation. Die Gefahr entsteht dann, wenn das Politikkomitee bewusst oder faktisch nicht dem Konsens folgt. Für Investoren heißt das: Sie müssen nicht nur die Richtung der Zinsen betrachten, sondern auch die Wahrscheinlichkeit, dass der geldpolitische Fahrplan anders ausfällt. Die nächste Sitzung fungiert dabei als naheliegender Prüfstein, weil sie die Erwartungsgrundlage für die Duration-Komponente im Portfolio aktualisiert.
Unterm Strich geht es um eine robuste Lektion für Risikomanagement: Zentralbankkommunikation ist ein direkter Input in die Preisbildung, und sie kann schneller wirken als viele Portfolio-Setups abstrahieren. Wer Longs auf Sicht fährt, braucht daher klare Annahmen darüber, wie das Szenario „länger restriktiv“ aussieht, und welche Puffer für den Fall gelten, dass der Markt einen anderen Pfad einpreist. Gerade bei hohem Hebel sollte Duration-Risiko nicht als „nur theoretisch“ behandelt werden, weil es im Zusammenspiel mit Volatilitätsregimen realitätsnah zu Verlusten führen kann. Der zentrale Punkt bleibt: In überfüllten Trades reicht ein einziger Impuls, um aus der Erwartung einer sanften Landung einen schnellen Rückbau zu machen – und genau deshalb wird die Positionierung vor der nächsten Sitzung so entscheidend.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Anleihen-Bullen in der Fed-Falle: Warum Duration-Risiken bei Longs steigen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Anleihen-Bullen in der Fed-Falle: Warum Duration-Risiken bei Longs steigen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Anleihen-Bullen in der Fed-Falle: Warum Duration-Risiken bei Longs steigen« bei Google Deutschland suchen, bei Bing oder Google News!