
LONDON (IT BOLTWISE) – Eine 2,5-Prozent-Hypothek kann für Rentner finanziell vorteilhaft sein, wenn die erwarteten Alternativen nach Steuern höher ausfallen. Statt frühzeitig zu tilgen, bleibt Liquidität verfügbar und das Kapital kann später zu besseren Konditionen umgesetzt werden. Der Kernpunkt liegt in den Opportunitätskosten einer Sondertilgung und in der Flexibilität, wenn größere Beträge wie etwa Wohnkosten anfallen. Gleichzeitig macht der Text politischen Druck auf Sparer und Erben als Gegenargument sichtbar.
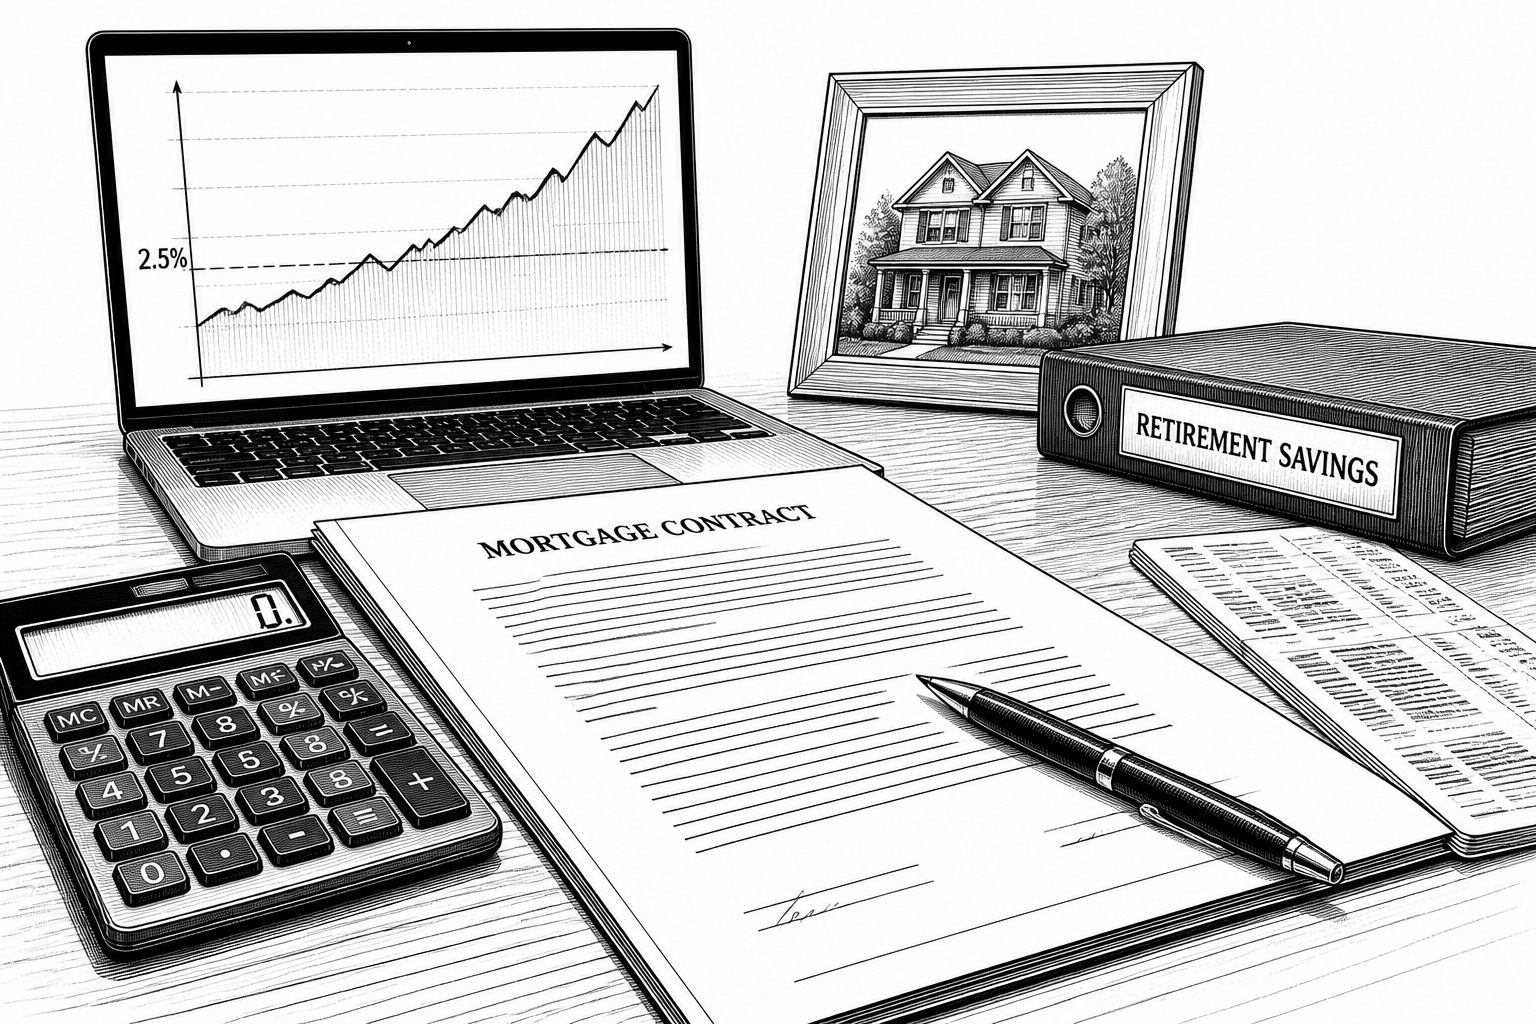
Im Kern dreht sich die Debatte um eine simple Rechenidee: Wer eine Hypothek zu 2,5 % besitzt und das Darlehen vorzeitig sondertilgt, tauscht planbaren Zinsvorteil gegen sofort gebundenes Eigenkapital. Das Argument lautet dabei nicht „Schulden seien grundsätzlich gut“, sondern: Die Sondertilgung entspricht wirtschaftlich einer Entscheidung, eine garantierte Rendite von 2,5 % zu akzeptieren und gleichzeitig die Option auf höhere, real verfügbare Erträge zu verlieren. Gerade im Rentenalter wirkt das stärker, weil die Zeit bis zum potenziellen Einsatz von Kapital geringer ist und Finanzierungsalternativen bei Bedarf nicht beliebig nach oben korrigiert werden können.
Besonders relevant werden die Opportunitätskosten der Sondertilgung. Wenn es nach Steuern gelingen kann, mit inflationsgebundenen Produkten oder kurzlaufenden, hochverzinslichen Anleihen über dem Hypothekenzinsniveau zu bleiben, dann ist das vorzeitige Ablösen rechnerisch ein Verzicht auf Kaufkraftgewinne. Der entscheidende Mechanismus dahinter ist nicht die Frage, ob 2,5 % „viel“ oder „wenig“ sind, sondern ob es im jeweiligen Anlageumfeld eine vergleichbare Sicherheit oder sogar eine höhere reale Verzinsung gibt. Wer dagegen zu früh tilgt, bindet das Geld unwiderruflich im Eigenheim und verliert die Freiheit, es später in das profitablere Umfeld zu verschieben.
Auch der Liquiditätsaspekt spielt in der Argumentation eine zentrale Rolle. Ein abbezahltes Haus lässt sich in der Regel nicht einfach „teilweise zurückabwickeln“, um kurzfristig Mittel zu schaffen, wenn etwa mit 84 oder später plötzlich ein größerer Ausgabenblock ansteht. In der Praxis bleibt dann meist nur der Weg über einen neuen Kredit – und der dürfte, je nach Zinsumfeld, deutlich über dem liegen, was für die ursprüngliche 2,5%-Finanzierung gezahlt werden musste. Genau hier wird die Beibehaltung der günstigen Verschuldung als Option beschrieben: Solange die Hypothek läuft, kann dasselbe Kapital, das den Kredit bedient, später verfügbar gemacht werden, ohne in eine zweite, strukturell teurere Fremdfinanzierung gedrückt zu werden.
Damit verschiebt sich die Diskussion von einer individuellen Zinsrechnung hin zu einem Umfeld, das stark von Inflationserwartungen, Renditekurven und steuerlicher Behandlung geprägt ist. Der Text adressiert in diesem Zusammenhang zudem politische Reibung: Wenn Steuer-, Abgaben- und Regulierungslasten für Sparer und Erben steigen, sinkt die effektive Nettorendite vieler Alternativen. Für die Entscheidungslogik bei Sondertilgungen heißt das: Selbst wenn brutto eine Anlagemöglichkeit oberhalb des Hypothekenzinses existiert, entscheidet am Ende die Nach-Steuern-Sicht über den tatsächlichen Mehrwert. Besonders Haushalte, die ohnehin auf planbare Zahlungsströme angewiesen sind, sollten deshalb nicht nur den Kredit, sondern auch das realistische Investment-Szenario und dessen Liquiditätsprofil gegeneinanderstellen.
Historisch betrachtet ist die Spannung zwischen Tilgung und Kapitalanlage kein neues Thema. In Phasen hoher Zinsen war es häufig rational, schnell zu tilgen, weil die Opportunitätskosten einer Zahlung „an die Bank“ gering und die Alternativen im Markt vergleichsweise unattraktiv waren. Umgekehrt führt ein Niedrigzinsumfeld dazu, dass die Holding-Kosten günstiger Schulden niedrig bleiben und Kapitalanlagen mit besserer Nettoverzinsung an Bedeutung gewinnen. Genau diese Logik greift die aktuelle Argumentation auf: Eine Hypothek mit 2,5 % wird als relativ günstige, laufende Finanzierung eingeordnet, deren ökonomischer Wert sich vor allem dann zeigt, wenn Kapital anderswo ähnlich sicher oder besser rentierlich untergebracht werden kann.
Für Unternehmen, die Renten- und Vermögensprodukte beraten oder in der Finanzplanung integrierte Lösungen anbieten, entsteht daraus eine deutlichere Aufgabenstellung: Es geht weniger um pauschale Empfehlungen, sondern um die strukturierte Gegenüberstellung von Zahlungsströmen, Nachsteuererträgen, Risiko- und Liquiditätsannahmen. Wer solche Entscheidungen digital unterstützt, sollte dabei auch Parameter abfragen wie Restlaufzeit, Sondertilgungsoptionen, mögliche Anschlussfinanzierungen, Effekte aus Zinsänderungen sowie die Frage, wie gut das Eigenheim als „Liquiditätsersatz“ tatsächlich funktioniert. Denn die zentrale These ist am Ende eine Kombination aus Flexibilität und Nachsteuer-Rendite: Wer Tilgung als Garantie „verkauft“, braucht Alternativen, die diese Garantie in der Realität nicht nur übertreffen, sondern auch in Schocksituationen verfügbar bleiben.
Unterm Strich liefert der Text eine provokant zugespitzte, aber nachvollziehbare Entscheidungsfolie: Bei einer 2,5%-Hypothek kann Sondertilgung in bestimmten Marktsituationen zu echten Kaufkraftverlusten führen, während die Beibehaltung der Verschuldung als Option auf spätere, bessere Konditionen verstanden wird. Ob diese Logik im Einzelfall aufgeht, hängt jedoch an den tatsächlichen Nettoerträgen und daran, wie wahrscheinlich ein späterer Liquiditätsbedarf ist. Wer heute frühzeitig tilgt, sollte deshalb nicht nur den psychologischen Effekt betrachten, sondern die konkrete Alternative inklusive Steuern und Verfügbarkeit sauber durchrechnen.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "2,5%-Hypothek statt Sondertilgung: Warum Altersvorsorge neu gerechnet werden sollte" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "2,5%-Hypothek statt Sondertilgung: Warum Altersvorsorge neu gerechnet werden sollte" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »2,5%-Hypothek statt Sondertilgung: Warum Altersvorsorge neu gerechnet werden sollte« bei Google Deutschland suchen, bei Bing oder Google News!