
LONDON (IT BOLTWISE) – Die britische Banksteuer soll auf 6 % steigen und verteuert damit Kredite für Unternehmen sowie Immobilienfinanzierungen. Die Steuerlast landet indirekt bei Kreditnehmern und Sparern, weil Banken die Abgabe über Margen und Dividendenpolitik weiterreichen. Laut der Argumentation der vorliegenden Analyse schränkt jeder zusätzliche Steuerpunkt die verfügbare Eigenkapitalbasis für Wachstum ein. Gleichzeitig verschärft der Schritt den Wettbewerb zwischen Finanzstandorten wie der City und anderen Zentren in Europa.
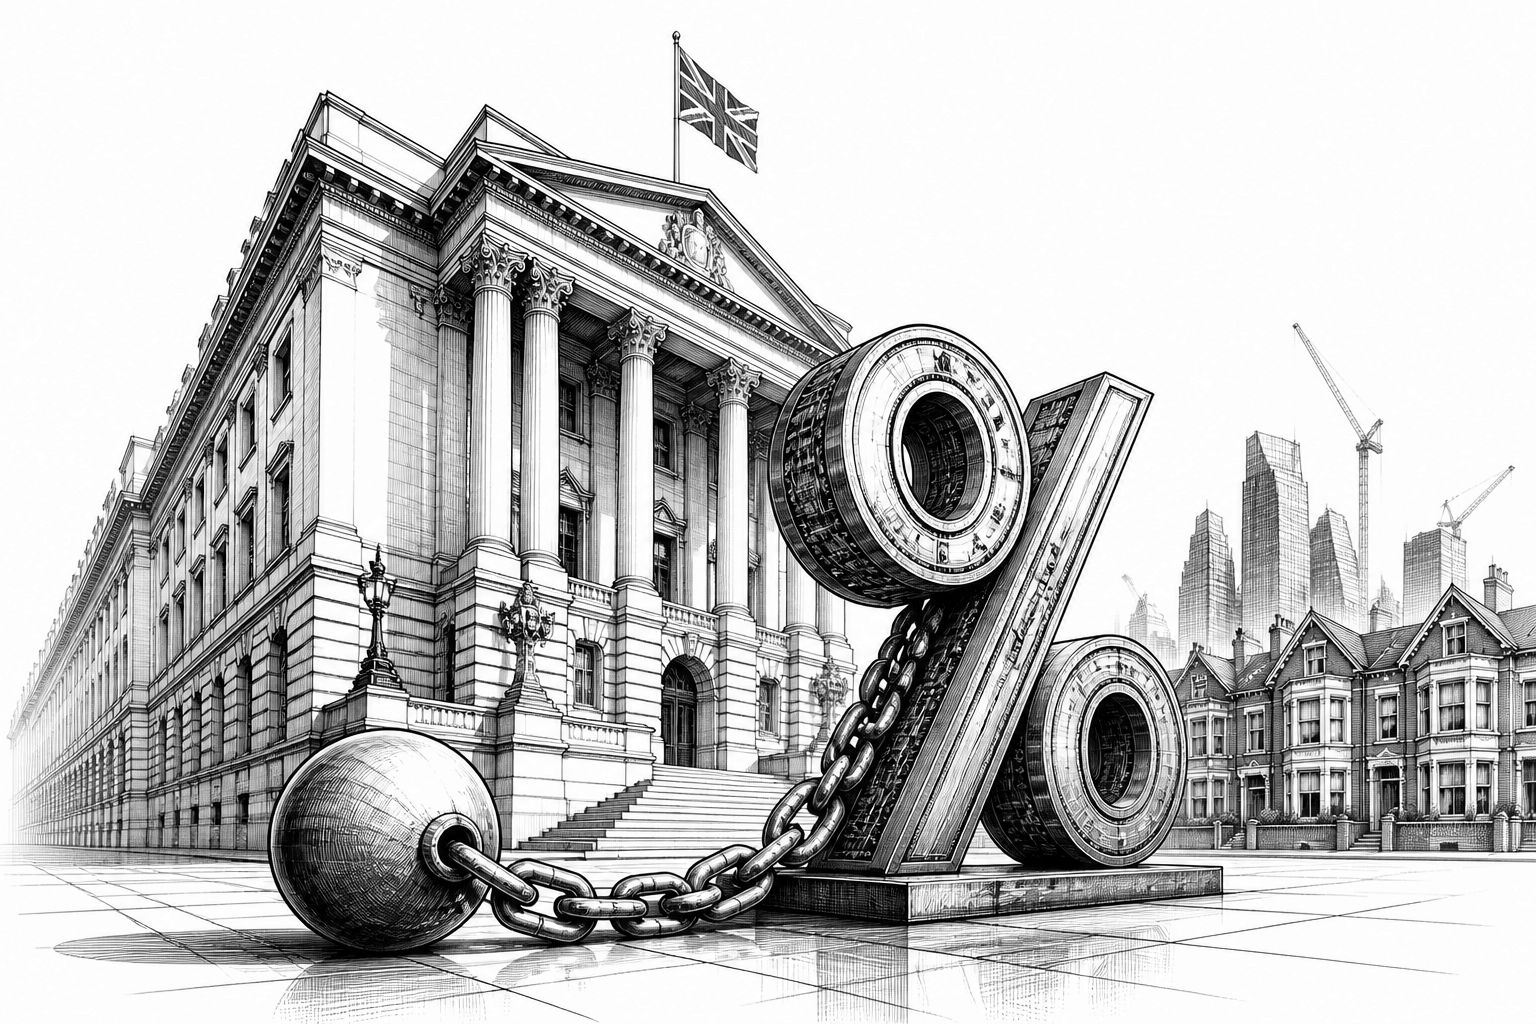
Die geplante Anhebung der britischen Banksteuer auf 6 % wird in der Debatte nicht primär als reine Einnahmequelle betrachtet, sondern als direkter Kostentreiber für die reale Wirtschaft. Die Kernaussage: Höhere Abgaben schlagen sich nicht automatisch in einer höheren Steuerbilanz der Kreditnehmer nieder, sondern zunächst in den Finanzierungsbedingungen, die Banken am Markt anbieten. Wer Kredite für Produktion, Expansion oder Wohnungsbau nachfragt, merkt die Veränderung typischerweise über Zinsen, Spreads und die Bereitschaft zur Kreditvergabe. Genau diese Verbindung zwischen Bankkosten und Kapitalbildung steht im Zentrum der Kritik.
Technisch betrachtet folgt die Logik einer Preissteuerung: Die Banksteuer wird als Aufwand in der Gewinn- und Verlustrechnung sichtbar, während die Bank ihre Renditeziele beibehalten will. Daraus ergibt sich ein Mechanismus, bei dem die Last auf andere Bilanzposten „umgeleitet“ wird. In der Argumentation heißt das konkret: Die Banken zahlen die Steuer nicht allein „aus der eigenen Tasche“ im ökonomischen Sinne, sondern Aktionäre, Kreditnehmer und Sparer tragen sie über dünnere Margen, höhere Kreditmargen oder weniger Dividenden, die anschließend nicht mehr vollständig in der Realwirtschaft beziehungsweise bei Investoren wiederverwendet werden. Dass selbst ein einzelner zusätzlicher Prozentpunkt an Steuerlast die verfügbare Eigenkapitalbasis senkt, liegt daran, dass ein Teil des erwirtschafteten Ergebnisses weniger für die Thesaurierung zur Verfügung steht.
Der nächste Schritt in der Bewertung betrifft die Frage, wie groß die zusätzliche Belastung im europäischen Vergleich ausfällt. Die Analyse stellt darauf ab, dass die Abgabe nun auf einem doppelten Niveau liegt, das viele europäische Wettbewerber für ihre Bankensektoren erheben. Für die Kapitalallokation ist dieser Abstand besonders relevant, weil Bankgeschäfte in einem Markt stattfinden, in dem Kapital nicht dauerhaft an nationale Kostenstrukturen gebunden bleibt. Wenn die City mit Standorten wie Frankfurt, Dublin und Singapur um Hauptsitze, Handelsplätze und Börsengänge konkurriert, wirkt eine höhere Nennsteuer wie ein dauerhafter Preisnachteil. Er vergrößert zudem die Lücke zwischen dem nominalen Satz und dem effektiven Satz, den global mobile Institute nach Steuergestaltung tatsächlich tragen.
In der Folge verändern sich nicht nur Zinsen und Margen, sondern auch die Kreditvergabe selbst. Der in der Quelle beschriebene Effekt ist relativ klar: langsamere Kreditvergabe, höhere Kapitalkosten und anhaltender Druck auf Pfund-Werte. Diese Kette ergibt sich aus dem Zusammenspiel mehrerer Erwartungen. Investoren preisen Belastungen oft zeitnah ein, sobald die Richtung der Steuerpolitik feststeht, während das Finanzministerium Einnahmen häufig erst mit Zeitverzug realisiert, sobald Zahlungen in den laufenden Konten ankommen. Solche Zeitversätze können für den Markt dann sogar bedeuten, dass die Wettbewerbsfähigkeit bereits spürbar leidet, bevor die fiskalische Entlastung in den Statistiken sichtbar wird.
Für Unternehmen und Immobilienfinanzierungen ist dabei weniger die politische Absicht als die Finanzierungsmathematik entscheidend. Wenn die Bankseite höhere Kosten hat, entstehen Varianten: entweder der Kredit wird teurer, oder die Bank verengt die Bedingungen, oder beides tritt zeitgleich auf. Gerade bei Immobilienfinanzierungen wirkt sich jede Verteuerung entlang der Laufzeit über die Gesamtkosten aus. Das betrifft sowohl Neubau- als auch Bestandssegmente, in denen Projektfinanzierung oft eng kalkuliert ist und die Zinsdifferenz zwischen Alternativen über die Wirtschaftlichkeit entscheidet. Gleichzeitig kann eine Reduktion der Dividendenreinvestition die Fähigkeit der Institute beeinflussen, später wieder stärker in die Kapitalbasis und in neue Kreditvolumen zu investieren.
Branchen- und Vorstandsebene schauen bei solchen Änderungen typischerweise auf zwei Fragen: Wie stabil bleibt die Kreditnachfrage trotz höherer Preise, und wie schnell passen Banken ihre Kapitalplanung an? Eine Banksteuer, die über den Gewinn die Eigenkapitalbildung indirekt reduziert, kann insbesondere dann zum Problem werden, wenn gleichzeitig Marktvolatilität oder strengere Kapitalanforderungen die Pufferanforderungen erhöhen. Dann verschiebt sich die Balance von Risiko und Wachstum: Man investiert eher in Geschäfte mit schnellerem Kapitalumschlag oder in Bestandskunden, während die Finanzierung neuer Projekte zäher wird. Genau diese Perspektive wird in der Analyse als „Schrauben anziehen“ beschrieben: Wachstum wird versprochen, aber die Institutionen, die es umsetzen, zahlen über höhere Kapitalkosten ihren Teil.
Auch wenn die Debatte politisch geführt wird, bleibt der operative Effekt wirtschaftlich: Kapital wird nicht nur teurer, es wird auch knapper in dem Teil der Bilanz, der für Expansion von Unternehmen oder für Wohnkredite bereitsteht. Für die Standortkonkurrenz bedeutet das, dass fiskalische Parameter wie Nennsteuersätze nicht isoliert betrachtet werden dürfen, sondern im Zusammenspiel mit effektiven Sätzen und mit dem Steuerwettbewerb zwischen Jurisdiktionen. Für Entscheider in Finanz- und Industriebereichen heißt das: Sensitivitäten für Spreads, Migrationspfade in der Kreditvergabe und die erwartete Reaktionsfunktion der Banken sollten jetzt in Planungsszenarien berücksichtigt werden. Denn wenn einpreisen und später kassieren auseinanderfallen, trifft die wirtschaftliche Wirkung die Akteure unmittelbar – während die fiskalische Logik erst zeitverzögert im Zahlenwerk ankommt.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Banksteuer auf 6 % in Großbritannien: Teureres Kapital für Unternehmen und Wohnen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Banksteuer auf 6 % in Großbritannien: Teureres Kapital für Unternehmen und Wohnen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Banksteuer auf 6 % in Großbritannien: Teureres Kapital für Unternehmen und Wohnen« bei Google Deutschland suchen, bei Bing oder Google News!