
LONDON (IT BOLTWISE) – Die Logik hinter dem Fed-Dilemma von 2001 taucht erneut auf: Ein Defizit von 2 Billionen Dollar lässt sich durch höhere Zinsen nicht einfach verkleinern. Die Kosten steigen vielmehr und werden zwischen Gruppen umverteilt, statt dass dauerhaft Kapital aus dem System verschwindet. Damit verliert das klassische Austeritätsargument an Überzeugungskraft. Entscheidend wird, wie stark Zinsschocks die Finanzierungslage von Wirtschaft und Märkten in der Praxis verschieben.
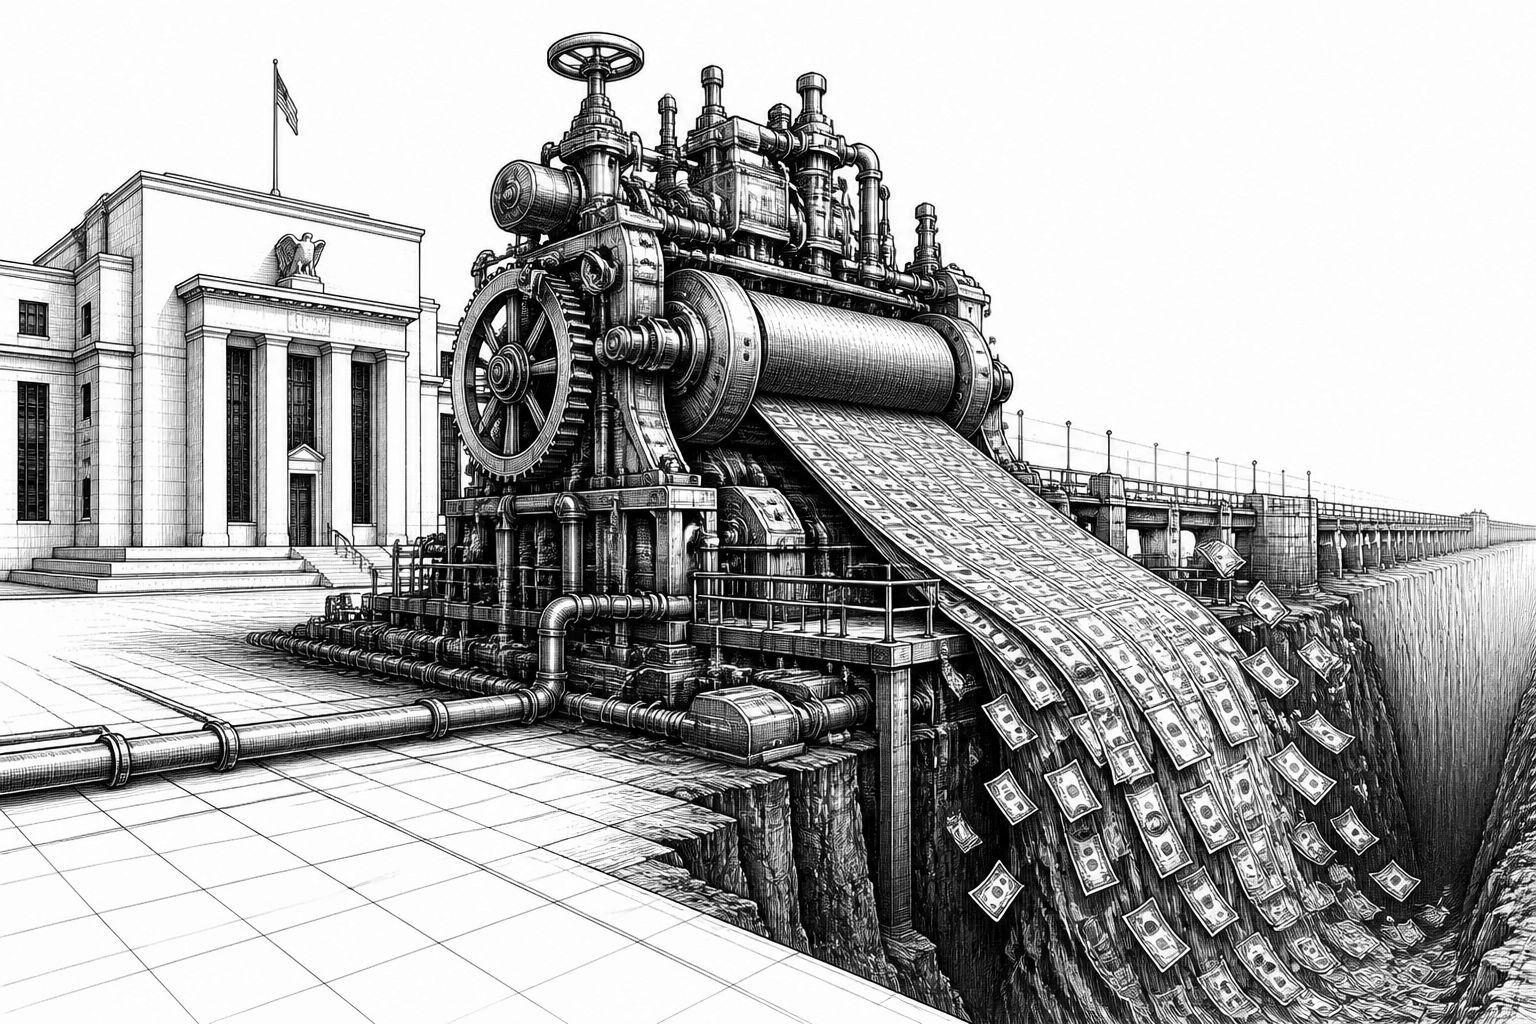
Das zentrale Argument wirkt auf den ersten Blick wie ein Lehrbuchsatz, passt aber gerade deshalb in eine Debatte, die 2001 begonnen hat: Ein Staatshaushaltsdefizit verschwindet nicht automatisch, nur weil die Zinsseite nach oben gedreht wird. In der aktuellen Betrachtung ist das Defizit mit 2 Billionen Dollar beziffert, und die Kernaussage lautet, dass höhere Zinsen nicht „reduzieren“, sondern „umverteilen“. Genau an dieser Stelle trennt sich die politische Intuition häufig von der ökonomischen Mechanik: Zinsen sind kein heimliches Verschwinden von Geld, sondern ein Zahlungsstrom, der den Besitzer wechselt – von Steuerzahlern hin zu Gläubigern.
Technisch betrachtet funktioniert das über die reine Buchungslogik des Schuldendienstes: Sobald Anleihen ausstehen und deren Verzinsung steigt, steigen die laufenden Ausgaben für Zinszahlungen. Diese Zinszahlungen werden nicht aus dem Nichts beglichen, sondern schlagen sich im Haushaltsbudget nieder – entweder über höhere Steuereinnahmen, Umschichtungen bei anderen Ausgaben oder über weitere Kreditaufnahme. Wenn man es als „Einkommensverteilung“ betrachtet, wird klar, warum das Defizit als Größe nicht einfach kleiner wird: Die Zinslast bildet sich zwar als Kostenblock im Staatshaushalt ab, aber sie wird nicht dadurch eliminiert, dass die Wirtschaft weniger „Kapital“ erhält. Stattdessen verändern sich die relativen Einkommen und Bilanzen. In der Darstellung wird daraus der Punkt, dass die klassische Austeritätserzählung—Höhere Zinsen sorgen für Disziplin und Wachstum wird dadurch nicht abgewürgt – an der Bilanzrealität vorbeigeht.
Besonders bemerkenswert ist die Umkehrung eines weit verbreiteten Narrativs: Die Erwartung, höhere Zinsen entziehen der Wirtschaft Kapital, wird hier nicht als vollständige Wahrheit behandelt. Das Problem dabei ist weniger die Wortwahl („entziehen“), sondern die Annahme, dass Kapital am Ende des Prozesses als Knappheit verschwindet. In Wirklichkeit kann die Verteilungskurve kippen: Unternehmen und Haushalte erleben eine andere Finanzierungskondition als der Staat, gleichzeitig erhalten Investoren höhere laufende Erträge aus bestehender Schuldtitelerzeugung. So entsteht eine Art makroökonomischer Drehmoment-Effekt. Geld bleibt im System, aber es „wandert“ zwischen Akteuren. Wer gerade investiert, wer refinanziert, wer Risiken trägt – das entscheidet sich dann weniger an der absoluten Defizithöhe als an der Zinsstruktur und daran, welche Laufzeiten im Portfolio der Marktteilnehmer dominant sind.
Der historische Bezug zum Fed-Dilemma aus dem Jahr 2001 dient dabei als rhetorische Klammer: Schon damals prallten unterschiedliche Lesarten aufeinander, wie Geldpolitik und fiskalische Lage zusammenwirken. Damals wie heute ist der Kernkonflikt, dass Zinspolitik häufig als Hebel für Wirtschaftsleistung kommuniziert wird, während sie zugleich die Kosten der Staatsverschuldung beeinflusst. Für die Unternehmenswelt bedeutet das heute vor allem eines: Refinanzierungsrisiken werden in Bewertungsmodellen stärker gewichtet, und die Kapitalallokation verschiebt sich zugunsten von Positionen mit stabilen Cashflows. Besonders KI- und Software-lastige Geschäftsmodelle stehen dabei unter Spannung, weil sie oft langfristige Wachstumsinvestitionen brauchen, während Märkte in Phasen steigender Zinsen höhere Hürden für das gesamte Risikoprofil ansetzen.
Genau hier greift der Marktmechanismus, der in der Debatte häufig zu kurz kommt: Höhere Zinsen sind nicht nur ein Thema für Banken, sondern auch ein Taktgeber für Venture-Finanzierungen, Unternehmensanleihen und die Diskontierung zukünftiger Erträge – und damit indirekt für die Geschwindigkeit, mit der neue KI-Projekte (Modellentwicklung, Data-Engineering, MLOps) in Pilotphasen überführt werden. Wenn die Kapitalkosten steigen, verkürzt sich die Risikobudget-Langlebigkeit: Teams müssen schneller Nachweise liefern, die Governance-Last steigt, und der Spielraum für experimentelle Ansätze schrumpft. Das führt nicht zwingend zu weniger Innovation, aber zu anderen Prioritäten – mehr Fokus auf messbare Effekte, sauberere Unit Economics und engere Kopplung an Betriebssysteme und Datenpipelines. In der Logik „Defizit umverteilt statt reduziert“ steckt damit auch eine Aussage über die Gewinner- und Verliererseite: Während Gläubiger höhere laufende Erträge sehen, müssen andere Gruppen diese Kosten über höhere Finanzierungssätze oder strengere Bedingungen tragen.
Für Entscheider wird die praktische Frage deshalb: Wie interpretieren sie Zinsänderungen, wenn gleichzeitig ein großes Defizit auf der fiskalischen Seite im Raum steht? Wenn die Zahlungsströme überwiegend umverteilen, ändert sich die Zusammensetzung der Nachfrage – nicht nur ihre Gesamtmenge. Das wirkt sich auf Branchen aus, die stark vom Konsum- oder Investitionszyklus abhängen, aber auch auf Infrastrukturvorhaben, bei denen Zeitplan und Refinanzierungsfenster entscheidend sind. Auch für Regulatorik und Reporting in Finanz- und Tech-Konzernen wird es damit relevanter, Zinsrisiken nicht als isolierte Treasury-Kennzahl zu behandeln, sondern als Faktor, der die Planbarkeit in der gesamten Lieferkette von Finanzierung bis Deployment berührt: von Laufzeiten über Hedging-Strategien bis zur Frage, wie schnell Modelle im Produktionsbetrieb mit belastbaren Daten rückgekoppelt werden können.
Am Ende bleibt die Debatte weniger eine Frage der Schlagworte als der Bilanzsicht. Das Argument aus der aktuellen Einordnung—Ein Defizit in der Größenordnung von 2 Billionen Dollar wird durch höhere Zinsen nicht „wegerklärt“, sondern umverteilt – verändert die Bewertung von Austeritätsannahmen. Wer daraus eine politische Schlussfolgerung zieht, sollte sie an die Zahlungsmechanik koppeln: Zinsen sind Transfers, nicht automatische Korrekturmechanismen. Für die nächsten Monate bedeutet das in der Praxis, dass Unternehmen ihre Finanzierungsannahmen schärfen müssen, während sie gleichzeitig die Produkt- und KI-Roadmaps so planen, dass sie unter veränderten Kapitalkosten belastbar bleiben. Statt „weniger Kapital“ kann die Realität eher „anderes Kapital“ sein – mit Konsequenzen für alles, was auf Planungssicherheit, Tempo und Risikotragfähigkeit angewiesen ist.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Fed-Dilemma von 2001 kehrt zurück: Defizit wächst auf 2 Billionen Dollar" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Fed-Dilemma von 2001 kehrt zurück: Defizit wächst auf 2 Billionen Dollar" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Fed-Dilemma von 2001 kehrt zurück: Defizit wächst auf 2 Billionen Dollar« bei Google Deutschland suchen, bei Bing oder Google News!