
LONDON (IT BOLTWISE) – Bob Michele argumentiert, dass die 20‑Jährige die Zinskurve verzerrt und eine künstliche Nachfrage erzeugt. Er fordert das Finanzministerium auf, diese Laufzeit abzuschaffen und stattdessen den Markt bestimmen zu lassen, welche Duration zu tragfähigen Preisen refinanzierbar ist. Dahinter steht die These, dass der Privatsektor das Risiko der Kapitalbindung korrekt bepreist. Der Steuerzahler werde sonst am Ende für unpassende Laufzeiten mitbezahlen.
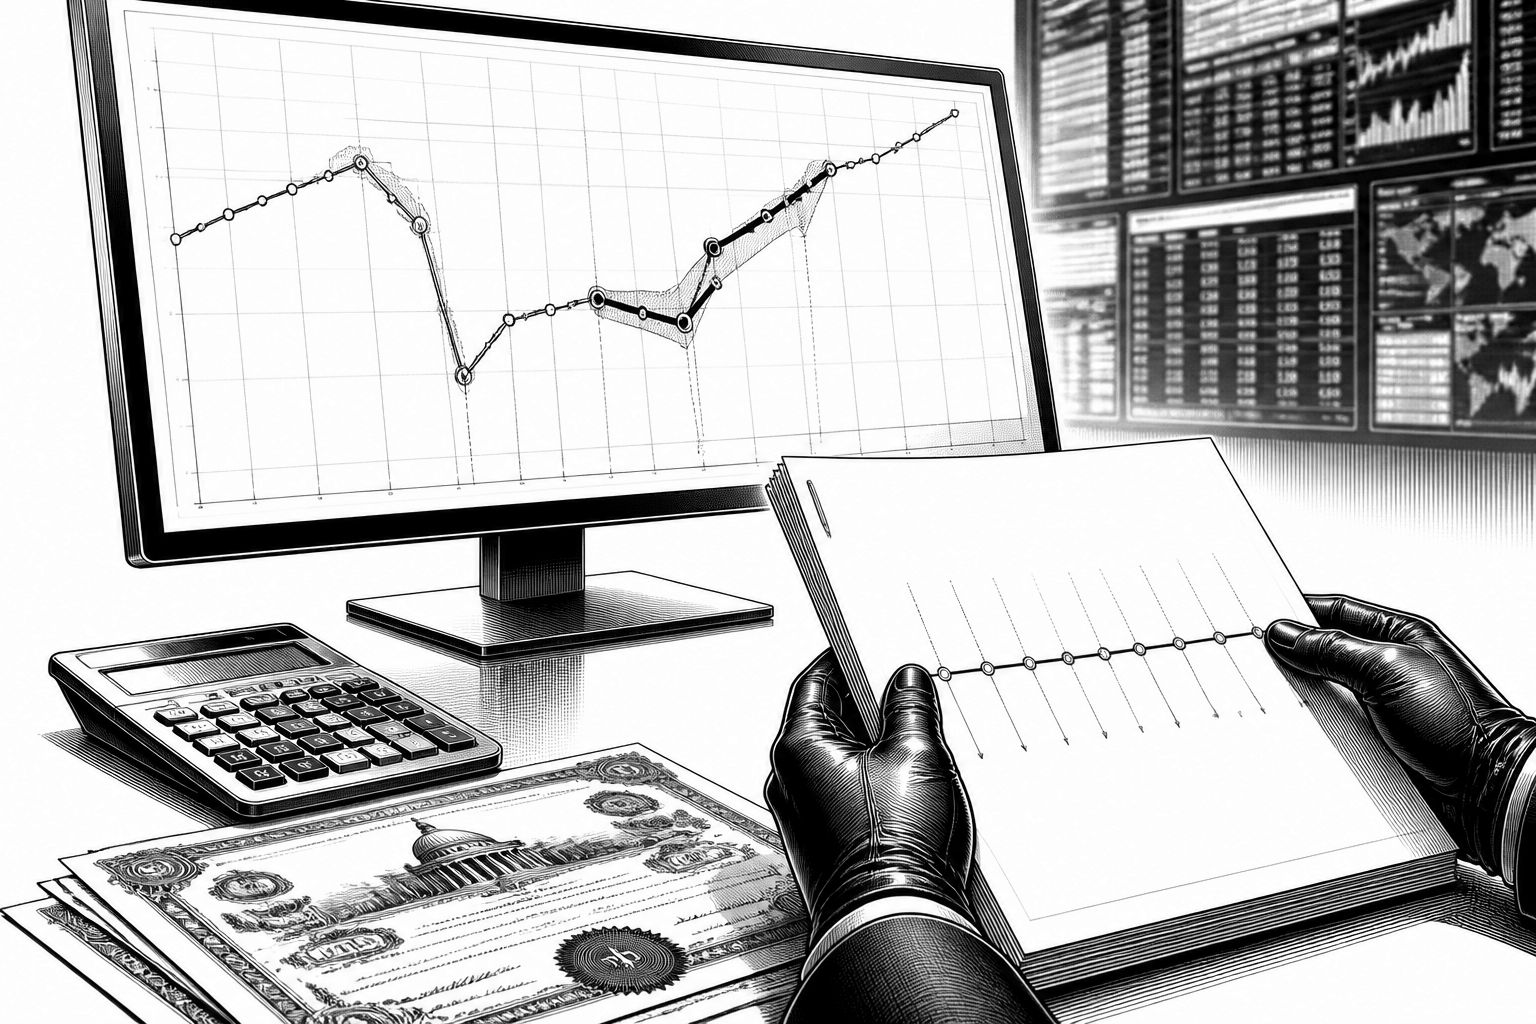
Die Debatte um staatliche Emissionspolitiken klingt oft wie eine Frage der Ideologie, tatsächlich geht es aber um Mikrostrukturen im Zinsmarkt: Welche Laufzeiten werden wann und in welchem Umfang begeben, wie stark prägen sie die beobachtete Termstruktur und wie entstehen daraus Erwartungen für zukünftige Refinanzierungen. Bob Michele stellt genau hier den Hebel an und kritisiert die 20‑Jährige als „künstliches Konstrukt“. Die Kernbehauptung lautet, dass eine feste, politisch motivierte Schwerpunktsetzung nicht nur den Preisbildungsprozess beeinflusst, sondern auch eine Nachfrage hervorbringt, die weniger aus ökonomischer Risikoabwägung entsteht als aus der Verfügbarkeit exakt dieser Laufzeit. Aus seiner Sicht ist das keine Kleinigkeit, sondern ein struktureller Eingriff in die Signalfunktion der Zinskurve.
Technisch betrachtet ist eine Zinskurve mehr als eine hübsche Kurve auf dem Bildschirm. Sie ist die verdichtete Projektion von Marktpreisen auf verschiedene Zeitpunkte, oft abgeleitet aus Staatsanleiherenditen entlang der Laufzeiten sowie aus dem Handel mit Derivaten wie Futures oder Swaps. Wenn eine Institution in einem bestimmten Laufzeitsegment besonders stark und wiederholt am Markt auftritt, verändert das die relative Liquidität und damit die Preisfindung. Michele argumentiert, die 20‑Jährige verzerrt diese Signale, weil die Nachfrage nicht primär aus dem Zusammenspiel von Risikoappetit, Bilanzstruktur und erwarteten Cashflows kommt, sondern aus dem staatlich erzeugten Angebot bzw. aus einer Art Markterwartung, dass genau diese Laufzeit immer wieder verfügbar sein wird. Für den Investor kann das bedeuten, dass er Duration nicht mehr nur als ökonomisches Risiko bewertet, sondern auch als Produkt einer Emissionspolitik.
Diese Logik verknüpft Michele mit einem zweiten Punkt: Vertrags-Hygiene. In der Argumentation steckt die Annahme, dass Anleger und Emittenten ihre Laufzeitentscheidungen entlang realer Zahlungsströme treffen sollten, statt die Laufzeitstruktur durch politische Vorlieben künstlich zu glätten. Genau hier wird es bilanziell relevant, denn Duration-Risiko ist nicht nur ein theoretischer Begriff, sondern eine zentrale Größe für die Sensitivität von Portfolios gegenüber Zinsbewegungen. Wenn der Staat eine bestimmte Laufzeit verstärkt in den Markt drückt, verschiebt sich das Profil der von Investoren gehaltenen Cashflows – und damit auch, wie stark sie künftig auf Zinsanstiege oder -rückgänge reagieren. Michele beschreibt es so, dass der Anleihenmarkt keine weitere staatliche Einmischung brauche, sondern eine Termstruktur, die „frei von politischem Egoismus“ sei. Seine Aussage zielt dabei auf den Unterschied zwischen Preisbildung (Marktmechanik) und Nachfrageerzeugung (Steuerung).
Ein weiterer Aspekt betrifft die Wahrnehmung, wie sich Kapital im Markt verteilt, wenn Bewertungs- und Renditeunterschiede sichtbar werden. Michele rechnet offenbar mit einer Art Marktrotation: Wenn die Kompression der Bewertungen einsetzt und höhere reale Zinsen spürbar werden, fließt das Geld in die Asset-Klasse mit klarer, vertraglich garantierter Cashflow-Struktur. Das ist eine typische Argumentationslinie in Phasen, in denen die Unsicherheit über Wachstumsperspektiven zunimmt und risikobehaftete Segmente ihre Prämien neu aushandeln müssen. Entscheidend ist aber nicht die Makroerzählung allein, sondern die Schlussfolgerung: Wenn sich der Markt ohnehin auf Preislogiken zurückzieht, sollte die beobachtbare Zinskurve dieses Zurücksetzen widerspiegeln können – ohne dass eine spezifische Laufzeit als dauerhaftes „Ankerprodukt“ fungiert. Damit verlagert sich die Frage von „Welche Rendite wollen wir?“ hin zu „Welche Laufzeit entscheidet der Markt tatsächlich?“
Für den Steuerzahler ergibt sich daraus nach Michele ein konkreter Kostenmechanismus. Wenn das Finanzministerium eine Laufzeit „auf die Kurve zwingt“, dann tragen am Ende nicht nur Investoren das Risiko, sondern letztlich auch die öffentliche Haushaltslogik, weil Refinanzierungskosten und Laufzeiten über Zeiträume wirken, die durch politische Planung nicht beliebig abgefedert werden. In der Praxis ist das ein Versprechen, das jede Emissionspolitik ein Stück weit geben muss: Sie muss sicherstellen, dass die gewählte Laufzeit auch dann tragfähig bleibt, wenn sich Rendite- und Inflationsannahmen ändern. Dass Michele das als „Austeritäts-Theater“ zurückweist, ist insofern bemerkenswert, als er den Begriff umdreht: Die Streichung der 20‑Jährigen sei keine Sparmaßnahme im politischen Sinn, sondern eine Art Grundstandard für richtige Vertragsgestaltung und Marktmechanik. Der Satz „Der Privatsektor soll das Duration-Risiko preisen“ bedeutet damit auch: Risiken gehören in den Preis, nicht in politische Begründungen.
Branchen- und Marktbetrachtung: In vielen Ländern gilt, dass staatliche Emissionen zwar eine wichtige Rolle für Liquidität und Benchmarking spielen, aber die genaue Wahl der Laufzeitbündel immer wieder diskutiert wird. Gerade in Umfeldern, in denen Marktteilnehmer zugleich mit Bilanzregeln, Hedge-Kosten und regulatorischen Anreizen umgehen, kann eine überproportionale Begebung bestimmter Laufzeiten die Nachfragekomposition verändern. Das führt nicht automatisch zu „falschen“ Preisen, aber es kann die Interpretation der beobachteten Termstruktur erschweren: Ein Renditepunkt entlang der Kurve ist dann nicht nur Ausdruck von Erwartung und Risikoprämie, sondern auch von Angebotsschwerpunkten. Michele versucht genau diese Vermischung zu vermeiden und argumentiert, der Markt solle zeigen, bei welcher Laufzeit sich Investoren tatsächlich zu tragfähigen Preisen refinanzieren würden. Diese Perspektive macht die Debatte weniger technisch, als sie zunächst wirkt: Es geht um Vertrauen in die Autonomie der Preisbildung.
Für Entscheider in Finanzministerien, für Treasury-Teams und für Portfoliomanager liegt die eigentliche Relevanz damit in der Übersetzung. Wenn man Micheschetes Kernargument ernst nimmt, stellt sich die Frage, wie man die Effekte einzelner Laufzeiten auf Liquidität, Hedging-Nachfrage und Kurvenkonsistenz messbar macht. In der Praxis würde das bedeuten, genauer zu prüfen, ob eine bestimmte Laufzeit tatsächlich strukturell andere Laufzeitsegmente „verdrängt“ oder ob sich Preisfindungseffekte nur temporär zeigen. Daneben bleibt die politische Dimension bestehen: Selbst wenn Marktmechanik das Ziel ist, müssen Emissionen planbar bleiben, um Benchmark-Funktionen zu erfüllen und Liquidität zu sichern. Der Vorschlag, die 20‑Jährige abzuschaffen, ist deshalb vor allem ein Test für die Frage, ob der Markt ohne staatlichen Fokus ausreichend robuste Signale liefert. Und genau darauf dürfte die nächste Runde der Diskussion hinauslaufen: nicht auf die Kurve als Bild, sondern auf die Kurve als Entscheidungsgrundlage.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bob Michele fordert: 20‑Jährige abschaffen – Zinskurve wieder „sauber“" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bob Michele fordert: 20‑Jährige abschaffen – Zinskurve wieder „sauber“" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bob Michele fordert: 20‑Jährige abschaffen – Zinskurve wieder „sauber“« bei Google Deutschland suchen, bei Bing oder Google News!