
LONDON (IT BOLTWISE) – Almonty liefert erstmals seit 1993 wieder Wolfram-Konzentrat aus Sangdong, doch die Marktreaktion fokussiert auf Kosten, Erwartungen und die nächste Ausbaustufe. Stifel bestätigt zwar das Buy-Rating, senkt das Kursziel von 21 auf 18 US-Dollar und argumentiert mit einer angepassten Bewertungsmethodik. Entscheidend bleibt, ob sich das erwartete Umsatzwachstum in belastbaren operativen Profit übersetzen lässt. Parallel läuft ein Rechtsstreit mit Deutsche Rohstoff, der die verfügbare Bewertungsruimte zusätzlich beeinflussen kann.
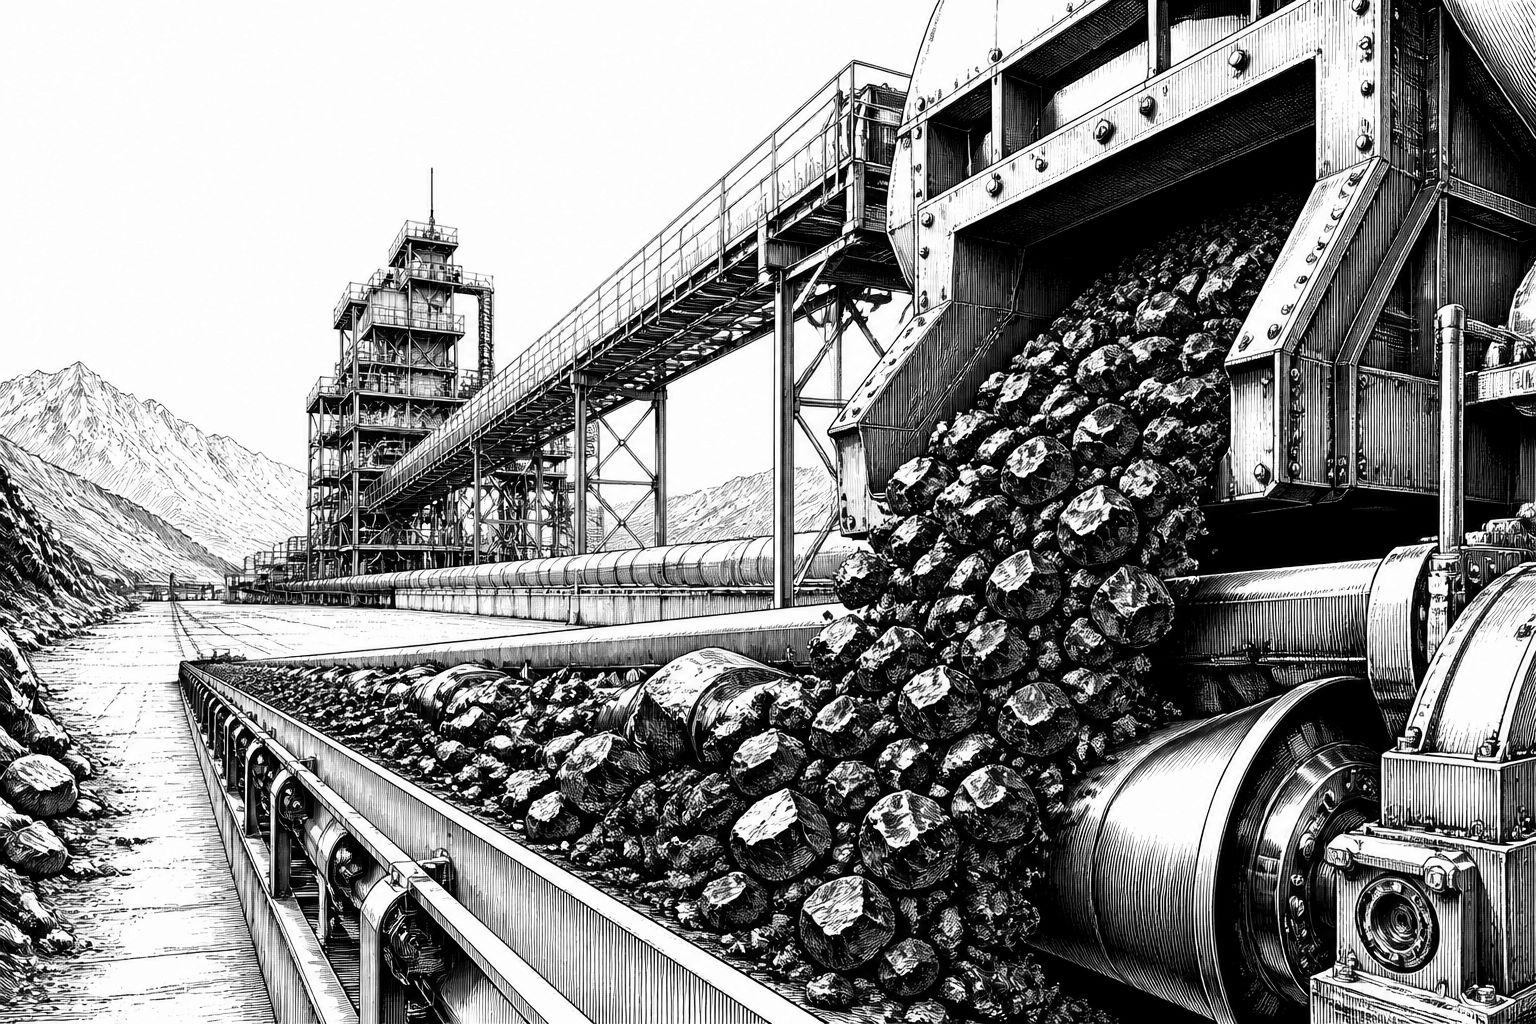
Die neue Wolfram-Operativmarke von Almonty ist ein echter Fortschritt, aber sie kommt mit einem Bewertungsproblem. Laut den veröffentlichten Q3-Zahlen traf das erste Wolfram-Konzentrat aus Sangdong nach langer Pause erstmals wieder seit 1993 auf die Öffentlichkeit. Gleichzeitig liegt der Fokus der Anleger weniger auf dem „Da ist etwas passiert“, sondern stärker auf dem „Wie teuer war es“ und „Was genau folgt als Nächstes“. Genau an dieser Stelle greift Stifels Reaktion: Das Unternehmen behält die Buy-Einschätzung bei, reduziert aber das Kursziel von 21 auf 18 US-Dollar – ein Signal, dass die Story zwar noch als plausibel gilt, der Bewertungshebel jedoch enger gefasst wird.
Finanziell zeigt das Quartal ein Gemisch aus Fortschritt und Enttäuschung in der Qualität der Ergebnisentstehung. Der Umsatz lag bei C$41,9 Millionen und stieg damit um 382% im Jahresvergleich, allerdings blieb er unter der Schätzung von C$44,9 Millionen. Auch auf der Ergebnisebene ist die Aussagekraft gemischt: Das Adjusted EBITDA belief sich auf C$14,6 Millionen, während die Verkauf- und Verwaltungskosten bei C$11,6 Millionen lagen. Der Nettogewinn stieg zwar um 51% auf C$50,2 Millionen, doch C$47,9 Millionen davon entfielen auf nicht zahlungswirksame Neubewertungsgewinne. In der Praxis heißt das: Das „Bottom-Line“-Bild enthält einen großen Anteil Papier-Effekten, während die operative Ertragskraft erst in den kommenden Quartalen beweisen muss, dass sie die steigenden Erwartungen tragen kann.
Was Stifel am Kursziel konkret ändert, ist weniger eine neue Wachstumsstory als ein anderer Rechenweg. Der Analyst setzt nun 11,5-fach auf das geschätzte EBITDA für 2027 an, zuvor waren es 12,5-fach. Diese Absenkung erklärt den Zielkürzungs-Effekt, ohne die grundsätzliche Zuversicht in die Entwicklung der Anlage zu widerrufen. Damit verschiebt sich der Bewertungsfokus auf zwei klassische Risikoachsen: erstens die Kostenentwicklung, die die Marge und damit das EBITDA mitbestimmt, und zweitens der Zeitpfad, also ob sich Meilensteine im Ramp-up wie erwartet in Cashflows und nicht nur in Buchwerten materialisieren. Für Investoren entsteht daraus eine klare Leitfrage: Wie viel „Execution-Risiko“ darf eingepreist sein, bevor aus dem Buy-Case ein Trading-Case wird?
Das zentrale technische und wirtschaftliche Argument hängt an Sangdong als „Hebel“ für den gesamten Investitionsfall. Stifel hält rund C$30 Millionen Umsatz aus der Mine für das letzte Quartal des Jahres für realistisch und weist darauf hin, dass eine kleine Verschiebung in das Jahr 2027 die Investment-These nicht grundlegend kippen würde. Gleichzeitig bleibt die Zielgröße: Vollauslastung bzw. volle Produktionskapazität ist für 2027 anvisiert. Genau diese Zeitachse ist auch für den Aktionär entscheidend, weil Verzögerungen in der Projektlaufzeit typischerweise zwei Dinge gleichzeitig drücken können: den Zeithorizont bis zur Ergebnisreife und die Wahrscheinlichkeit, dass Fixkosten und Finanzierungseffekte stärker durchschlagen. Die Aussage „leichtes Slippage“ ist dabei keine triviale Floskel, sondern in der Bewertung ein Unterschied zwischen tolerierbarem Risiko und struktureller Neubewertung.
Strategisch versucht Almonty, die Story über die reine Produktionskennzahl hinaus zu stützen. In seinem sonntäglichen Newsletter argumentiert CEO Lewis Black mit dem strategischen Wert von Wolfram, der außerhalb Chinas bezogen wird, und verknüpft das Thema mit dem Fortschritt bei der Inbetriebnahme von Sangdong sowie dem Gentung-Projekt in Montana. Daneben spielt die Sorge um Wolfram-Lieferketten in der Argumentation eine Rolle. In der Kapitalmarktlogik funktioniert das nur, wenn sich Nachfrage tatsächlich in absetzbare Mengen übersetzt und die operative Umsetzung die Kostenbasis so gestaltet, dass höhere Erlöse auch zu höherem operativem Gewinn führen. Anders gesagt: Die strategische Relevanz muss „am Stück“ in Operating Income münden – und zwar schnell genug, damit die vom Markt erwartete Bewertungslogik nicht durch Verzögerungen aufgeweicht wird.
Zusätzliche Spannung liefert der parallele Rechtsstreit mit Deutsche Rohstoff. Die deutsche Gesellschaft hat den Angaben zufolge in Kanada Klage gegen Almonty eingereicht und fordert rund US$67 Millionen im Zusammenhang mit 3,5 Millionen Umwandlungsaktien sowie die Rückzahlung einer Schuld. Almonty hat eine Gegenforderung bzw. eine entsprechende eigene Klage eingereicht; beide Verfahren sind nach den vorliegenden Informationen konsolidiert. Wichtig für die Einordnung: Die genannten Beträge spiegeln die geltend gemachten Ansprüche wider, nicht gerichtliche Feststellungen. Dass die Aktie am Tag der Quartalszahlen um 6,0% zulegte, deutet darauf hin, dass viele Marktteilnehmer zunächst vor allem den operativen Meilenstein und weniger den späteren Verlauf der gerichtlichen Bewertung gewichtet haben.
Unterm Strich ergibt sich ein Bild, in dem der „Strategieanker“ nicht verschwunden ist, die Bewertungsannahmen aber belastbarer Execution bedürfen. Der operative Marker – erstmals seit 1993 wieder Konzentrat aus Sangdong – liefert die Grundlage, auf der die nächsten Quartale aufgebaut werden müssen. Ob daraus eine tragfähige Ergebnis- und Ertragsgeschichte wird, hängt jetzt besonders daran, wie zuverlässig steigende Umsätze in operativen Gewinn übergehen, und ob Kosten und Zeitplan die in die Buy-Bewertung eingebauten Toleranzen einhalten. Für Anleger ist die Situation damit weniger eine Frage von „sofort verkaufen oder kaufen“, sondern eher von „welche Ausführung zählt und wie früh“: Die nächsten Fortschrittsberichte werden entscheiden, ob der heutige Bewertungsabschlag von Stifel nur eine kurze Anpassung bleibt oder zum dauerhaften Bewertungsmodus wird.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Almonty: Quartalszahlen und Stifels Kursziel kürzen die Bewertung, Sangdong entscheidet" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Almonty: Quartalszahlen und Stifels Kursziel kürzen die Bewertung, Sangdong entscheidet" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Almonty: Quartalszahlen und Stifels Kursziel kürzen die Bewertung, Sangdong entscheidet« bei Google Deutschland suchen, bei Bing oder Google News!