
LONDON (IT BOLTWISE) – Eine Überweisung über 800 Euro wirkt klein, kann aber ein riskantes Muster bei der Verteilung von Ersparnissen zeigen. Der Beitrag stellt die Urteilsfähigkeit der Mutter in den Mittelpunkt und fordert klare Regeln, sobald die Entscheidungsfähigkeit nachlässt. Außerdem wird argumentiert, dass Vermögen wie andere Portfolio-Positionen behandelt werden sollte – mit Dokumentation, Nachvollziehbarkeit und Schutz vor emotionalen Ansprüchen.
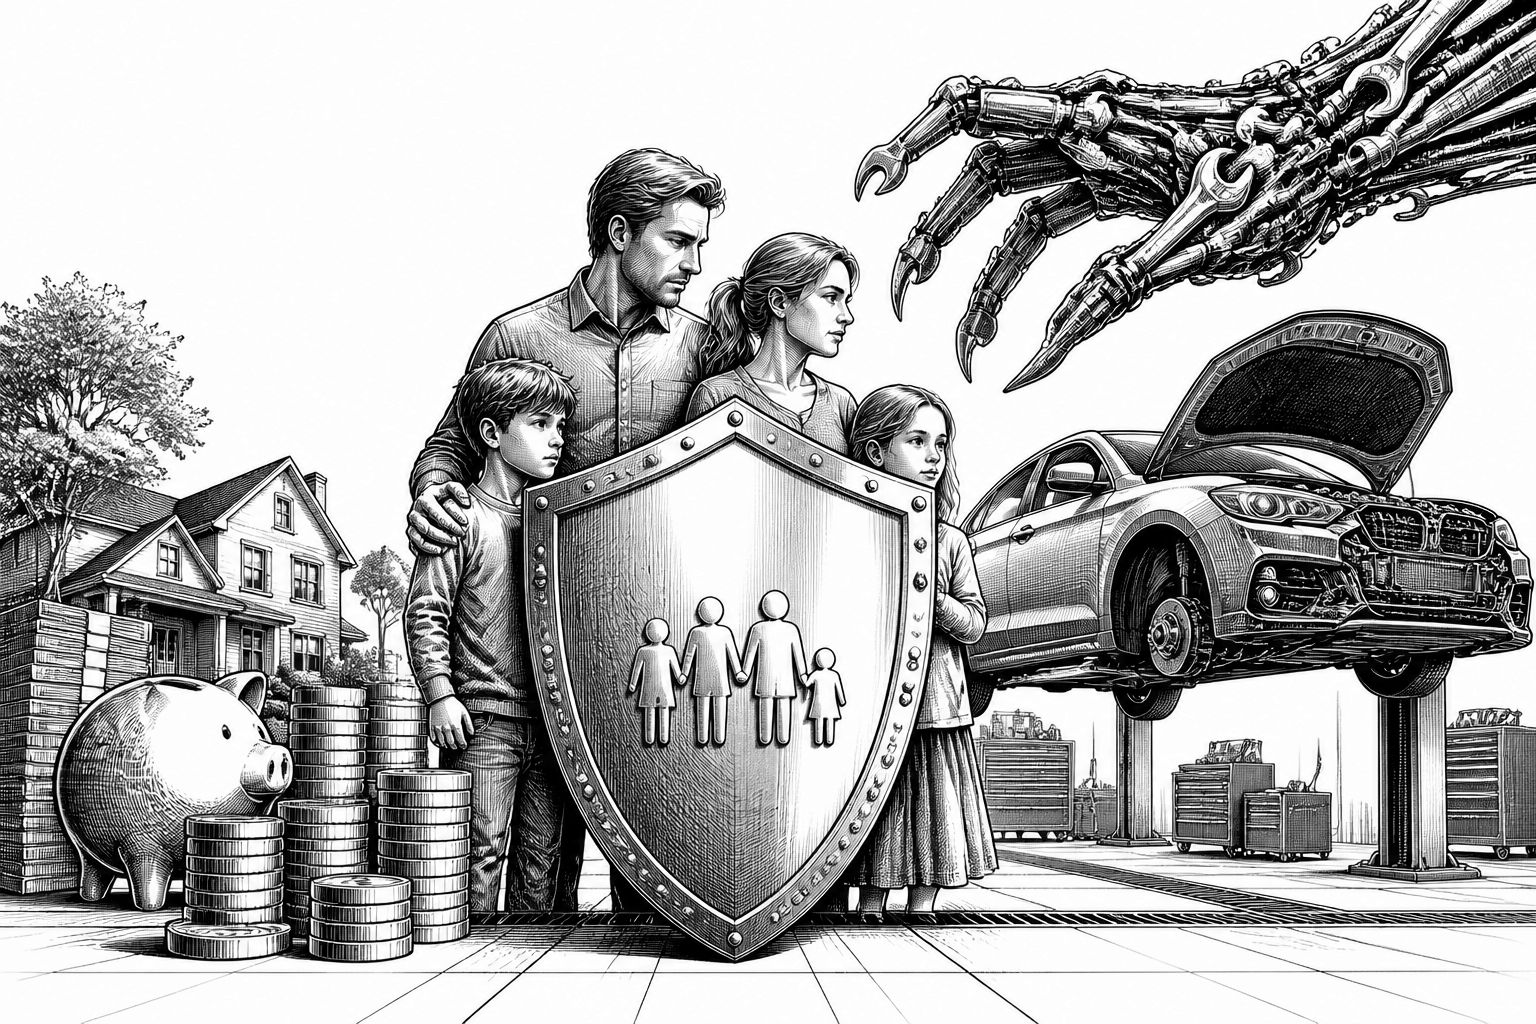
Dass ausgerechnet 800 Euro als „kleines Geschenk“ daherkommen, zeigt bereits, wie sich finanzielle Risiken im Alltag anfühlen: nicht nach großer Katastrophe, sondern nach einer gut gemeinten Hilfe. Genau diese Wahrnehmung ist tückisch, weil viele solcher Ausgaben kumuliert wirken, obwohl jede einzelne Zahlung für sich genommen plausibel erscheint. Der Kern der Debatte ist dabei nicht der Betrag, sondern das Prinzip: Wenn Geld aus dem Familienvermögen abfließt, das eigentlich für die eigene Gesundheits- und Langzeitpflege gedacht ist, verschiebt sich später der Druck auf andere Quellen. Dann zahlen oft Geschwister nach, oder im Zweifel müssen öffentliche Leistungen einspringen, was langfristig die Gesamtsituation von Familien zusätzlich belastet.
Technisch betrachtet steckt hinter dieser Frage weniger „Gier“ als ein Governance-Problem: Wer entscheidet wann über welches Vermögen, und wie wird verhindert, dass Entscheidungen ohne ausreichende Grundlage später angefochten oder nachträglich eskaliert werden? Im Beitrag wird deshalb zwischen zwei Zuständen unterschieden. Solange eine Mutter über volle geistige Kapazität verfügt, gehört das Vermögen ihr – und sie kann es verschenken, ohne dass Kinder oder Verwandte automatisch eingreifen dürften. Sobald die Urteilsfähigkeit jedoch nachlässt, verschiebt sich die Verantwortung. Dann ist das Thema nicht mehr „Sympathie für den Cousin“, sondern rechtlich und praktisch die Notwendigkeit von Aufsicht, damit größere Zahlungen nicht unbeabsichtigt oder unter Einfluss Dritter passieren.
Für die Praxis heißt das: Man braucht nicht nur gute Absichten, sondern klare Instrumente, die Entscheidungen steuerbar machen. Genannt werden in dem Beitrag vor allem zwei Wege, die man aus der Perspektive von Finanz- und Vorsorgemanagement gut einordnen kann. Einmal eine dauerhafte Vorsorgevollmacht, die rechtskonform festhält, wer im Ernstfall handeln darf. Zum anderen ein Gemeinschaftskonto mit Unterschriftsvorbehalt: Dabei geht es nicht um Misstrauen, sondern um kontrollierte Zahlungsfreigaben. Wer solche Mechanismen früh einrichtet, reduziert das Risiko, dass bei später nachlassender Urteilsfähigkeit spontane Überweisungen an „plausibel klingende“ Empfänger laufen. Genau an dieser Schnittstelle entstehen im Familienalltag die meisten Konflikte: nicht, weil alle Beteiligten böse sind, sondern weil nachträgliche Rechtfertigung schwerer wird als vorherige Abstimmung.
Daneben argumentiert der Beitrag mit einem kapitaltheoretischen Blick: Ein Euro, der für eine Autoreparatur an einen Cousin geht, steht nicht mehr für eine langfristige Finanzstrategie zur Verfügung. Damit wird eine Perspektive eingeführt, die viele im Familienkontext unterschätzen – nämlich Opportunitätskosten. In einem Umfeld, in dem langfristige Anlagen wie Indexfonds über Jahre oder Jahrzehnte hinweg typischerweise Renditen erzielen sollen, ist jede vorzeitige Entnahme eine Entscheidung gegen diesen möglichen Entwicklungspfad. Ob man dabei tatsächlich 7-8 % pro Jahr als realistische Erwartung ansetzt, ist eine separate Frage; entscheidend ist die Logik dahinter: Pflegekosten lassen sich nicht in derselben Weise „nachholen“, wenn das Kapital vorher über Jahre verteilt wurde. Gerade weil Pflegeausgaben zeitlich gebunden sind, wird aus einer kleinen Abzweigung irgendwann ein Engpass.
Der Text verknüpft diese Logik mit der Belastung durch staatliche Steuern und Abgaben und argumentiert, Familien könnten sich nicht leisten, den Haushaltsverbrauch zusätzlich zu subventionieren, während der Staat ohnehin einen großen Anteil der Wirtschaftsleistung einzieht. Auch wenn man diese Zahl im politischen Diskurs gern streitet, bleibt die strukturelle Erkenntnis relevant: Haushalte brauchen Planungssicherheit, weil Gesundheits- und Pflegekosten selten „auf Sparflamme“ heruntergefahren werden können. In der Praxis bedeutet das für Familien: Geld sollte nicht nur im Kopf „für später“ reserviert, sondern in Dokumenten und Prozessen konkret verankert werden. Das reicht von einer transparenten Vermögensübersicht bis hin zur Frage, welche Zahlungen auch im Alltag ohne Freigabe erlaubt sind und welche nicht. Der Beitrag fordert deshalb, Familienvermögen wie eine Portfolio-Position zu behandeln – dokumentiert, nachverfolgbar und geschützt gegen emotionale Ansprüche.
Hier kommt ein weiterer, zunehmend wichtiger Branchenblick ins Spiel: In vielen Unternehmen ist es längst Standard, Geldflüsse über Genehmigungs-Workflows, Audit-Logs und Rollenmodelle abzusichern. Familien können von dieser Denkweise lernen, ohne zur Kanzlei oder zur Bank jedes Detail neu zu verhandeln. Beispielsweise kann man für wiederkehrende Ausgaben festlegen, welche Beträge automatisch freigegeben sind und ab welcher Schwelle eine zweite Unterschrift oder eine Abstimmung nötig ist. Auch die Kommunikation hilft: Wenn Verwandte vorher wissen, dass Pflegegeld und Vermögen nicht „frei verfügbar“ sind, sinkt die Wahrscheinlichkeit, dass bei einzelnen Anlässen Druck aufgebaut wird. So wird aus einer konfliktträchtigen Einzelfallentscheidung ein regelbasiertes Vorgehen.
Am Ende steht die Frage nach dem richtigen Maß. Natürlich soll Hilfe möglich sein – auch innerhalb der Familie. Aber Hilfe muss innerhalb eines Rahmens stattfinden, der die eigene Pflegefähigkeit nicht gefährdet. Genau darauf zielt die Argumentation im Beitrag: Eine Überweisung kann im Moment sinnvoll wirken, doch die langfristige Bilanz entscheidet darüber, ob später Unterstützung tatsächlich verfügbar ist. Wenn Familien die Urteilsfähigkeit als Maßstab nehmen, rechtliche Instrumente früh nutzen und Vermögen konsequent als langfristigen Planungsbaustein organisieren, sinkt die Wahrscheinlichkeit, dass aus „kleinen Geschenken“ später große Lücken werden.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Warum 800 Euro für Reparaturen Familienvermögen belasten können – und wie man es absichert" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Warum 800 Euro für Reparaturen Familienvermögen belasten können – und wie man es absichert" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Warum 800 Euro für Reparaturen Familienvermögen belasten können – und wie man es absichert« bei Google Deutschland suchen, bei Bing oder Google News!