


S2O PAULO / LONDON (IT BOLTWISE) – Wiz Co positioniert sich in Brasilien als Vermittlungs- und Technologieplattform zwischen Banken, Versicherern und Endkunden. Im Zentrum stehen Provisionen aus Kredit- und Versicherungsgeschäften sowie der Ausbau digitaler Abschlfcssrouten. Gerade in einem Markt, der stark von Zinsniveaus, Konsumentenkreditvolumen und Cross-Selling lebt, wirkt das Modell wie ein Hebel auf skalierbare Vertriebseinnahmen. Gleichzeitig bleibt die Abhängigkeit von Bankpartnern und regulatorischen Vorgaben ein zentraler Risikofaktor.
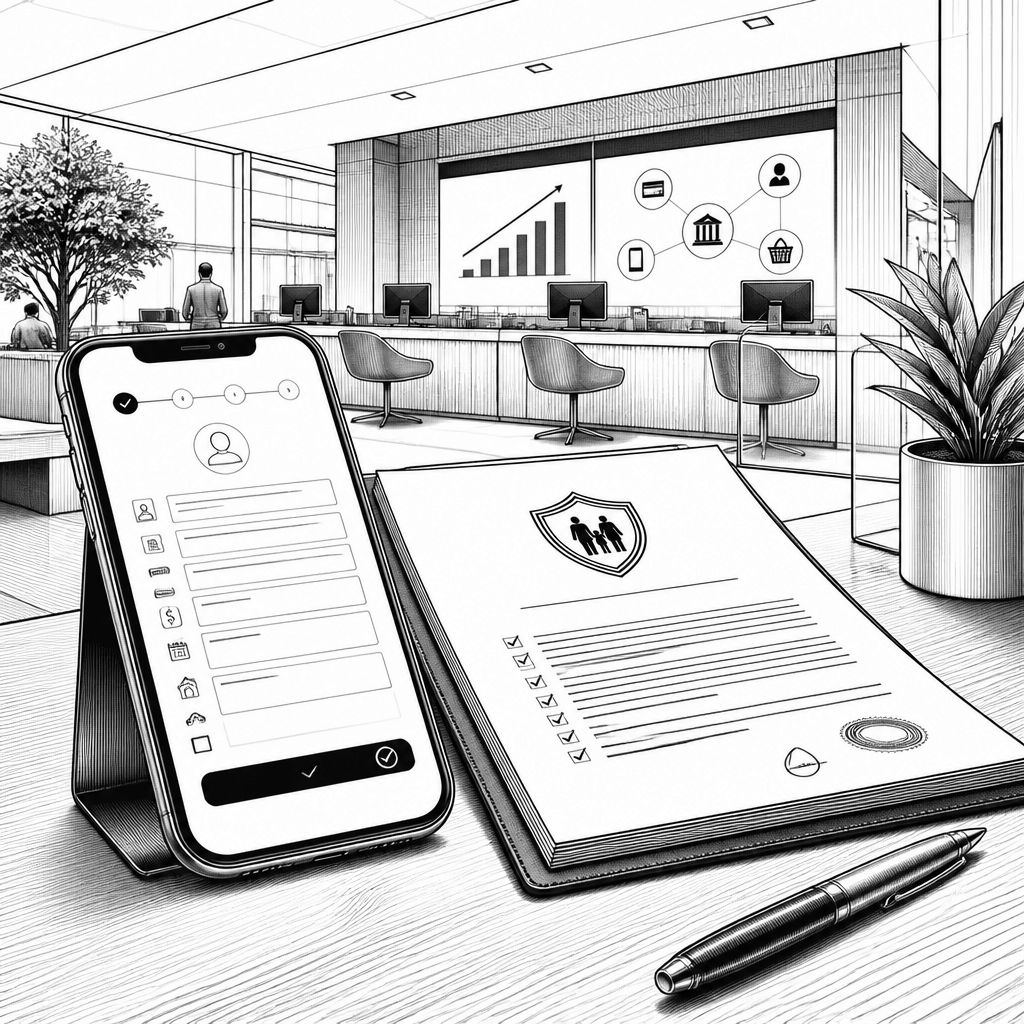
Wer den brasilianischen Kreditmarkt beobachtet, sieht zwei parallele Bewegungen: Erstens schwankt die Kreditnachfrage mit den Zinszyklen, zweitens steigt der Druck auf Banken, Vertrieb effizienter zu machen und Produkte stärker zu bündeln. Genau hier setzt Wiz Co an, indem das Unternehmen als Plattform auftritt und Kredit- und Versicherungsprodukte über Partnerkanäle wie Bankfilialen sowie digitale Routen vertreibt. Das unterscheidet sich von klassischen Vollbankenmodellen: Wiz Co orchestriert die Wertschöpfung zwischen Herstellern der Finanzprodukte und Vertriebskanälen und verdient vor allem an Provisionen und Servicegebühren.
Technisch betrachtet ist ein Plattformansatz im Finanzvertrieb mehr als ein Marketingversprechen. In der Praxis braucht es saubere Integrationen zwischen Partnerbanken, Versicherern und einer eigenen Orchestrationsschicht, die Produktlogik, Berechtigungen und Vertragsdaten verarbeitet. Wiz Co muss dabei Datenflüsse konsistent halten: von Kundendaten und Bonitätsindikatoren über Produktkonditionen bis zur Abwicklung nach dem Abschluss. Im Unterschied zu reinen Lead-Generatoren geht es um die Integrität der gesamten Prozesskette, weil Provisionen und Serviceerlöse typischerweise davon abhängen, dass Abschlüsse, Policen und Folgeprozesse reibungslos funktionieren.
Historisch hat sich der Versicherungsvertrieb in vielen Regionen in Richtung Plattformen und Partnerschaften entwickelt. In Europa kennt man das Konzept der Bancassurance-Strukturen, bei denen Versicherer über Banknetzwerke Absatz schaffen. In Brasilien verschärfen sich jedoch die Anforderungen: Hohe Leitzinsen und ein volatiler Konsumentenkreditmarkt verändern die Dynamik bei Volumen und Produktmix. Gleichzeitig ist die Durchdringung von Versicherungen in Teilen des Marktes traditionell geringer als in reiferen Märkten. Genau daraus entsteht ein Timing-Vorteil für Plattformanbieter: Wenn Kreditvolumen steigt, wird die Vertriebslänge für Cross-Selling über Hypotheken- oder Restschuldabsicherung, Schutzpakete und Zusatzservices länger.
Im Wettbewerb lohnt sich ein Blick auf zwei Vergleichsgruppen: zum einen spezialisierte Bancassurance-Modelle etablierter Versicherer, zum anderen digitale Vermittler und Plattformen, die Vertriebskanäle über standardisierte Schnittstellen skalieren wollen. Internationale Experten ordnen solche Modelle häufig danach, wie stark die Plattform die End-to-End-Experience kontrolliert und wie gut sie die Conversion-Rate zwischen Beratung, Antrag und Abschluss steuert. Branchenberichte legen nahe, dass erfolgreiche Plattformanbieter nicht nur mehr Partner gewinnen, sondern auch die Integrationsqualität und die Kosteneffizienz der Backoffice-Prozesse verbessern. Für Wiz Co ist das relevant, weil die Einnahmen eng an Partnervolumina und Produktattraktivität gebunden sind.
Aus Marktsicht ist das Geschäftsmodell besonders zinssensitiv. Hohe Zinsen können die Kreditnachfrage bremsen, während Zinssenkungszyklen das Marktvolumen oft anregen. Wiz Co profitiert in solchen Phasen tendenziell stärker, weil mehr Kreditvergaben als Basis für gekoppelte Versicherungsprodukte dienen können. Neben klassischen Restschuld- und Hypothekenschutzlösungen rücken auch ergänzende Dienstleistungen in den Fokus, etwa Assistance- und Serviceabwicklung, die pro Abschluss h00äufig margenstärker sein können. Gleichzeitig entscheidet die digitale Nutzung über den Vertriebskostenhebel: mehr Self-Service und automatisierte Abschlüsse können Skalierung ermöglichen, solange Risiko- und Betrugsprävention nicht leiden.
Regulatorik ist dabei kein Randthema, sondern Teil der technischen Architektur. In Brasilien müssen Anbieter die Anforderungen des Datenschutzrahmens und der Verbrauchertransparenz umsetzen, darunter die LGPD (Lei Geral de Protee7e3o de Dados). Ein Plattformanbieter wie Wiz Co muss folglich sicherstellen, dass Datenminimierung, Zweckbindung und sichere Verarbeitung entlang der Prozesskette funktionieren, insbesondere wenn mehrere Partner beteiligt sind. Auch im Versicherungs- und Kreditumfeld prägen Pflichten zu Informationsasymmetrien, Produkttransparenz und Beschwerdemechanismen die Produktgestaltung. Wer Compliance als Schnittstellen- und Workflow-Thema behandelt, reduziert operative Risiken und stabilisiert damit langfristig auch Provisionsströme.
Für Anleger entscheidet sich die Bewertung nicht nur an Story, sondern an messbaren Treibern, etwa an vermittelten Prämienvolumina, Nettoerlösen aus Provisionen sowie an der operativen Marge und der Qualität der Partnernetzwerke. Gerade bei Plattformmodellen ist die Konzentration auf wenige große Bankpartner doppelt relevant: Sie kann wiederkehrende Volumenströme absichern, aber auch Klumpenrisiken erzeugen, falls ein Partner stärker auf Eigenvertrieb umstellt. Während der brasilianische Markt Wachstum durch Unterpenetration bietet, bleibt die Stabilität des Finanzsystems und die Entwicklung von Kreditrisikokosten ein weiterer Einflussfaktor auf die gesamte Kette von Abschluss bis Abwicklung.
Der Ausblick hängt davon ab, ob Wiz Co die technische Orchestrierung weiter vertieft und die Partnerbeziehungen strategisch diversifiziert. Wahrscheinlich wird der Wettbewerb in Richtung schnellerer Time-to-Market für neue Policen, bessere Segmentierung im Vertrieb und stärkere Automatisierung im Backoffice gehen. Technisch bedeutet das: robustere API-Landschaften, bessere Monitoring- und Quality-Gates für Vertragsdaten sowie effizientere Risiko- und Betrugskontrollen in digitalen Flows. Langfristig könnte sich ein Plattformvorteil verstärken, wenn digitale Routen nicht nur die Abschlussrate steigern, sondern auch Betriebskosten pro vermitteltem Produkt senken. Genau dort liegen für die Branche die nächsten Entwicklunsgsprfcnge, während Investoren im Blick behalten sollten, wie stabil sich die Erlöse über Konjunkturzyklen hinweg darstellen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Wiz Co: Plattform für Kredit- und Versicherungsvertrieb in Brasilien im Zinswandel" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Wiz Co: Plattform für Kredit- und Versicherungsvertrieb in Brasilien im Zinswandel" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Wiz Co: Plattform für Kredit- und Versicherungsvertrieb in Brasilien im Zinswandel« bei Google Deutschland suchen, bei Bing oder Google News!