


LONDON (IT BOLTWISE) – Die KeyBank Visa Debit Card setzt im Alltag konsequent auf direkte Kontobelastung statt Kreditlogik: Jede Zahlung spiegelt sich zeitnah im Banking wider und macht Ausgaben sofort sichtbar. Gerade für Budget-orientierte Nutzer reduziert das die Distanz zwischen Kauf und Konto-Impact. Gleichzeitig bleibt die Karte dank EMV-Chip und Kontaktlos-Funktion im modernen Händler-Ökosystem anschlussfähig – auch im Online-Shopping. Der Beitrag ordnet ein, wo die Vorteile im Zahlungsverkehr liegen und welche typischen Grenzen etwa bei Kautionen oder Bonusprogrammen auftreten.
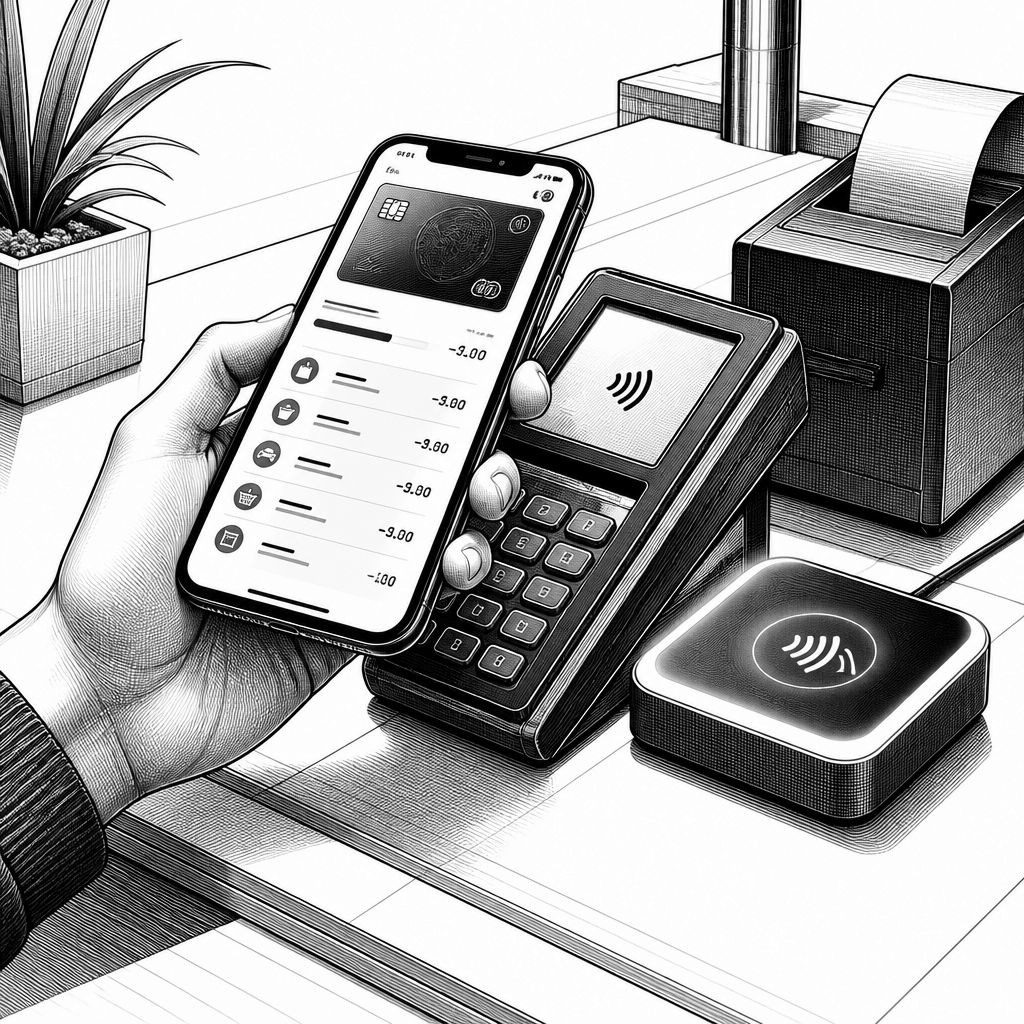
Wer im Zahlungsverkehr eher Klarheit als Komfort-Extras sucht, findet mit einer Debitkarte wie der KeyBank Visa Debit Card einen bewährten Ansatz: Das Konto wird unmittelbar belastet, statt dass sich Käufe sammeln und erst später über eine Kreditabrechnung sichtbar werden. Genau diese zeitliche Kopplung wirkt im Alltag wie eine „Budgetbremse“, weil spontane Ausgaben nicht im Hintergrund verschwinden, sondern sofort in App und Kontostand ankommen. In einer Zeit, in der Händler zunehmend auf kontaktlose Akzeptanz setzen und Online-Zahlungen dominieren, bleibt die Karte damit ein funktionaler Alltagshelfer – bewusst unspektakulär, aber verlässlich in der Wirkung.
Technisch betrachtet sitzt die Logik im Kern der Karte und in der Abwicklung: Bei Debitkarten wird jede Transaktion gegen das hinterlegte Girokonto autorisiert und anschließend abgerechnet. Das unterscheidet sich deutlich von klassischen Kreditkartenmodellen, bei denen ein Kreditrahmen als „Puffer“ fungiert und die Abrechnung zeitversetzt erfolgt. Für Unternehmen ist das relevant, weil die Zahlungsströme anders in die Backend-Prozesse passen: Je nach Bankarchitektur greifen Authorizations auf Kontoinformationen zu, während Geldflüsse schneller in Richtung Kontosichtbarkeit und Buchungssysteme durchgereicht werden. Diese direkte Kopplung erzeugt eine geringere „Abrechnungs-Latenz“ für den Kunden und stärkt damit die Transparenz.
Ein praktischer Vorteil zeigt sich besonders bei kontaktlosen Zahlungen im Laden: An der Kasse genügt oft ein kurzer Tap, solange die jeweilige Transaktionsgrenze nicht überschritten wird und die Authentifizierung gemäß Händler- und Bankenregeln sauber durchläuft. Dabei bleiben typische EMV-Komponenten zentral, weil Chip-basierte Verfahren auch bei wachsenden Betrugsversuchen die Sicherheitsbasis bilden. Online wird die Karte dagegen wie gewohnt als Visa-Karte eingesetzt, inklusive Kartendaten, Ablaufdatum und Prüfwert. Aus Sicht der Systemintegration bedeutet das: Die Bank muss sowohl im POS- als auch im E-Commerce-Flow konsistent autorisieren, verarbeiten und gegen Kontoauszüge „glattziehen“, damit es für Kunden keine widersprüchlichen Buchungsbilder gibt.
Die Komfortebene entsteht dann in der Kombination aus Karte und digitalem Konto: Viele Nutzer steuern ihren Zahlungsverkehr nicht mehr über Papierauszüge, sondern über die Banking-App. Genau hier wird die Debit-Charakteristik greifbar, denn jede Buchung taucht zeitnah auf, reduziert den verfügbaren Kontostand und lässt sich oft nach Kategorien filtern. Wer Budgets pflegt, kann die Karte als direkten Zugriffskanal auf seine Liquidität sehen und Umsätze in ein Spreadsheet-Setup exportieren oder manuell nachvollziehen. Branchenexperten berichten regelmäßig, dass dieser „Near-Real-Time“-Effekt psychologisch wirkt: Er reduziert die Wahrscheinlichkeit, Budgetgrenzen erst verspätet zu erkennen, und senkt damit die Wahrscheinlichkeit von Fehlentscheidungen im Monatsverlauf.
Im Wettbewerbsvergleich zeigt sich die Karte als klare Alternative zu Premium-Kreditkarten, die mit Bonusprogrammen, Reiseversicherungen oder Lounge-Zugängen locken. Die KeyBank Visa Debit Card fokussiert dagegen den Zahlungsmechanismus und verzichtet typischerweise auf jene Zusatzleistungen, die häufig an Kreditprodukte gekoppelt sind. Für Vielreisende oder Nutzer mit hoher Kartendichte kann das eine bewusste Einschränkung sein, aber zugleich ein Vorteil für alle, die keine latenten Kostenrisiken durch Kreditlogik eingehen wollen. Ein weiterer Vergleichspunkt ist die Akzeptanz im Kautionskontext: Bei Hotels oder Mietwagen verlangen Anbieter für Hinterlegungen oft eine Kreditkarte, weil die kurzfristige Sperrung und spätere Freigabe in Kreditprozessen etablierter ist. Genau dort kann eine Debitkarte gelegentlich langsamer oder weniger kompatibel wirken.
Marktlich lässt sich die Rolle von Zahlungsverkehr als Bankleistung gut verstehen: Regionalbanken wie KeyCorp (KeyBank) betreiben Zahlungsströme nicht nur als „Produkt“, sondern als zentrale Schnittstelle zum Kundenkonto. Dass KeyCorp an der New York Stock Exchange gelistet ist, unterstreicht die Bedeutung, die Investoren dem Banking-Geschäft – einschließlich Karten- und Zahlungsverkehrsvolumen – beimessen. Eine aktuelle Marktanalyse wird in der Branche oft damit verknüpft, dass Banken ihre Zahlungsangebote zunehmend an digitale Schnittstellen koppeln müssen: Authentifizierung, Betrugsprävention und konsistente Buchungslogik werden damit zu wettbewerbsrelevanten Differenzierungsmerkmalen. Während große Player wie JPMorgan Chase mit breit ausgerollten Zahlungs-Ökosystemen arbeiten, setzen viele Regionalbanken auf „Account-first“-Strategien, bei denen Karte, App und Konto als Einheit wirken.
Auf regulatorischer und sicherheitstechnischer Ebene gilt für Debitkarten dasselbe Prinzip wie in anderen Zahlungswegen: Banken müssen Missbrauch abwehren, Transaktionen überwachen und Datenschutzanforderungen einhalten. Dazu gehören unter anderem Verfahren zur Erkennung untypischer Ausgabenmuster, Tokenisierung bzw. sicherheitsnahe Verarbeitung sensibler Daten sowie klare Freigabe- und Streitbeilegungswege für fehlerhafte oder betrügerische Zahlungen. Für Unternehmen und Entwickler ist außerdem wichtig, dass die Karten-Nutzung in vielen Integrationslandschaften eingebettet ist: Zahlungs-Gateways, Risiko-Engines und Banking-Backends müssen die gleichen Identitäts- und Transaktionsdaten konsistent interpretieren. Jede Inkonsistenz zwischen POS- und App-Sicht kann sonst Reibung erzeugen – und im Zweifel Supportaufwand erhöhen.
Historisch betrachtet steht die Debitkarte in einer Linie mit dem langfristigen Trend zur Standardisierung des elektronischen Zahlungsverkehrs. EMV hat die Chip-Nutzung als Sicherheitsbaseline etabliert, während kontaktlose Verfahren die Zeit bis zur Transaktionsbestätigung im Handel verkürzen. Gleichzeitig hat sich die Kundenerwartung verschoben: Statt „Monatsabrechnung und Überraschung“ wünschen viele inzwischen eine unmittelbare Rückmeldung zum Kontostand. Genau diese Erwartung trifft die Debitlogik besonders gut. Frühere Versuche, Budget-Transparenz über Kreditkarten zu simulieren, scheiterten oft daran, dass der zeitliche Abstand zwischen Kauf und Abrechnung bestehen bleibt. Debitkarten lösen dieses Problem strukturell, nicht nur kommunikativ.
Mit Blick auf die Zukunft dürfte die KeyBank Visa Debit Card vor allem als Baustein in einem größeren Konto-Ökosystem wirken. Die nächste Evolutionsstufe wird wahrscheinlich weniger in „neuen Kartenfunktionen“, sondern in tieferer Integration liegen: personalisierte Ausgabenanalysen, präzisere Echtzeit-Kategorisierung und stärkere Risikosteuerung im Hintergrund. Für Entwickler entstehen dadurch Chancen bei der Anbindung an Banking-APIs und bei der Gestaltung von sicheren Datenflüssen zwischen App, Zahlungsdienstleistern und internen Buchungssystemen. Entscheidend bleibt dabei, dass Geschwindigkeit nicht auf Kosten von Sicherheit und Datenschutz geht – denn gerade bei kontaktlosen und digitalen Zahlungen ist Betrugsprävention ein dauerhaftes Rennen. Wer heute auf Debitlogik setzt, positioniert sich damit eher für Transparenz als für Kreditflexibilität.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "KeyBank Visa Debit Card: kontaktlos zahlen und Ausgaben direkt kontrollieren" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "KeyBank Visa Debit Card: kontaktlos zahlen und Ausgaben direkt kontrollieren" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »KeyBank Visa Debit Card: kontaktlos zahlen und Ausgaben direkt kontrollieren« bei Google Deutschland suchen, bei Bing oder Google News!