


LONDON (IT BOLTWISE) – Die ICBC eLife App verknüpft in China Kontoführung, QR-Zahlungen und Kartenfunktionen zu einer einzigen Nutzeroberfläche. Besonders im Alltag zählt, wie schnell der Zahlungsprozess abläuft und wie nahtlos Abbuchungen aus Konto oder Kreditkarte funktionieren. Dazu kommen virtuelle Karten, Coupons und Cashback-Angebote, die den Bezahlmoment mit Händleranreizen koppeln. Für Unternehmen und Banken ist das vor allem ein Beispiel dafür, wie Zahlungsverkehr, Produktvertrieb und Kundenbindung in einer Superapp zusammenwachsen.
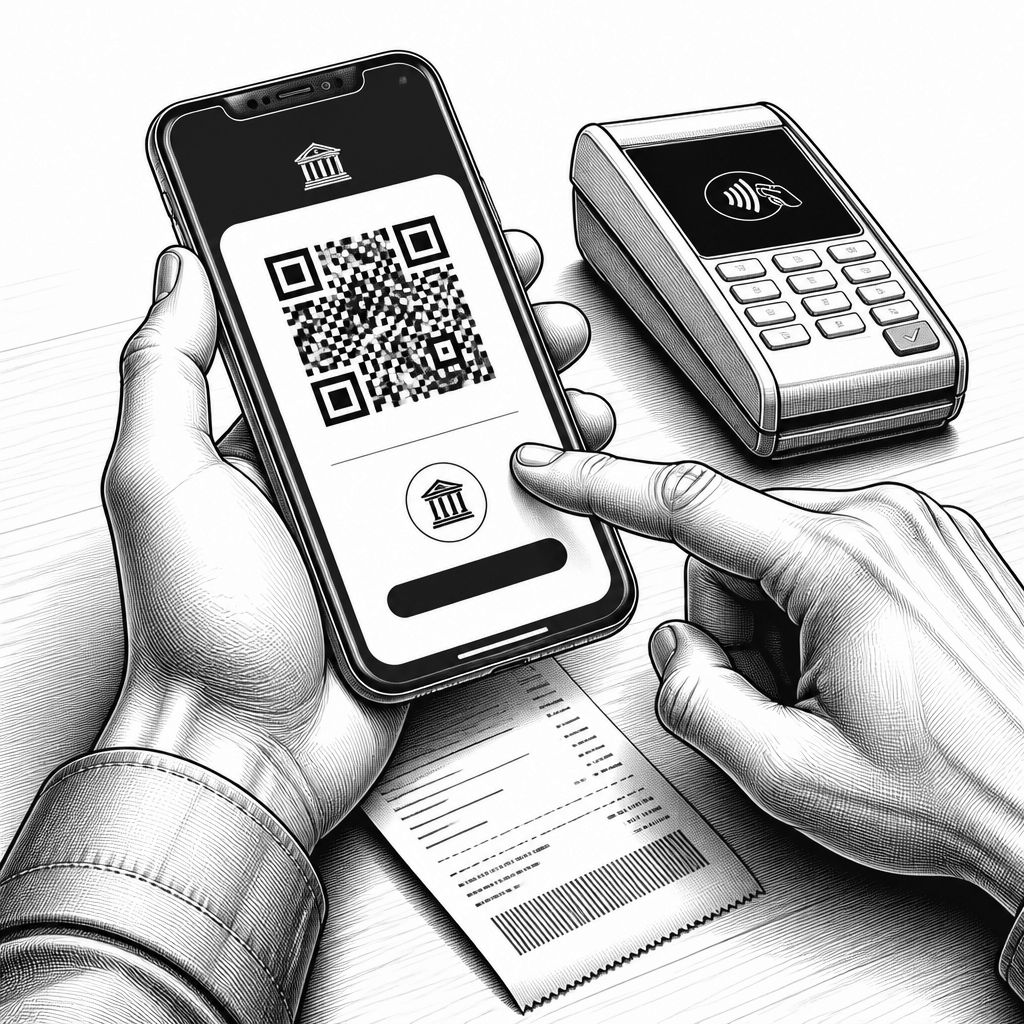
Wenn digitale Bankfunktionen in der Hosentasche landen, entscheidet am Ende weniger das Marketing als die Alltagsmechanik. Genau dort setzt die ICBC eLife App in China an: Sie bündelt Kontostand, Kreditkarten und einen QR-Zahlcode so, dass Nutzer Zahlungen mit wenigen Schritten auslösen können. Im Alltag wirkt das wie eine kleine Finanz-Schaltzentrale—ohne dass der Nutzer zwischen Banking, Bezahlen und einzelnen Angeboten hin- und herspringen muss. Der zentrale Reiz liegt dabei in der Kombination aus Geschwindigkeit und Konsistenz: QR generieren, Betrag prüfen, bestätigen—fertig.
Technisch ist die eLife-App nicht als isoliertes Feature zu verstehen, sondern als Nutzeroberfläche über mehreren Finanzfunktionen. Im Kern steht klassisches Mobile-Banking mit Girokonto, Sparkonten und Kreditkarte, ergänzt um Überweisungen, Daueraufträge und Kontoverlagerungen. Entscheidend ist außerdem, wie der QR-Zahlcode direkt in der App entsteht und anschließend in der Kassenwelt „ankommt“: Die Abrechnung läuft über das verknüpfte Konto oder die ICBC-Kreditkarte, wodurch sich der Nutzerprozess nahtlos anfühlt. So entsteht ein durchgängiger Flow zwischen App-Interaktion und Zahlungsabwicklung.
Die QR-Zahlung selbst ist in China ein Standardmuster, aber ihre Einbindung kann sich von Bank zu Bank unterscheiden. Die eLife-App arbeitet dabei wie ein Orchestrator: Sie erzeugt den Zahlungs-QR in der passenden App-Session, stellt die relevanten Zahlungsdetails bereit und löst anschließend die Abbuchung aus den verknüpften Konten aus. Für die KI- und Plattformdiskussion in der Branche ist dabei weniger „intelligente“ Verdeckung wichtig, sondern stabile Integrationen: Reaktionszeiten, klare Fehlerpfade und ein konsistenter Status für „bezahlt“ versus „in Prüfung“. Gerade bei schnellen Zahlzyklen zählt Zuverlässigkeit.
Über den Zahlungsmodus hinaus wird eLife vor allem dann zum Alltagstool, wenn es wie eine Superapp anfühlt. Virtuelle Kreditkarten lassen sich für Onlinekäufe in wenigen Schritten anlegen; das kann subjektiv als zusätzliche Kontrollschicht wirken, weil Karteninformationen gezielt pro Session oder Händler verwendet werden. Hinzu kommen Coupons, Rabattaktionen und Cashback-Mechanismen, die direkt an Händler oder Plattformen gekoppelt sind. Wer häufig per Smartphone zahlt, erlebt die App dadurch als Begleiter vom Supermarkt bis zur Essenslieferung—mit Anreizlogik, die den Bezahlzeitpunkt gleichzeitig wertiger macht.
Damit verändert sich auch der Marktcharakter: Die App konkurriert indirekt mit Zahlungs-Ökosystemen wie Alipay und WeChat Pay, die in China bereits stark als „Front Door“ des Alltags etabliert sind. Während diese Plattformen häufig stärker als Zahlungs- und Lifestyle-Knoten wahrgenommen werden, versucht ICBC, den Bankkontext enger zu verzahnen: Kontoführung, einfache Sparprodukte und Investitionszugänge werden in einem Interface gebündelt. Branchenbeobachter erwarten, dass genau diese Bündelung den Wechselkomfort erhöht—weil der Nutzer nicht nur zahlt, sondern parallel seine kurzfristige Liquidität verwaltet und Angebote konsumiert.
Laut Analysten, die sich mit Retail-Banking-Ökosystemen beschäftigen, verschiebt sich damit der Wettbewerb weg vom einzelnen Zahlungsfeature hin zur „Customer Journey“. In einem Interview mit einem internationalen Research-Umfeld wurde sinngemäß betont, dass Superapp-Ansätze besonders dann gewinnen, wenn sie nicht nur Transaktionen, sondern auch Kontostatus, Kartenlogik und Monetarisierung (etwa durch Coupons oder Produktkonditionen) in einer einheitlichen Bedienlogik zusammenziehen. Für ICBC ist eLife damit ein Baustein der Digitalisierungsstrategie: Kundenbindung, potenzielle Gebührenströme und Zinseinnahmen sollen stärker in der App sichtbar und „griffig“ werden.
Auch die Historie macht den Blick klarer: QR-basierte Zahlungen sind in China seit Jahren im Massenmarkt angekommen, während klassische Banken lange Zeit eher als Backend-Provider agierten. Der Unterschied besteht heute darin, dass Banken selbst stärker in die Frontend-Kette eingreifen—mit Nutzerflows, personalisierten Kacheln und vereinfachten Produkt-Darstellungen. Bei der eLife App wirkt die Einstiegslogik in Spar- und Anlageprodukte bewusst reduziert: Zeitlich festgelegte Einlagen, strukturierte Sparpläne oder Money-Market-Produkte werden mit sichtbaren Zinssätzen und Laufzeiten gezeigt; Fonds sind eingebunden, aber verständlich aufbereitet. So entsteht ein niedrigschwelliger Zugang zu Kapitalmarktprodukten.
Für die nächsten Schritte dürfte entscheidend sein, wie gut eLife die Grenzen des Heimatmarkts adressiert und welche Sicherheits- und Compliance-Schichten sich im Hintergrund weiterentwickeln. Die App ist laut Ausrichtung auf China „end-to-end“ auf Sprache, Registrierung und Regulierung optimiert; außerhalb des Heimatmarkts bleibt sie daher eher beobachtbar als unmittelbar nutzbar. Gleichzeitig wird Enterprise-Seite relevant: Banken müssen Zahlungsverkehr, Kartenfunktionen und Produktvertrieb so absichern, dass Manipulationsversuche und Fehlzustände schnell erkannt werden. Wenn ICBC diesen Ansatz weiter ausbaut, bekommen Entwickler außerdem neue Anwendungsfelder für App-orchestrierte Zahlungs-Pipelines, etwa für verbesserte Status-Transparenz, Betrugsprävention und granulare Nutzungsrechte.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "ICBC eLife App: QR-Zahlung, digitale Kontoführung und Cashback im Alltag" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "ICBC eLife App: QR-Zahlung, digitale Kontoführung und Cashback im Alltag" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »ICBC eLife App: QR-Zahlung, digitale Kontoführung und Cashback im Alltag« bei Google Deutschland suchen, bei Bing oder Google News!