


SÃO PAULO / LONDON (IT BOLTWISE) – Dotz bündelt in Brasilien digitales Loyalty und Zahlungsfunktionen zu einem Plattformmodell, das Nutzer über Partnerhändler hinweg an sich bindet. Für Anleger im deutschsprachigen Raum wird die Story dabei besonders greifbar, wenn man das Geschäftsmodell mit Payback-ähnlichen Bonusprogrammen und den Karten-/Bankangeboten deutscher Institute vergleicht. Entscheidend sind die Frage nach Skalierung, Margen aus Zahlungsverkehr und der Aufbau einer App-gestützten Finanzschnittstelle. Der Artikel ordnet Technik, Marktmechanik und Risiken ein, die aus dem Zusammenspiel von Treuepunkten und Fintech-Services entstehen.
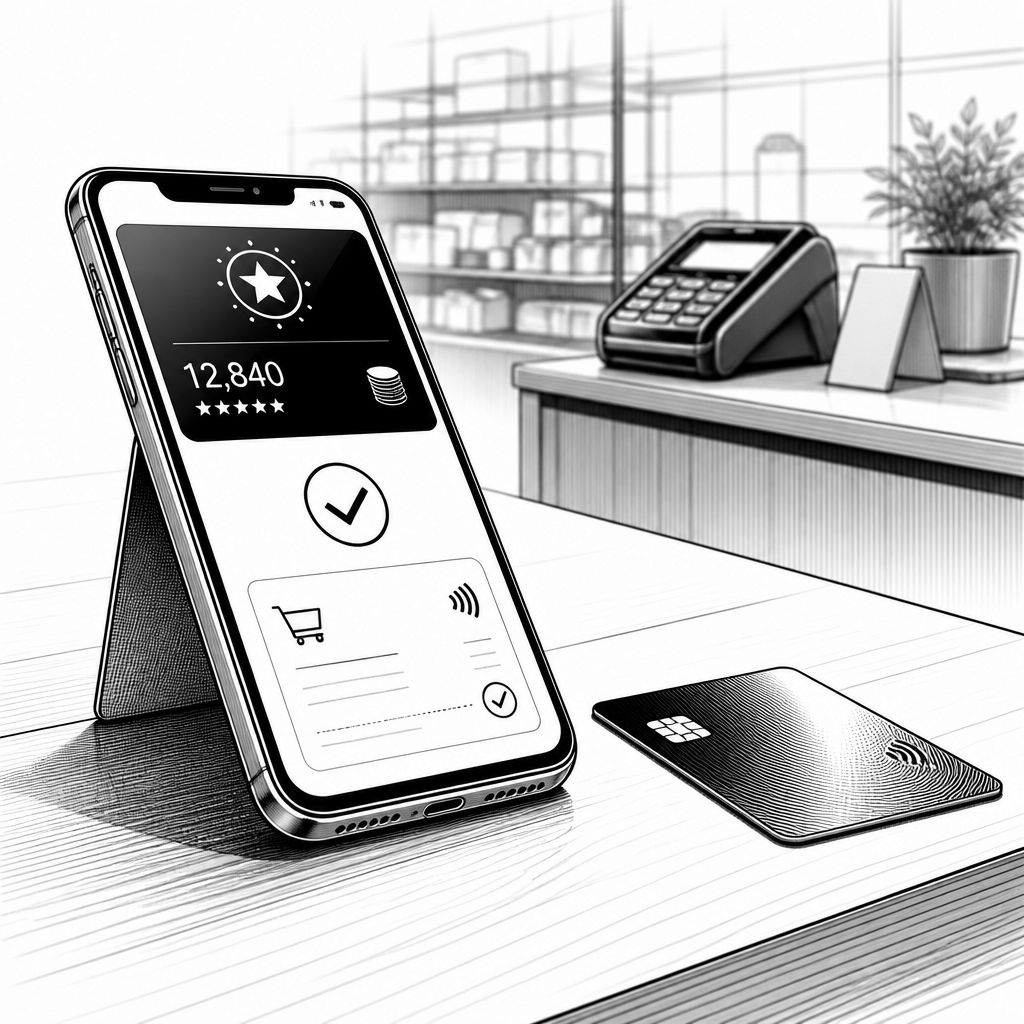
Dotz tritt in Brasilien mit einem kombinierten Treue- und Zahlungsansatz an, der im Alltag vor allem eines verspricht: Punkte sammeln, bezahlen und Leistungen später einlösen. Für den Kapitalmarkt außerhalb Brasiliens wirkt die Aktie dennoch greifbar, weil das Konzept bekannte Referenzen in Europa berührt. Wer Payback aus Deutschland oder Miles-&-More-Mechaniken kennt, versteht sofort den Loyalty-Kern; wer zudem an kartennahe Bonusprogramme deutscher Banken denkt, sieht die zweite Achse: Zahlungsfähigkeit und zusätzliche Ertragsquellen. Die Spannung liegt in der Frage, ob Dotz diese Bausteine so verknüpft, dass aus Nutzerfrequenz echte Systemökonomie entsteht.
Technisch betrachtet ist ein digitales Loyalty-Programm längst mehr als ein Punkteheft. Dotz positioniert sich als plattformbasiertes Ökosystem, in dem Nutzer bei Partnerhändlern Prämien sammeln und diese später für Produkte, Dienstleistungen oder Reiseangebote nutzen. Das Modell setzt dabei auf eine App- und Kartenlogik, mit der sich Kundenaktivität digital messen und in steuerbare Anreizmechaniken übersetzen lässt. Für die praktische Umsetzung bedeutet das: Punktestände müssen in Echtzeit konsistent verarbeitet werden, Partnertransaktionen brauchen saubere Abrechnungs- und Abgleichroutinen und das System muss Skalierung bei wechselnder Händler- und Nutzerlast unterstützen, ohne die Latenz im Checkout spürbar zu erhöhen.
Der zweite technische Hebel ist der Übergang von reiner Loyalty hin zu finanznahen Funktionen. Laut dem beschriebenen Modell kombiniert Dotz Punkte mit App-basierter Kontoführung, Kartenprodukten und Zahlungsoptionen, wodurch zusätzliche Erträge aus Zahlungsverkehr sowie aus Zinsmargen entstehen sollen. Genau hier wird die Plattform zur Fintech-ähnlichen Infrastruktur, die an die Architektur klassischer Banking-Stacks anschließt: Identitäts- und Kontomanagement, Transaktionsverarbeitung, Risiko- und Compliance-Logik sowie Schnittstellen zu Zahlungsnetzwerken. Im Vergleich zu reinem Bonusmarketing, das meist in Kampagnen endet, entsteht ein kontinuierlicher Daten- und Transaktionsstrom, der aber zugleich Sicherheits- und Datenschutzanforderungen stärker in den Vordergrund rückt.
Marktseitig spielt Dotz seine Argumente im Wachstumsumfeld Lateinamerikas aus. Der brasilianische Digital-Payment- und Fintech-Markt profitiert seit Jahren von hoher Smartphone-Nutzung, einer jungen Konsumentengruppe und dem Trend zu bargeldlosen Zahlungen. Branchenberichte gehen für die Region von zweistelligen jährlichen Wachstumsraten in relevanten Teilsegmenten aus, was Dotz eine bessere Anschlussfähigkeit an wachsende Nutzerzahlen ermöglicht. In Europa haben sich Loyalty-Programme mit Karten- und Zahlungsbezug ebenfalls weiterentwickelt; Payback oder Miles-&-More zeigen, wie Händler-Partnerschaften Frequenz erzeugen. Gleichzeitig erinnert der Vergleich mit historischen Fällen aus der Fintech-Landschaft daran, wie verletzlich Geschäftsmodelle sind, wenn Regulierung, Zahlungsstabilität oder Governance nicht Schritt halten.
Für die Einordnung des Aktienfokus ist deshalb entscheidend, wie Dotz die Partnerseite und die Zahlungsseite orchestriert. Ein klassisches Bonusprogramm kann Kunden binden, aber es braucht oft zusätzliche Conversion-Brücken, um aus Aktivität Ertrag zu machen. Dotz versucht diese Brücke zu verkörpern, indem Zahlungsfunktionen in die Nutzerreise integriert werden. Aus Expertensicht wird das in der Branche häufig als „Flywheel“ beschrieben: Mehr Transaktionen erhöhen Datenqualität und Nutzung, bessere Nutzung steigert die Attraktivität für Händler, Händler verbessern die Prämienlogik und damit wieder die Nutzerbindung. Anleger sollten jedoch prüfen, ob die Abhängigkeit von Partnerbudgets und die Preisgestaltung der Anreize die langfristige Marge stabil halten.
Ein weiterer Punkt ist die Regulatorik und der Datenschutz, weil hier nicht nur „Good Practice“, sondern operatives Überleben auf dem Spiel steht. Sobald Kontoführung, Kartenfunktionen und Zahlungsabwicklung zusammenkommen, steigen die Anforderungen an Identitätsprüfung, Betrugsprävention und sichere Speicherung personenbezogener Daten. In vielen Fintech-Ökosystemen entscheidet sich die Skalierungsfähigkeit daran, ob Risiko-Modelle robust sind und ob das Unternehmen Auditierbarkeit über alle Systeme hinweg sicherstellt. Auch die Verlässlichkeit der Händlerabrechnung ist relevant, weil Fehler im Punkte- oder Transaktionsabgleich unmittelbar zu Reputations- und Rechtsrisiken führen können. Gerade im Vergleich zu deutschen Paymentwerten, bei denen Compliance und Sorgfaltspflichten oft stark institutionalisiert sind, ist dies ein wesentlicher Bewertungsanker.
In die Zukunft gedacht dürfte die weitere Entwicklung von Dotz davon abhängen, ob es gelingt, aus dem Treueprogramm eine dauerhafte Zahlungs- und Wertschöpfungsschicht zu machen. Kurzfristig sind dafür Stabilität im Betrieb, ein sauberer Rollout weiterer Händlerkategorien und die Verbesserung der User-Experience in der App zentral. Mittel- bis langfristig wird entscheidend sein, wie Dotz neue Produkte in das bestehende System integriert: zusätzliche Karten-Features, stärker individualisierte Prämienmechaniken und eventuell internationale Erweiterungen von Reise- oder Partnerangeboten. Für Entwickler und Enterprise-Interessierte liegt die Chance darin, dass solche Plattformen Schnittstellen, APIs und Integrationsmuster liefern, die sich mit modernen Security- und Monitoring-Konzepten absichern lassen. Der Wettbewerb bleibt dabei wachsam, denn europäische Modelle wie Payback oder banknahe Kartenprogramme wirken als Benchmark, während im Fintech-Umfeld stets neue Player mit effizienteren Kostenstrukturen versuchen, denselben Flywheel anzuzapfen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Dotz: Digitales Treue- und Zahlungsnetzwerk aus Brasilien im Aktienfokus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Dotz: Digitales Treue- und Zahlungsnetzwerk aus Brasilien im Aktienfokus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Dotz: Digitales Treue- und Zahlungsnetzwerk aus Brasilien im Aktienfokus« bei Google Deutschland suchen, bei Bing oder Google News!