


BRÜSSEL / LONDON (IT BOLTWISE) – Der Wirtschafts- und Währungsausschuss des EU-Parlaments hat mit 43 zu 14 Stimmen den Gesetzesrahmen für den digitalen Euro gebilligt. Damit rückt die geplante Einführung 2029 näher und trifft Deutschland besonders stark, weil Bargeld bereits deutlich an Bedeutung verliert. Gleichzeitig wächst bei Verbrauchern die Sorge vor „gläsernen Konten“ und staatlichem Zugriff, während die EZB für den Schutz Mechanismen wie Höchstgrenzen und ein Zinsmodell diskutiert. Technisch soll der digitale Euro als separates Wallet sowohl online als auch offline funktionieren – und ökonomisch könnte er die Abhängigkeit von US-Kartendiensten spürbar reduzieren.
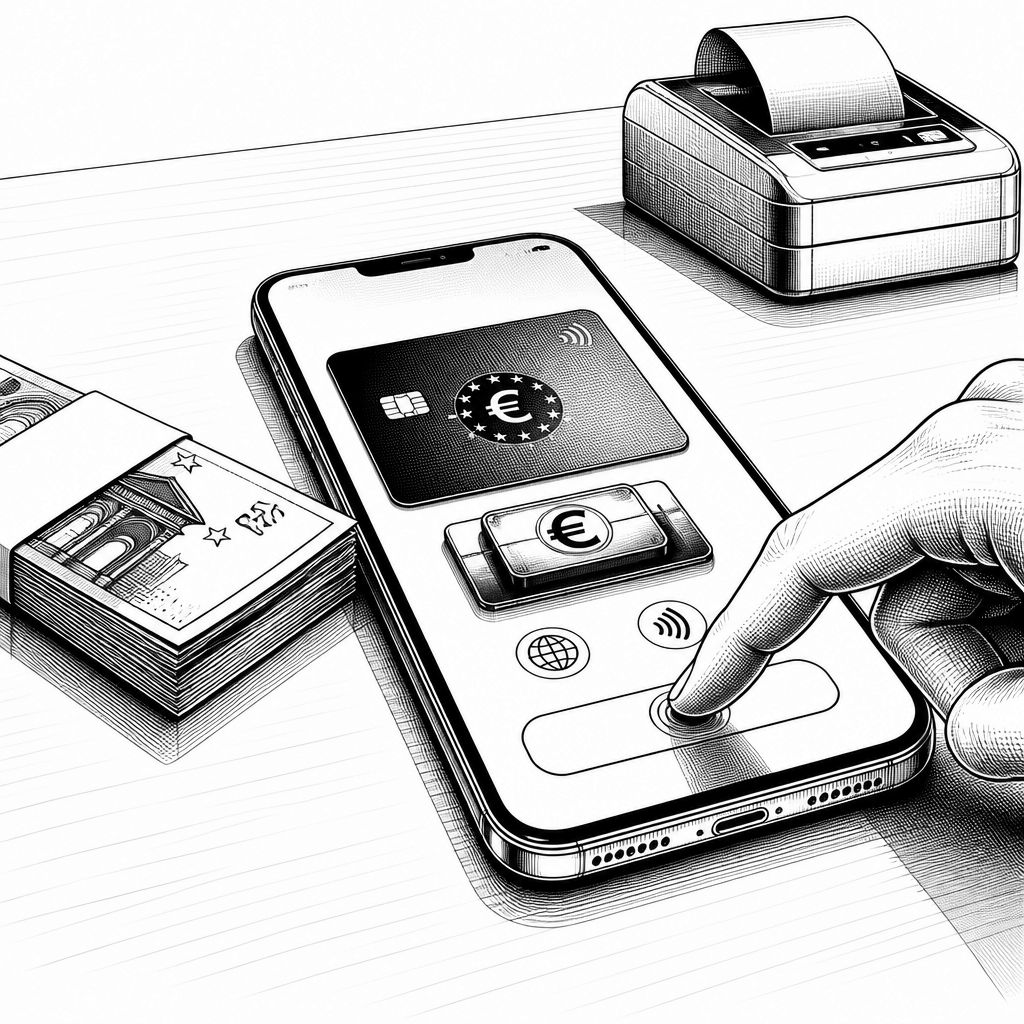
Der Beschluss im Wirtschafts- und Währungsausschuss (ECON) des EU-Parlaments ist weniger eine Schlagzeile als ein Zeitstempel: Mit 43 zu 14 Stimmen ist der Gesetzesrahmen für den digitalen Euro auf Kurs, die geplante Einführung 2029 rückt damit „in greifbare Nähe“. Für Deutschland ist die Nachricht doppelt relevant, weil sich die Zahlungsrealität schon jetzt verschiebt. Während Brüssel den digitalen Euro als Baustein von Zahlungssouveränität positioniert, beschreiben viele Nutzer die gleiche technische Entwicklung gleichzeitig als Risiko: weniger Bargeld, dafür mehr Konten im digitalen Raum. Genau hier prallen Nutzenversprechen und Vertrauensfrage aufeinander.
Technisch soll der digitale Euro als separates Wallet funktionieren – also nicht einfach „ein weiteres Konto bei der Bank“, sondern eine eigene Zahlfunktion, die online wie auch offline einsatzfähig bleibt. Damit adressiert die EZB ein typisches Problem digitaler Zahlwege: Wenn Internetverbindungen oder Identitätsdienste ausfallen, braucht der Zahlungsverkehr trotzdem eine robuste Option. Um gleichzeitig unerwünschte Abflüsse aus Geschäftsbanken zu vermeiden, sieht der Plan Höchstgrenzen und ein Zinsmodell vor, das Attraktivität im Masseneinsatz begrenzen soll. Die EZB veranschlagt Kosten von vier bis 5,8 Milliarden Euro über vier Jahre, während Banken bis zu 18 Milliarden Euro erwarten – ein klares Indiz, dass die Umsetzung finanziell und operativ nicht trivial wird.
Historisch ist das Vorhaben Teil einer längeren europäischen Suche nach stabilen digitalen Zahlungsinfrastrukturen. Zentralbankgeld als digitaler Baustein wurde in den letzten Jahren immer wieder erprobt, etwa im Umfeld von Pilotprojekten, PoC-Tests und regulatorischen Diskussionen. Der Unterschied zum „Experimentierstadium“ ist jetzt jedoch die politische Verdichtung: Nach dem Ausschussvotum steht im Juli die Abstimmung im gesamten EU-Parlament an, parallel soll ein 12-monatiges Pilotprojekt in der zweiten Jahreshälfte 2027 starten. In der Praxis bedeutet das für Unternehmen, dass sie nicht erst 2029 reagieren, sondern ihre Systeme jetzt auf Interoperabilität, Ausfallsicherheit und sichere Schnittstellen vorbereiten müssen.
Marktseitig verschiebt der digitale Euro zudem die Kräfteverhältnisse im Kartenzahlungsraum. Laut den Angaben aus dem politischen Kontext wickeln in der Eurozone nicht-europäische Anbieter fast zwei Drittel aller Kartenzahlungen ab; in 13 der 21 Euro-Länder existiert demnach kein nationales Kartensystem. Das macht die Abhängigkeit von US-Anbietern wie Visa und Mastercard zu einem strategischen Thema – und erklärt, warum das Parlament von Zahlungssouveränität spricht statt nur von „Innovation“. Experten verorten die Entscheidung außerdem in einer Zeit, in der bargeldlose Zahlungen rasant zunehmen: 2025 sollen in Deutschland nur noch 50,5 Prozent der Ladenkäufe bar erfolgen, nach 78 Prozent vor zehn Jahren. Damit wird ein digitales Zentralbankinstrument zeitlich in einen bereits laufenden Umbruch hineingesetzt.
Auch die gesellschaftliche Akzeptanz ist damit keine Randnotiz. Zahlen aus dem Handel zeigen zwar den Trend zu Karten, doch Nutzer spalten sich bei der Frage nach Kontrolle und Bequemlichkeit. Eine norisbank-Umfrage vom März 2026 deutet an, dass mobile Zahlungen besonders bei jüngeren Zielgruppen schneller wachsen: 54 Prozent bevorzugen im Urlaub Karte oder Smartphone, 2019 waren es 39,9 Prozent; bei 18- bis 34-Jährigen liegen die Präferenzen bei 57,6 Prozent. Interessant ist der Kontrast: Unter „Bargeldverweigerern“ nutzen 80,2 Prozent Karten, darunter Kreditkarten (45,4 Prozent) und Debitkarten (30,9 Prozent), während mobile Bezahldienste mit 10,9 Prozent deutlich kleiner ausfallen. Genau solche Muster werden die UX- und Sicherheitsanforderungen für das digitale Euro-Wallet prägen.
Regulatorisch und in Bezug auf Datenschutz ist die Diskussion um „gläserne Konten“ der kritische Prüfstein. Bundesbankpräsident Joachim Nagel hat in diesem Zusammenhang betont, der digitale Euro solle Bargeld ergänzen, nicht ersetzen. Gleichzeitig adressiert das Zins- und Grenzkonzept das Spannungsfeld zwischen Massenadoption und Finanzstabilität. Dazu kommt ein zweiter Hebel: Nagel sprach sich zudem für Euro-Stablecoins aus, die grenzüberschreitende Transaktionen günstiger machen sollen und in den Rahmen der EU-Verordnung für Krypto-Werte (MiCAR) fallen. Für Security-Teams in Unternehmen heißt das: Sie müssen mit mehreren „Geldformen“ rechnen, die unterschiedliche Risikoprofile haben. Spätestens bei Authentifizierung, Abrechnungslogik und Protokoll-Integrität entscheidet sich, ob Nutzer wirklich Vertrauen fassen – oder ob die Implementierung in der Praxis neue Angriffspunkte schafft.
Wenn die politischen Schritte im Juli und der Pilotstart 2027 eingehalten werden, verschiebt sich der Fokus für die Industrie in Richtung Roadmap und Implementationsdetails: Welche Wallet-Identität gilt, wie werden Offline-Transaktionen abgesichert, und wie wird Missbrauch verhindert, ohne die Privatsphäre zu kompromittieren? Der digitale Euro soll in Deutschland zudem in ein Umfeld einpassen, in dem Bargeld bereits schrumpft – nicht nur als Zahlungsmittel, sondern auch als Infrastruktur: Klassische Geldautomaten werden seltener, viele heben inzwischen eher an der Supermarktkasse ab. Unternehmen sollten diese Dynamik als Signal lesen, ihre Zahlungsplattformen „multi-rail“ auszubauen und Logging/Monitoring so zu gestalten, dass Compliance und Security nicht gegeneinander ausgespielt werden. In den kommenden Jahren wird sich außerdem zeigen, ob der digitale Euro eher ein Interoperabilitätsstandard wird oder ein neues Wachstumsfeld für KI-gestützte Betrugserkennung und Abwicklungsoptimierung.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Digitaler Euro: ECON ebnet den Weg zur Einführung 2029 – für Deutschland wird’s konkret" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Digitaler Euro: ECON ebnet den Weg zur Einführung 2029 – für Deutschland wird’s konkret" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Digitaler Euro: ECON ebnet den Weg zur Einführung 2029 – für Deutschland wird’s konkret« bei Google Deutschland suchen, bei Bing oder Google News!