


NEW JERSEY / LONDON (IT BOLTWISE) – Provident Financial Services beschreibt „Business Interest Checking“ als verzinstes Geschäftskonto, das Zahlungsverkehr und Zinslogik in einer Konto-Linie bündelt. Für kleine Firmen soll das vor allem den Alltag vereinfachen: Salden, Buchungen und elektronische Kontoauszüge laufen zentral über Web- und Mobile-Zugriff. Gleichzeitig verspricht das Modell ein kleines Zins-Polster auf Restguthaben, ohne dass Unternehmen ständig zwischen Giro- und Sparstrukturen umschichten müssen. Der Beitrag erklärt, wie so ein Setup technisch funktioniert, wo die Grenzen typischerweise liegen und welche Sicherheits- sowie Compliance-Aspekte im Hintergrund eine Rolle spielen.
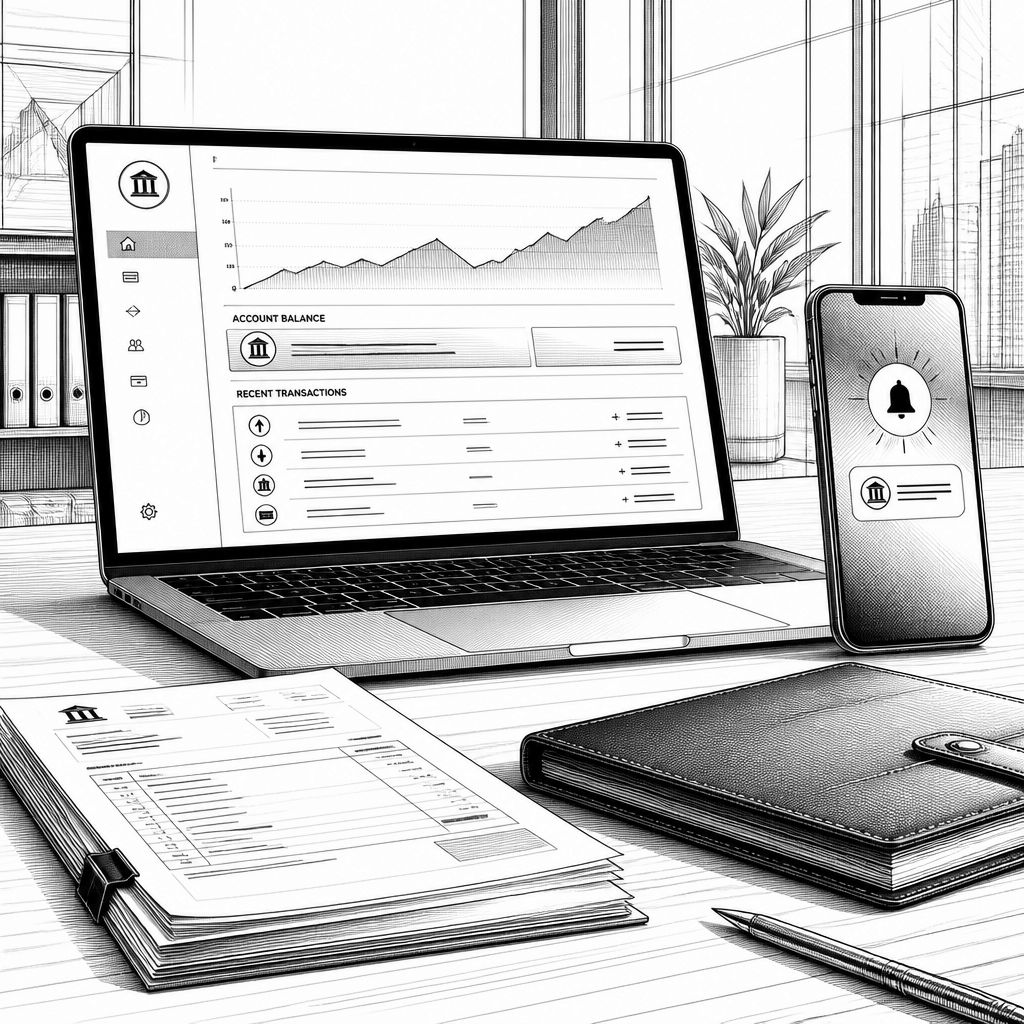
Provident Financial Services Inc. positioniert „Business Interest Checking“ als verzinstes Geschäftsgirokonto für kleinere Unternehmen und Non-Profit-Organisationen in New Jersey, New York und Pennsylvania. Die Grundidee ist eher pragmatisch als spektakulär: Statt getrennte Konten für Zahlungsverkehr und Liquiditätsanlage zu verwalten, soll ein Konto beides leisten – den laufenden Zahlungsverkehr mit Scheck-, Karten- und Online-Flow sowie eine Verzinsung des Guthabens, typischerweise ab einem Mindestsaldo. In der Praxis reduziert das den Koordinationsaufwand im Rechnungswesen, weil Buchungsströme weniger „umgebucht“ werden müssen, bevor daraus ein Zins-Impuls entsteht.
Technisch ist der Nutzen vor allem im Zusammenspiel aus Konto-Engine und Schnittstellen zu erkennen. Ein modernes Geschäftskonto liefert die Daten in der Regel als eventgetriebene Kontostände: Zahlungseingänge erscheinen in der Web-Oberfläche geordnet nach Buchungsart, Lastschriften werden als eigene Kategorien geführt und Überweisungen laufen nachvollziehbar in einer Transaktionshistorie. Für die Verzinsung braucht es zusätzlich eine klar definierte Zinsberechnung auf Tages- oder Saldenbasis, die auch bei Schwankungen durch Lastschriften und Auszahlungen konsistent bleibt. Genau diese Logik entscheidet mit, ob „Zins auf Restguthaben“ für die Buchhaltung transparent ist – oder als schwer erklärbare Nebenrechnung endet.
Für die Zielgruppe ist der Alltag der Taktgeber: Kartenzahlungen von Kunden, Mieten, Gehälter und Steuerzahlungen müssen zuverlässig durchlaufen, während das Unternehmen gleichzeitig Nebenkosten minimiert. An dieser Stelle unterscheiden sich verzinste Business-Checking-Modelle oft weniger in der „Zinsidee“ als in der Gebührenarchitektur. Häufig arbeiten Regionalbanken mit einem monatlichen Grundpreis, der ab einem Mindestguthaben entfällt, und setzen danach auf Transaktions- oder Buchungspakete. Das bedeutet: Wer das Konto als echten Hauptdurchlauf nutzt, profitiert eher; wer nur sporadisch kleinere Beträge bewegt, zahlt eventuell über Gebühren mehr, als die Verzinsung einbringt. Die Zinsmarge liegt in solchen Konstruktionen typischerweise über null, aber meist klar unter aggressiven Tagesgeld- oder Geldmarktfondsangeboten.
Der Markt kennt diese Strategie bereits aus verschiedenen Varianten: Große Anbieter wie JPMorgan Chase oder Bank of America haben für Unternehmensmandanten „interest-bearing“ bzw. „sweep“-nahe Kontomodelle, bei denen Überschüsse automatisiert in verzinsliche Strukturen verschoben werden. Im Vergleich dazu setzt ein verzinstes Business-Checking stärker auf die Vereinheitlichung: Ein Konto soll die Regel sein, nicht die Ausnahme. Diese Designentscheidung ist für den Wettbewerb relevant, weil sie die Wechselbarrieren senkt. Wenn Web- und Mobile-Banking wie beschrieben Alerts bei größeren Abbuchungen auslösen und Kontoauszüge digital bereitstellen, sinkt der Nutzen von Komfortfunktionen rivalisierender Banken – und der Kundenwechsel wird eher organisatorisch als technologisch getrieben.
Branchenbeobachter ordnen solche Konten häufig als „Ertrags- und Sticky-Product“ ein: Gebühren und Einlagen werden enger gekoppelt, weil das Konto im Tagesgeschäft ständig verwendet wird. Für Provident bedeutet das in der Logik des kommerziellen Bankgeschäfts eine wiederkehrende Basis aus Transaktionsgebühren und durchschnittlichen Einlagen, aus denen Liquidität und Finanzierungseffekte entstehen können. Im Kontext der Provident Financial Services Inc.-Aktie (NYSE, ISIN US7132911029) sollte man jedoch vorsichtig bleiben: Eine Produktbeschreibung ersetzt keine belastbaren Kennzahlen wie Net Interest Income, Cost-to-Income oder Einlagenwachstum. Anleger sollten solche Informationen daher als qualitativen Hinweis lesen und nicht als Grundlage für konkrete Trading- oder Investment-Entscheidungen.
Aus technischer Sicht gibt es eine zentrale Vergleichsdimension: „Zins im selben Konto“ versus „automatischer Sweep“. Ein Sweep-Mechanismus kann Überschüsse nahezu in Echtzeit in ein Geldmarktvehikel oder Tagesgeldportfolio verschieben, wodurch mehr Guthaben tatsächlich für Zinsen genutzt wird. Ein reines Business-Checking mit Mindestguthaben erreicht diese Effizienz nur dann vollständig, wenn die Salden im relevanten Korridor bleiben. Genau dort liegt die potenzielle Schwäche: Wenn Firmen das Konto stark als Durchlaufstelle verwenden und das echte Cash-Polster woanders halten, wird der Zinsanteil am Ende kleiner ausfallen. Für die Unternehmensplanung heißt das: Verzinsung kann ein Baustein sein, aber sie ersetzt selten die strukturierte Liquiditätssteuerung, etwa über separate Spar- oder Geldmarktprodukte.
Regulatorik und Datenschutz sind in dieser Produktkategorie ebenfalls kein Randthema. Gerade bei Online- und Mobile-Banking greifen US-spezifische Schutzrahmen wie die GLBA (Gramm-Leach-Bliley Act) mit Anforderungen an Informationssicherheit und Kundendatenverarbeitung. Hinzu kommen typische Bankenrisiken aus dem Zahlungsverkehrsbereich, etwa Betrugsprävention, sichere Authentifizierung und robuste Zugriffskontrollen für Kontoinhaber. Wenn Alerts bei Abbuchungen als Push-Nachrichten konfiguriert werden, muss die Plattform zudem sicherstellen, dass Benachrichtigungen korrekt an den berechtigten Nutzer adressiert sind und nicht zu Informationsabflüssen führen. Für Unternehmen bedeutet das: Auch wenn die Kontofunktion aus Sicht des Nutzers „einfach“ wirkt, steckt dahinter eine Sicherheitskette aus Identity, Logging und Monitoring.
Der Ausblick hängt stark davon ab, wie konsequent Provident diese Konten in die übrige Digitallandschaft einbettet. In der Praxis entscheidet sich die Zukunftsfähigkeit weniger an der Existenz eines verzinsten Kontos, sondern daran, wie gut sich Buchungsdaten in Prozesse integrieren lassen: Exportformate für Buchhaltung, API-Fähigkeit, klare Kategorien für Kontoauszüge und nachvollziehbare Gebühren- sowie Zinslogik. Die nächsten Schritte dürften vor allem in Richtung Automatisierung gehen, etwa bessere Abstimmungsunterstützung für Rechnungen und schnellere Verfügbarkeit von Transaktionsstatus. Für Entwickler und Systemintegratoren in Unternehmen eröffnet das Chancen, weil Kontodaten häufig als „Single Source of Truth“ dienen können – sofern die Bank stabile, sichere und gut dokumentierte Schnittstellen bereitstellt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Business Interest Checking von Provident: verzinstes Firmen-Girokonto für den Alltag" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Business Interest Checking von Provident: verzinstes Firmen-Girokonto für den Alltag" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Business Interest Checking von Provident: verzinstes Firmen-Girokonto für den Alltag« bei Google Deutschland suchen, bei Bing oder Google News!