


USA / LONDON (IT BOLTWISE) – Centennial Business Banking bündelt Konten, Kreditlinien und digitale Treasury-Funktionen für kleine und mittlere Unternehmen. Im Fokus steht dabei die papierarme Freigabe von Zahlungen, das Cash-Management und betrugssenkende Kontrollen. Gleichzeitig bleibt die Bank auf regionale Märkte konzentriert und nutzt ihre Filialstruktur als Hebel für Kundenbindung. Für Unternehmen bedeutet das: weniger Reibungsverluste im Tagesgeschäft, aber ein Setup, das nicht auf globale, konzernweite Zahlungsflüsse ausgelegt ist.
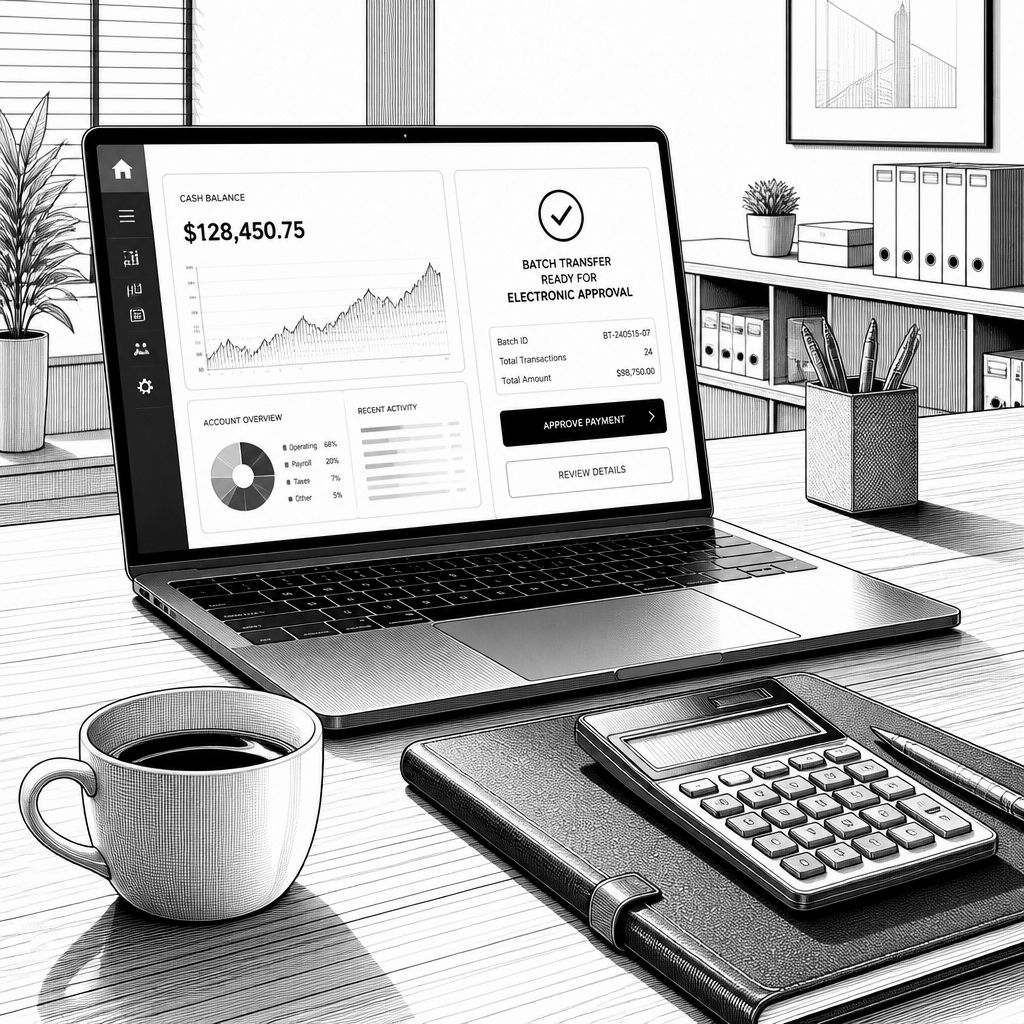
Centennial Business Banking ist weniger ein „Feature“ als ein Arbeitsmodus: Eine Unternehmerin loggt sich ins Onlinebanking ein, prüft Positionen und gibt Sammelzahlungen frei, während Lohnlisten und Rechnungsabwicklung ohne Papierstapel durchlaufen. Home BancShares positioniert das Angebot als Paket für Firmenkundinnen und -kunden, das klassische Kontofunktionen mit Krediten und digitalen Serviceelementen verbindet. Gerade für den US-Mittelstand ist das relevant, weil Liquidität und Zahlungsrhythmen häufig kurzfristig gesteuert werden müssen, während Buchhaltungsteams nur begrenzte Zeit für manuelle Abstimmungen haben.
Technisch lässt sich das Konzept als Kombination aus Core-Banking-Konten, Treasury-Workflows und Reporting-Funktionen verstehen, die über einen Onlinezugang gebündelt werden. Im Alltag bedeutet das: Ein CFO oder eine Buchhalterin sieht die Tages-Cash-Position, plant Überweisungen, verwaltet Zugriffsrechte für Mitarbeitende und kann Auslandsüberweisungen anstoßen, ohne mehrere Systeme zu koordinieren. Entscheidend ist dabei die Orchestrierung von Konten, Zahlungsverkehr und Berichten in einer zusammenhängenden Benutzeroberfläche, weil „tool sprawl“ in Finanzteams schnell zu Fehlern und verzögerten Freigaben führt.
Ein nächster Baustein sind die Treasury-Services, die in Unternehmensumgebungen typischerweise als operative Schnittstelle zu Cashflows wirken. Laut Beschreibung umfasst das Sammelaufträge, Cash-Management-Funktionen sowie Kontrollmechanismen gegen Betrug, etwa durch Abstimmung eingehender Informationen und elektronische Freigaben. Genau hier zeigt sich der Unterschied zwischen „digitaler Oberfläche“ und „prozessfähiger Plattform“: Eine Bank kann ihre Kunden schlecht bedienen, wenn Freigabe- und Plausibilitätsregeln nicht eng mit dem Kontosystem verzahnt sind. Für die IT heißt das, dass Rechteverwaltung, Transaktionslogs und Failover-Strategien integraler Bestandteil des Betriebs sein müssen.
Die Kreditseite bleibt der Dreh- und Angelpunkt, weil sie die tagesaktuelle Liquiditätssteuerung mit mittel- bis langfristigen Investitionsentscheidungen verbindet. Centennial Business Banking adressiert dafür Betriebsmittel, Lagerbestände und Maschinenfinanzierungen und reicht bis zu revolvierenden Kreditlinien sowie klassischen Term Loans mit festen Laufzeiten. Für Immobilienprojekte sollen eigene Finanzierungsprodukte hinzukommen. Marktseitig konkurriert die Plattform damit nicht nur gegen regionale Institute, sondern auch gegen große Anbieter, die bereits stark integrierte Business-Onlinebanking-Suiten ausrollen, etwa JPMorgan Chase oder Bank of America. Der Wettbewerbsvorteil liegt dabei eher in der lokal verankerten Prozesskenntnis als in einem global skalierenden Multi-Bank-Stack.
Historisch betrachtet sind solche Angebote das Ergebnis einer langen Verschiebung vom Filial- und Papierverkehr hin zu internetbasierten Bankprozessen. In den 2000er-Jahren begann der breitere Rollout von Onlinezugängen für Firmenkundschaft, später kamen Treasury- und Cash-Management-Funktionen hinzu, parallel zu wachsendem Druck durch Digitalisierung in Finance-Teams. Branchenexperten berichten, dass viele Mittelständler heute weniger „neue digitale Logos“ brauchen, sondern stabile Workflows für Freigaben, Stammdaten und Reports. Für die Home BancShares-Ausrichtung als Holding, die Centennial Bank betreibt, ist die Stabilität der Firmenkundenbeziehungen über Konjunkturzyklen hinweg deshalb betriebswirtschaftlich bedeutsam.
Auch aus Regulierungssicht ist das Setting klar: Banken, die Zahlungsverkehr und Kreditvergabe für Unternehmen abwickeln, müssen umfangreiche Pflichten zu Know-your-Customer (KYC), Anti-Geldwäsche (AML) sowie zur Betrugsprävention erfüllen. In den USA folgen Banken hierfür unter anderem Leitplanken aus dem Banksektor sowie Aufsichtserwartungen der Finanzaufsicht. Für IT- und Compliance-Teams bedeutet das: Neben der Funktionalität im Frontend zählen insbesondere starke Authentifizierung, nachvollziehbare Transaktionsprotokollierung und robuste Berechtigungskonzepte. Gerade wenn Mitarbeitende Zugriff erhalten, steigen die Anforderungen an Rollenmodelle und Überwachbarkeit der Freigaben.
Die größte Einschränkung des Ansatzes liegt in der regionalen Ausrichtung. Die Plattform konzentriert sich auf Märkte mit Filialpräsenz, etwa Arkansas, Florida, Texas, Tennessee, Alabama und auch New York City. Dadurch ist das Modell für international operierende Konzerne mit komplexen, grenzüberschreitenden Zahlungsströmen weniger naheliegend; diese wählen häufig Anbieter, die Multi-Länder-Setups, größere Zahlungsvolumina und umfangreiche ERP-/Treasury-Integrationen auf breiter Front liefern. Für lokale und regionale Betriebe kann genau diese Fokussierung jedoch ein Vorteil sein, weil lokale Marktkenntnis und Genehmigungslogik die Kreditbearbeitung beschleunigen und die Beziehung langfristig stabilisieren.
Für die Zukunft ist zu erwarten, dass digitale Business-Banking-Angebote stärker in Richtung Automatisierung und „operational intelligence“ gehen. Konkret heißt das: Mehr Plausibilitätsprüfungen bei Zahlungsfreigaben, bessere Transparenz über Kreditlinien und Ratenprofile sowie engere Kopplung an die Buchhaltungslogik des Kunden. Entwicklerinnen und Entwickler in diesem Umfeld werden dabei vor allem an Schnittstellen, Integrationsmustern und Sicherheitsmechanismen arbeiten müssen, nicht nur am UI. Wenn Home BancShares die vorhandenen digitalen Treasury-Workflows weiter ausbaut, dürfte die nächste Hürde weniger in der „Verfügbarkeit“ als in der nahtlosen Skalierung über verschiedene Unternehmensrollen und Compliance-Szenarien liegen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Centennial Business Banking: Digitale Treasury- und Kreditprozesse für den US-Mittelstand" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Centennial Business Banking: Digitale Treasury- und Kreditprozesse für den US-Mittelstand" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Centennial Business Banking: Digitale Treasury- und Kreditprozesse für den US-Mittelstand« bei Google Deutschland suchen, bei Bing oder Google News!