


TOKIO / LONDON (IT BOLTWISE) – Die Olive App von Sumitomo Mitsui Financial Group bringt Kontostand, Kreditkartenumsätze und ein Punkteprogramm in einer einzigen Oberfläche zusammen. Damit zielt die Bank auf den Alltag japanischer Pendler: ein schneller Blick auf Salden, das Steuern von Ausgaben und das Sperren oder Freigeben der Karte, ohne Hotline. Im Hintergrund steht eine Digital-First-Strategie, die Filialkosten senken und bestehende Kundenbeziehungen stärker in die App verlagern soll. Für Unternehmen ist vor allem entscheidend, wie konsistente Datenflüsse zwischen Konto, Karte und Zahlungen umgesetzt werden.
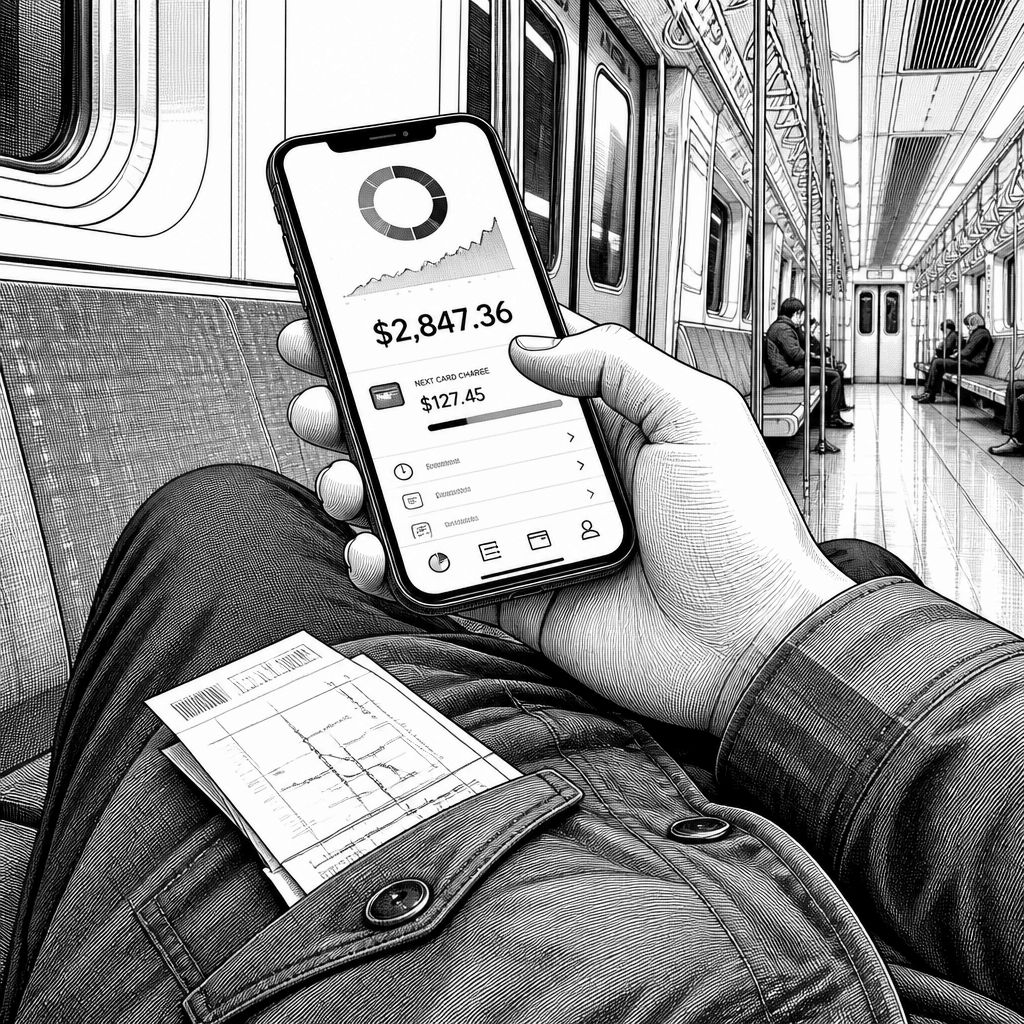
Wer morgens in Tokio in der Bahn steht, entscheidet oft in Sekunden, was mit dem Monatsbudget passiert. Genau an dieser Stelle setzt die Olive App von Sumitomo Mitsui Financial Group an: Sie wirkt wie ein ruhiges Kontrollzentrum, in dem ein Kontostand und Kreditkarteninformationen direkt auf dem Smartphone zusammenlaufen. Ein Tipp führt vom Restguthaben zu den nächsten Abbuchungen, und damit verschiebt sich „Banking“ von der Filiale in eine Handbewegung. Für die Bank ist das mehr als Komfort: Es ist ein Versuch, die eigene Retail-Beziehung stärker an eine mobile Nutzeroberfläche zu binden, statt sie über getrennte Kanäle zu verteilen.
Funktional beschreibt Olive eine klassische Aggregationsidee, die im japanischen Alltag konkret wird. Die App bündelt Bankkonten, Kreditkarten und Treuepunkte in einer Oberfläche, sodass Nutzer Girokonto und Rechnungskarte ohne App-Wechsel im Blick behalten. Zusätzlich werden Umsätze und Buchungen kategorisiert, etwa für Transport, Restaurants oder Online-Shopping, damit Ausgaben unmittelbar dem Zweck zugeordnet werden. Praktisch wird das vor allem nach einem Wochenendeinkauf: Man sieht nicht nur, dass Geld abfließt, sondern wofür. Ergänzt wird das durch Bedienfunktionen wie das Sperren oder die Freigabe der zugehörigen Kreditkarte, was das Sicherheitsgefühl im Alltag stärkt.
Technisch liegt der Reiz in der Konsistenz der Daten. Konto- und Karteninformationen stammen typischerweise aus unterschiedlichen Backend-Systemen der Bank, die erst über Schnittstellen und klare Identitäts- sowie Berechtigungslogik zusammengeführt werden müssen. In der Olive-Logik heißt das: Die App stellt eine integrierte Sicht dar, während im Hintergrund weiterhin mehrere Zahlungs- und Abrechnungskanäle existieren. Das betrifft auch die Darstellung von wiederkehrenden Zahlungsempfängern und die Vorbereitung von Überweisungen an in Japan übliche Kontonummern. Gerade bei Zeitkritikern wie Kartenzahlungen und Buchungsbestätigungen muss die App eine schnelle Datenaktualisierung liefern, ohne Synchronisationsfehler in der UI zu erzeugen.
Ein weiterer technischer Baustein ist die „Silence“-Ebene: Warnhinweise und Budget-Orientierung sollen verhindern, dass Nutzer „blind“ in eine Überschuldung laufen. Dabei geht es weniger um klassische Betrugsprävention als um Alltagssicherheit, also um die Frage, wie Risikoindikatoren in verständliche, handlungsleitende Hinweise übersetzt werden. Auf Architektur-Ebene bedeutet das meist: Ereignisse aus Zahlungsströmen werden in eine Logik eingespeist, die sie mit Budget- oder Kategorienrahmen verknüpft. Im Vergleich zu reinen Wallet-Apps, die oft nur Transaktionen zeigen, integriert Olive damit auch Steuerungsoptionen wie Kartenstatusänderungen. Der Unterschied liegt in der engen Kopplung an bestehende Bankkontobeziehungen.
Im Markt tritt Olive gegen mehrere Richtungen an: japanische Fintech-Apps und die digitalen Angebote anderer Mega-Banken. Eine Kernstrategie von SMBC ist dabei, keinen komplett parallelen „Wallet“-Kosmos aufzubauen, sondern die vorhandenen Kontobeziehungen als Ausgangspunkt zu nutzen. Dadurch kann die App Umsätze aus Konto und Karte in einer konsistenten Ansicht darstellen, was die Transparenz für monatliche Ausgaben erhöht. Branchenexperten erwarten genau an dieser Stelle Wirkung: „Wenn Datensichten zwischen Konto, Karte und Prämien ohne Reibungsverluste funktionieren, steigt die Wahrscheinlichkeit, dass Nutzer die App als primäre Banking-Oberfläche akzeptieren“, lautet ein typisches Argument in Analystengesprächen. Wettbewerber wie PayPay oder weitere Wallet-Anbieter setzen dagegen häufig auf stärkere Merchant-Ökosysteme und Promotions.
Auch die Zielgruppenlogik ist eindeutig: Olive adressiert privatwirtschaftlich Beschäftigte in urbanen Regionen, die Konto und Kreditkarte ohnehin bei SMBC bzw. zugehörigen Gesellschaften führen. Gleichzeitig versucht das Produkt, weniger technikaffine Nutzer mitzunehmen, indem die Bedienung mit großen Buttons und klaren Texten arbeitet. In der Praxis ist das ein Conversion-Thema: Je weniger Lernkurve, desto geringer der Wechselaufwand zu anderen Apps. Der Wettbewerbsvergleich zeigt dabei einen Unterschied in der „Tiefe“ der Integration: Fintech-Frontends sind oft schnell, aber sie müssen sich stärker um die Brücke ins Bank-Backend kümmern. Olive wirkt hingegen wie ein Frontend, das die Bankstruktur nutzt, statt sie nur über generische Zahlungs-APIs anzuzapfen.
Der regulatorische und datenschutzrechtliche Rahmen ist für die Akzeptanz entscheidend, gerade weil Olive Konto-, Karten- und Transaktionsdaten zusammenführt. In Japan unterliegt der Umgang mit personenbezogenen Daten dem APPI-Regelwerk (Act on the Protection of Personal Information). Für Banken bedeutet das in der Umsetzung typischerweise: klare Zwecke bei der Datennutzung, Rechte der Nutzer auf Transparenz und Löschung/Anpassung je nach Prozess, sowie technische und organisatorische Maßnahmen gegen unbefugten Zugriff. Hinzu kommt, dass Budget- und Kategorieninformationen schnell „profiling-nah“ wirken können, auch wenn sie primär Transparenz schaffen sollen. Gerade deshalb müssen Zuordnungslogiken nachvollziehbar sein und Datenflüsse in der App klar begründet werden.
Mit Blick auf die Zukunft deutet Olive auf einen breiteren Trend hin: Banken entwickeln integrierte Plattformen, die klassische Bankservices und Payment-Funktionen bündeln und damit Filialnetze entlasten. Für die nächsten Iterationen ist zu erwarten, dass sich die App stärker in Omnichannel-Szenarien bewegt, etwa durch engere Verknüpfung von Kartenfreigaben mit Echtzeit-Benachrichtigungen, granulareren Budgetregeln oder besserer Unterstützung für wiederkehrende Rechnungen. Unternehmen und Entwickler sollten zudem beobachten, wie solche Banking-Apps APIs für Partnerzahlungen, Merchant-Events und Treueprogramme abstrahieren, ohne Sicherheitsgrenzen zu verwässern. Wer in B2B-Services für Banken investiert, sieht in Olive vor allem eine Blaupause: konsistente Nutzerführung plus sichere Backend-Kopplung wird zum Wettbewerbsvorteil. Wenn weitere Mega-Banken nachziehen, entsteht ein stärkerer Druck, Datentransparenz und Sicherheit gleichzeitig zu liefern.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Olive App von SMBC: Mobiles Banking bündelt Konto, Karte und Punkte in Japan" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Olive App von SMBC: Mobiles Banking bündelt Konto, Karte und Punkte in Japan" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Olive App von SMBC: Mobiles Banking bündelt Konto, Karte und Punkte in Japan« bei Google Deutschland suchen, bei Bing oder Google News!