


INDIEN / LONDON (IT BOLTWISE) – Bajaj Finserv bringt mit der Insta EMI Card eine rein digitale Ratenkarte für „No Cost EMI“ in teilnehmenden Shops und Online-Plattformen an den Start. Kundinnen und Kunden wählen Kreditrahmen, Laufzeit und Monatsrate per App oder am POS und erhalten den Plan nach Video-KYC, ohne physisches Plastik. Das Modell positioniert sich damit als digitales Zahlungs- und Finanzierungstool für Elektronik, Haushaltsgeräte und Smartphones. Gleichzeitig rückt die Regulierung für NBFCs sowie das Risiko von Mehrfachverschuldung bei wiederholten EMI-Verpflichtungen in den Fokus.
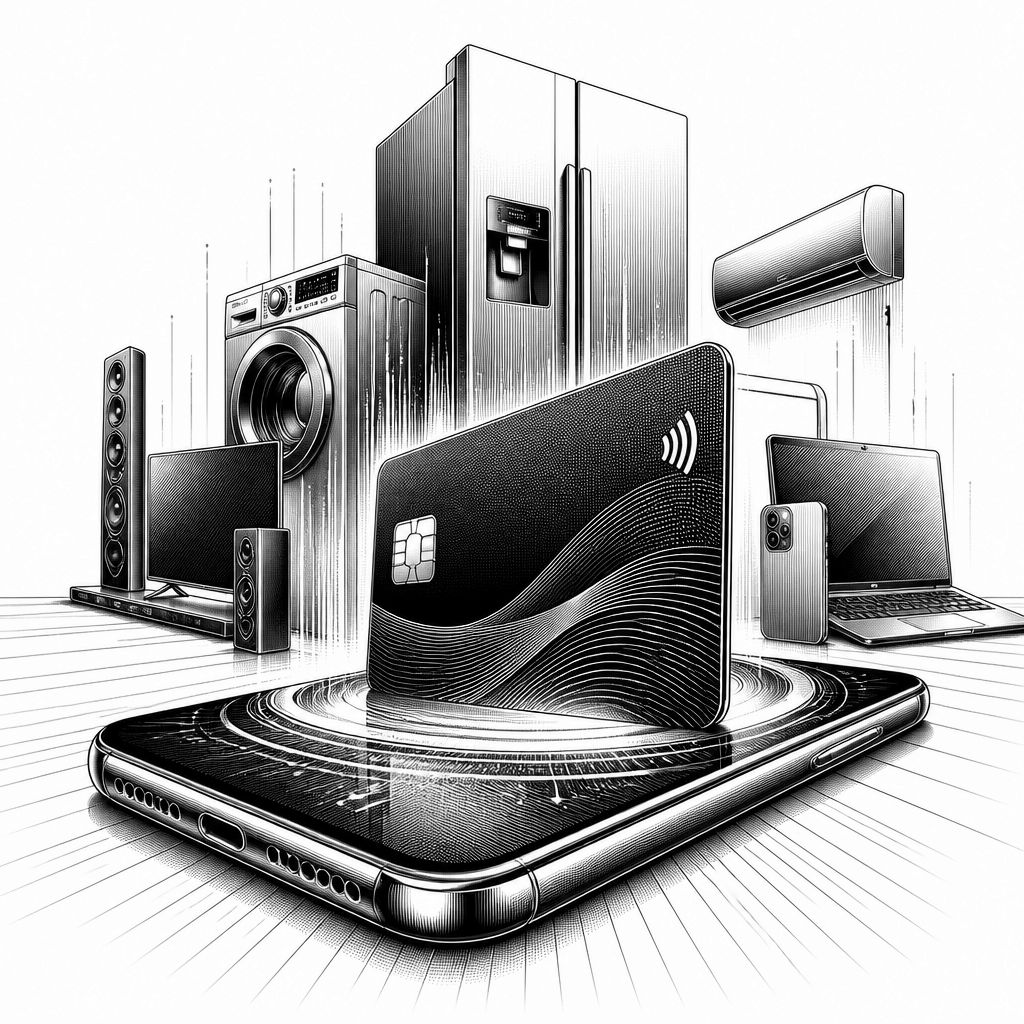
Bajaj Finserv setzt in Indien auf einen klaren Schnitt: Statt einer klassischen Plastikkarte bekommen Kundinnen und Kunden mit der Insta EMI Card eine rein digitale Ratenlösung, die direkt im Einkaufsvorgang zum Einsatz kommt. In Partnergeschäften und E-Commerce-Umgebungen wird der Finanzierungsplan vor dem Kauf festgelegt, dann wird der fällige Betrag automatisch aus dem verfügbaren Kartenrahmen abgezogen. Damit versucht der Konzern, die Hürde zwischen „Wunsch“ und „Bezahlung“ zu senken – und gleichzeitig Händlerumsätze schneller in Auszahlungen zu übersetzen. Gerade bei Elektronik- und Smartphone-Orders wirkt dieses Onboarding-Design wie ein Beschleuniger für Conversion-Raten.
Technisch betrachtet ist das Produkt weniger eine „Karte“ im physischen Sinn als vielmehr ein digitales Kredit-Frontend, das eng mit Identitätsprüfung und Konditionsberechnung gekoppelt ist. Laut Anbieter wird die Insta EMI Card über ein Online-Formular beantragt und anschließend über Video-KYC verifiziert; als zentrale Datenpunkte nennt Bajaj Finserv Aadhaar-ID und PAN, ergänzt durch einen Einkommensnachweis. Nach der Freischaltung werden Kreditlimit, Laufzeit und Monatsrate entweder im Store oder in der App ausgewählt und als fester Ratenplan hinterlegt. Die Karte ist dabei an eine persönliche Kundennummer gekoppelt, wodurch sich der Prozess ohne Plastikinfrastruktur realisieren lässt.
Der eigentliche Hebel liegt im Nutzungsszenario: Bajaj Finserv bewirbt den Einsatz in mehr als 1,5 Millionen Partner-Outlets in ganz Indien sowie auf großen Plattformen wie Amazon India und Flipkart. Händler und Shops bekommen „No Cost EMI“-Kennzeichnungen in den Online-Produktlisten, sodass Kundinnen und Kunden im Warenkorb direkt den EMI-Plan auswählen können. Im Vergleich zu klassischen Ratenkrediten, die oft erst nach separater Antragstellung genehmigt werden, folgt hier ein stärker „embedded“ Prozess: Der Plan wird in dem Moment sichtbar, in dem auch die Kaufentscheidung fällt. Wettbewerber im BNPL-Umfeld verfolgen ebenfalls App-basierte Flows, allerdings unterscheiden sich Anbieter häufig in der Tiefe der Risikoanalyse und im Timing zwischen Antrag, Freigabe und tatsächlicher Händlerauszahlung.
Für die Marktseite ist das Modell mehr als ein weiteres Consumer-Finance-Produkt, weil es Bajaj Finserv in Richtung Allfinanz-Anbieter weiter schiebt. Laut einem Analystenkommentar bei Upstox trägt das Konsumentenkreditgeschäft spürbar zum Wachstum der Gruppe bei, und im Gesamtkontext werden für die Aktie Ende Juni 2026 eine Marktkapitalisierung von über 2,8 Billionen Rupien sowie ein Kurs-Gewinn-Verhältnis im mittleren zweistelligen Bereich genannt. Dieses Zahlenbild wirkt wie ein Hinweis darauf, dass Investoren das EMI- und Ratenkreditgeschäft als planbaren Wachstumstreiber ansehen. Gleichzeitig ist die Dynamik riskant: Wenn Kundinnen und Kunden parallel mehrere Ratenverpflichtungen aufnehmen, kann sich die Belastung im Haushalt beschleunigen – ein Thema, das in indischen Medien und bei Verbraucherschützern regelmäßig adressiert wird.
Regulatorisch bewegt sich Bajaj Finserv als registriertes Non-Banking Financial Company (NBFC) im Rahmen der Vorgaben der Reserve Bank of India für digitale Kredite und BNPL-Angebote. Dazu gehören Anforderungen an transparente Gebührenkommunikation, den Umgang mit Kundendaten sowie faire Mahnprozesse. Im Produktkontext betont das Unternehmen, dass Kunden alle Raten und Kosten vor Abschluss des Plans in der App oder am POS einsehen können. Dennoch bleibt die praktische Frage: Wie gut werden Nutzerinnen und Nutzer in der Realität vor kumulierten Gesamtkosten geschützt, wenn mehrere EMI-Optionen gleichzeitig sichtbar werden. Hier wird der Erfolg stark davon abhängen, wie konsequent das Unternehmen den Kreditrahmen steuert und wie klar die Konditionen im UI-Fluss erklärt werden.
Als Risikokontrolle beschreibt Bajaj Finserv eine dynamische Anpassung des Limits anhand von Einkommen, Zahlungsverhalten und Nutzungshistorie. Das ist ein wichtiger Punkt, weil der Konzern so versucht, Ausfallrisiken zu begrenzen und die Bilanzqualität zu stabilisieren. In der Praxis bedeutet das auch: Für Personen mit schwacher Bonität oder unregelmäßigen Einkommen kann der Zugang schwieriger sein, da Mindestanforderungen an Einkommen und Kredit-Score gelten. Genau deshalb zielt das Produkt laut Beschreibung vor allem auf urban geprägte, einkommensstabile Kundengruppen wie Angestellte in Metropolen – etwa wenn größere Käufe wie Laptops oder Klimageräte in zwölf bis 24 Monatsraten gegliedert werden. Damit konkurriert die Insta EMI Card nicht nur um Aufmerksamkeit, sondern auch um die „Ratenfähigkeit“ des Kundenprofils.
Für die Zukunft ist entscheidend, ob Bajaj Finserv den Cross-Selling-Effekt sauber verstetigt: Die Insta EMI Card ist eingebettet in ein Portfolio aus Konsumentenkrediten, Versicherungen und weiteren Vermögensprodukten und soll als Türöffner für zusätzliche Angebote funktionieren. Der technische Weg dorthin ist häufig derselbe wie beim Kredit-Frontend: bessere Datenintegration, schnellere Entscheidungsschleifen und feinere Segmentierung der Konditionen. Wettbewerber in Indien nutzen hierfür ebenfalls digitale Zahlungs- und Kredit-Ökosysteme; der Unterschied entsteht meist im Zusammenspiel aus Risiko-Modellen, Gebührenstruktur und Händlerintegration. Wenn Bajaj Finserv die Gebühren-Transparenz und die Steuerung über Mehrfachverpflichtungen verbessert, dürfte die Plattform langfristig sowohl Händler als auch regulatorisch sensible Stakeholder überzeugen. Für Entwickler und Systemintegratoren heißt das: Schnittstellen, Event-Tracking im Zahlungsfluss und sichere Identitäts-Workflows werden zur Grundlage, um solche Embedded-Finance-Modelle skalierbar zu betreiben.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bajaj Finserv startet digitale Insta EMI Card für zinsfreie Raten in Indien" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bajaj Finserv startet digitale Insta EMI Card für zinsfreie Raten in Indien" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bajaj Finserv startet digitale Insta EMI Card für zinsfreie Raten in Indien« bei Google Deutschland suchen, bei Bing oder Google News!