


FUKUSHIMA / LONDON (IT BOLTWISE) – Toho Bank bringt einen Smartphone Payment Service an den Point of Sale, damit Kundinnen und Kunden in Fukushima im Alltag ohne physische Karte bezahlen. Die Zahlung koppelt das Terminal direkt mit der Konto- bzw. App-Logik der Bank, sodass Transaktionen zeitnah sichtbar werden. Im Hintergrund steht eine regionale Digitalstrategie, die sich gegen den Druck großer Banken und Fintechs behaupten soll. Entscheidend wird dabei, wie gut Sicherheit, Datenschutz und Händlerintegration im Tagesgeschäft funktionieren.
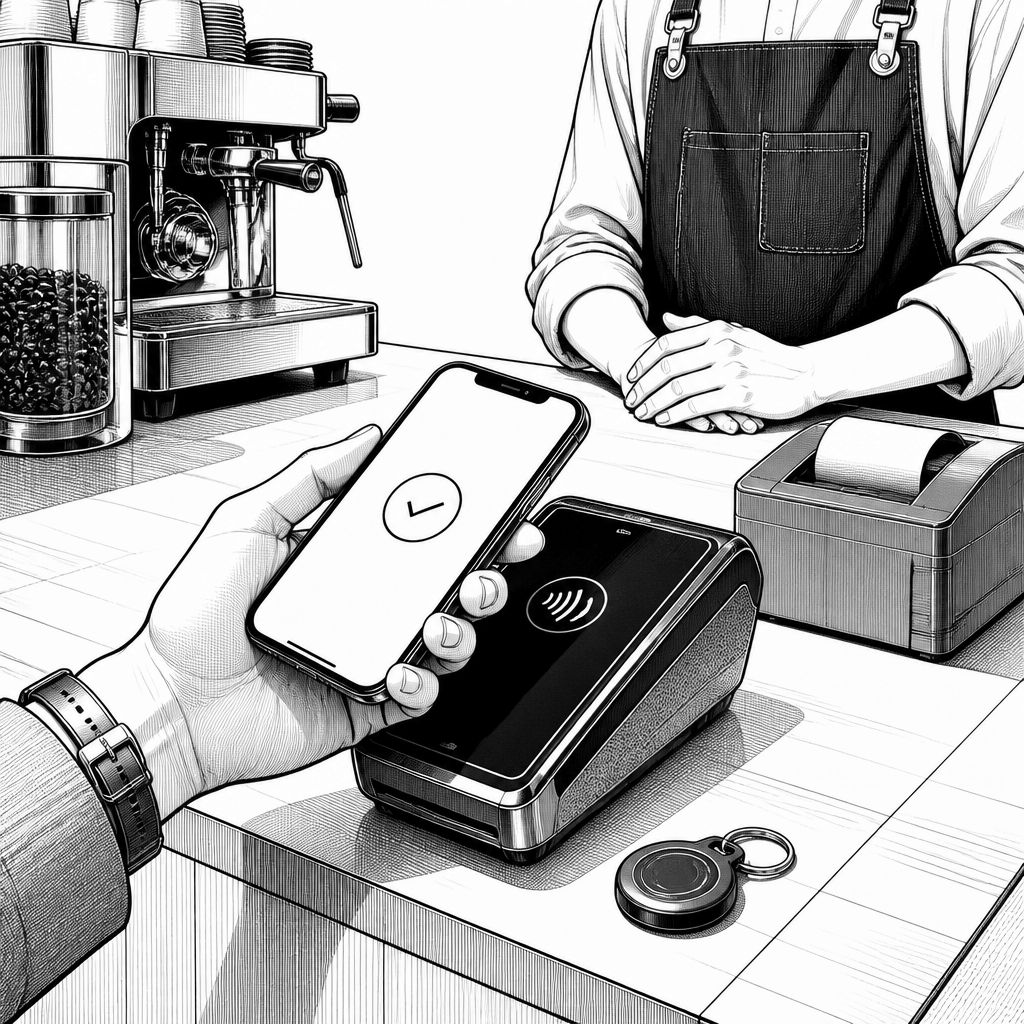
Toho Bank führt den Smartphone Payment Service ein, der Zahlungen im stationären Handel vereinfacht: Wer morgens im Café in Fukushima einkauft, tippt mit dem Handy kurz an ein kompatibles Terminal, hört einen Piepton und hat den Betrag im Girokontoprozess abgeschlossen. Damit schließt die Regionalbank den Weg von digitalen Kanälen bis in den Payment-Moment am Point of Sale. Strategisch ist das weniger ein isolierter Feature-Launch als ein Baustein einer breiteren Modernisierung, die vor allem mobile Kundengruppen erreichen soll, die Alltagsthemen wie Zeitersparnis und Transparenz stärker priorisieren als klassische Filialwege.
Technisch setzt der Dienst auf eine Kombination aus Banking-App und kontaktloser Übertragung am Terminal. In der Praxis bedeutet das: Nutzerinnen und Nutzer öffnen die App, wählen das zugehörige Konto oder eine verknüpfte Karte und halten ihr Smartphone an ein Lesegerät, das solche Zahlungen akzeptiert. Viele Händler in Japan verfügen bereits über Terminalinfrastruktur, die kontaktlose Zahlungen unterstützt; Toho Bank nutzt diese Grundlage, statt eine komplette Kassentechnologie neu zu erfinden. Im Kern hängt die Nutzererfahrung daher an einer sauberen Kopplung zwischen App-Authentifizierung und dem Zahlungsfluss des Händlers.
Der Marktkontext macht die Entscheidung verständlich, aber auch anspruchsvoll. In Japan drängen sowohl Megabanken als auch spezialisierte Payment-Anbieter und Fintechs mit Wallet- und App-Ökosystemen in den Zahlungsalltag. Toho Bank positioniert ihren Smartphone Payment Service explizit als Ergänzung zu bestehenden Zahlungsarten wie Karten, QR-Zahlungen und elektronischen Geldbörsen. Gleichzeitig steigt der Druck: Große Institute wie Mizuho oder Sumitomo Mitsui investieren in eigene digitale Plattformen und verändern damit die Erwartungen an Geschwindigkeit, Benutzerfreundlichkeit und Integrationsbreite. Für Regionalbanken ist das ein Wettbewerb um Relevanz – nicht nur um Transaktionsvolumen.
Eine wichtige historische Perspektive: Kontaktlose Zahlungen sind in Japan seit Jahren im Aufbau, zunächst häufig über Karten- und stationäre Terminalwelten. QR-Zahlungen verschoben den Fokus später stärker auf smartphonebasierte Benutzerführung, während Wallet-Ansätze zusätzliche Abstraktion über Nutzerkonten und Zahlungsquellen boten. Der Schritt von Toho Bank wirkt wie eine Rückkopplung beider Welten: Das Smartphone übernimmt die Nutzersteuerung, während das Terminal und die Händlerinfrastruktur den Zahlungsabschluss übernehmen. Für Enterprise- und Architekturvergleiche ist das vergleichbar mit dem Übergang von reinem Karten-Payment zu appgesteuerten Identitäts- und Berechtigungsmodellen, bei denen die Authentifizierung zunehmend in die End-to-End-Logik wandert.
Für Kundinnen und Händler soll der Nutzen unmittelbar spürbar sein. Privatkundinnen und -kunden reduzieren den Bargeldanteil im Alltag und erhalten in der App schneller einen Überblick über Ausgabenmuster, während Zahlungen über etablierte Zahlungsnetzwerke laufen. Für Händler ist vor allem die Integration relevant: Statt neue Systeme in die Kasse zu zwingen, kann der Service an bestehende Abläufe andocken, sofern das Terminal kompatibel ist und der Zahlungsweg wie vorgesehen durchgereicht wird. Gerade kleinere Geschäfte profitieren davon, wenn kontaktlose Akzeptanz möglich wird, ohne dass sie komplette Karten- oder Payment-Stacks neu aufsetzen müssen.
Auf Bankseite spielt neben Usability auch Data Governance eine zentrale Rolle. Durch die direkte Verknüpfung mit der Kontoführung sollen Buchungen zeitnah sichtbar werden, was die Kontroll- und Transparenzlogik stärkt. Gleichzeitig entstehen aus Zahlungsdaten wertvolle Signale für Filialsteuerung, App-Personalisation und mögliche Cross-Selling-Ansätze wie Konsumentenkredite. Branchenbeobachter warnen jedoch seit Jahren, dass der Mehrwert nur dann nachhaltig ist, wenn Datenschutzanforderungen in der Produktarchitektur mitgedacht werden. Ein Payments-Analyst fasste es in einem Gespräch sinngemäß so zusammen: „Ohne klare Einwilligungen und belastbare Datenminimierung bleibt der Nutzen aus Nutzungsdaten hinter den Erwartungen zurück.“
Beim Thema Gebühren bleibt das Bild in der Kommunikation bewusst pragmatisch: Toho Bank stellt digitale Dienste überwiegend auf Japanisch dar, konkrete Kosten für den Smartphone Payment Service werden nicht prominent als separate Position hervorgehoben. Üblich in der Branche ist, dass grundlegende Zahlungsfunktionen im Rahmen der Kontoführung enthalten sind, während Zusatzleistungen je nach Kontomodell oder Karten-/Servicebaustein kostenpflichtig werden. Für Händler entstehen typischerweise Gebühren über das jeweilige Zahlungsnetzwerk – nicht direkt über eine Bank-App. Diese Aufteilung ist für die Wirtschaftlichkeit entscheidend, weil sie beeinflusst, wie schnell Akzeptanz wachsen kann und welche Incentives Toho Bank im lokalen Händlerumfeld setzen muss.
Auch die Sicherheitskette entscheidet über die Skalierbarkeit. Im Prozess legitimieren sich Nutzerinnen und Nutzer in der App, und laut Marktberichten kommt häufig eine Zwei-Faktor-Authentifizierung zum Einsatz, bevor neue Geräte oder Zahlungskanäle freigeschaltet werden. Das soll Missbrauch eindämmen, erhöht aber die Hürde für weniger technikaffine Zielgruppen – ein Klassiker bei digitalen Adoption-Wellen. Für die praktische Umsetzung heißt das: Onboarding muss so gestaltet sein, dass Authentifizierung nicht als Hürde wahrgenommen wird, sondern als kurze, nachvollziehbare Schutzstufe. Gerade in Regionen mit unterschiedlicher Digitalaffinität wird dieser Faktor zum Unterschied zwischen „funktioniert“ und „wird genutzt“.
Im weiteren Verlauf ordnet sich der Service in einen allgemeinen Digitalisierungsschub des japanischen Bankensektors ein. Neben Payment-Plattformen arbeiten Institute auch an Online-Kreditstrecken, Robo-Beratung und stärker integrierten Serviceketten. Regionalbanken investieren dabei, um nicht den Anschluss an große Player und Fintechs zu verlieren. Für Anlegerinnen und Anleger ist der Zusammenhang ebenfalls greifbar: Digitale Services können Kosten senken, Filialnetze entlasten und neue Erlösquellen erschließen – allerdings nur, wenn IT-Aufwand und Sicherheitsinvestitionen in einem realistischen Verhältnis zum erwarteten Nutzen stehen. Regulativ bleibt Japan zudem stark auf Datenschutzaufsicht fokussiert (u. a. im Rahmen der APPI-Logik), sodass die weitere Roadmap von Toho Bank auch davon abhängt, wie stringent Einwilligungen, Zweckbindung und Aufbewahrungsfristen umgesetzt werden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Toho Bank startet Smartphone-Payment: Kontaktlos zahlen ohne Karte in Fukushima" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Toho Bank startet Smartphone-Payment: Kontaktlos zahlen ohne Karte in Fukushima" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Toho Bank startet Smartphone-Payment: Kontaktlos zahlen ohne Karte in Fukushima« bei Google Deutschland suchen, bei Bing oder Google News!