


LONDON (IT BOLTWISE) – Die Chiba Bank bringt ihr Mobile Banking als zentrales Produkt für Privat- und Geschäftskunden in Chiba und Tokio weiter nach vorn. Die App deckt laut Bankunterlagen Kontoblick, Überweisungen, Daueraufträge, Sparziele sowie Karten- und Festgeld-Übersichten ab. Besonders relevant ist der Sicherheitsansatz mit mehrstufigem Login und anpassbaren Karten-Controls für den Ernstfall. Damit verschiebt die Regionalbank den Wettbewerb im stark regulierten japanischen Bankenmarkt weg von Filialen hin zu digitalen Services.
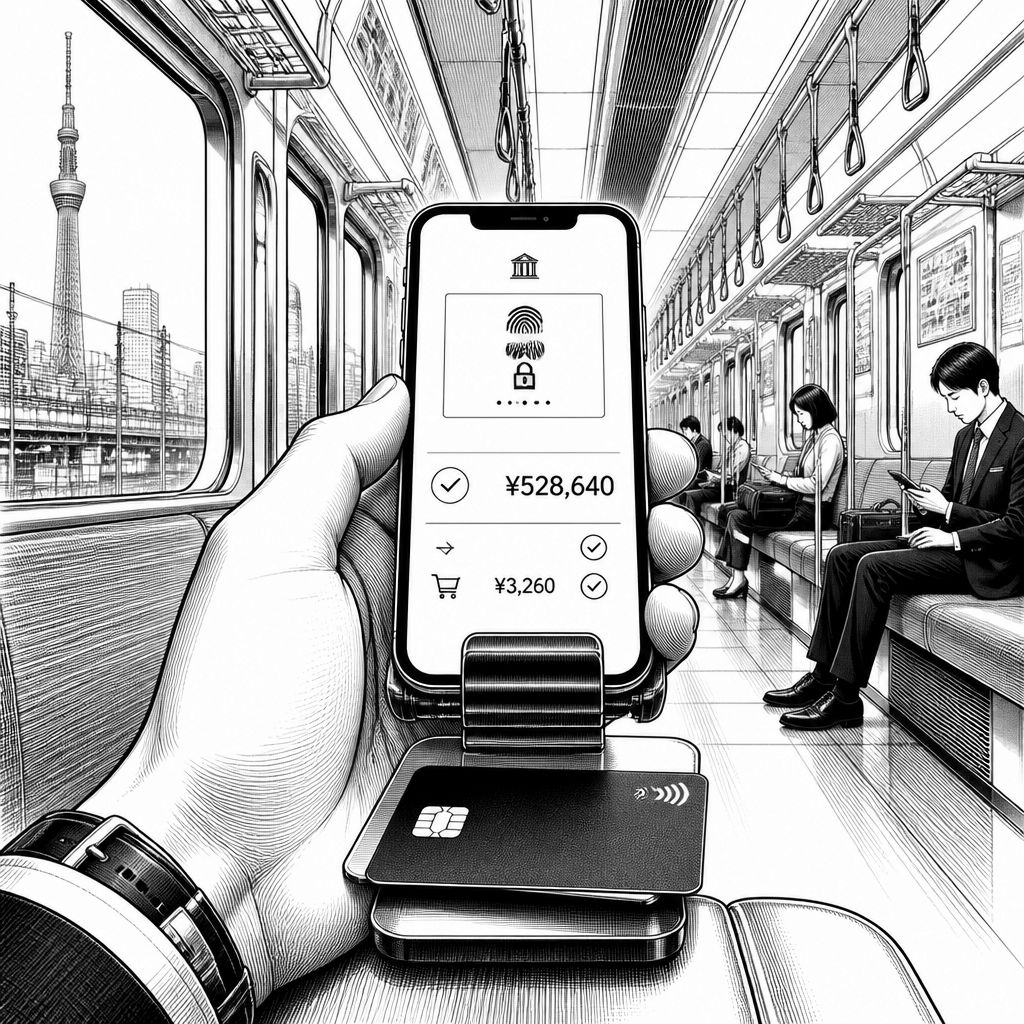
Wer in Japan täglich pendelt, kennt die Erwartung: Konten müssen nicht nur „online“, sondern wirklich mobil verfügbar sein. Genau hier positioniert sich die Chiba Bank mit ihrer App für iOS und Android. Laut den bereitgestellten Produktbeschreibungen nutzt die Bank das Smartphone als Alltagsoberfläche für Kerntransaktionen: Nutzer prüfen Kontostände, steuern Sparziele und führen Überweisungen aus, ohne erst einen PC oder eine Filiale zu benötigen. Das ist mehr als Komfort—gerade in einer Region mit hoher Pendlerquote wird mobile Kontoführung zu einem sichtbaren Qualitätsmerkmal, das sich direkt in Nutzung und Kundenbindung übersetzen kann.
Technisch betrachtet setzt die Chiba Bank App auf ein klassisches Mobile-Banking-Set aus Kontoverwaltung und Transaktionsfunktionen, ergänzt um Karten- und Anlageübersichten. Nutzer können laufende Konten sowie Sparbücher einsehen, Überweisungen innerhalb Japans ausführen und Daueraufträge verwalten. Zusätzlich nennt die Bank Festgeldanlagen als Teil der App-Landschaft, inklusive einer Überblicksdarstellung über Bewegungen von Kredit- und Debitkarten. Im Vergleich zu reinen „Account Viewer“-Apps ist das breiter: Die Nutzer gelangen vom Informationsabruf direkt in steuernde Funktionen, was die Reibung im Alltag reduziert und die App eher zum zentralen Einstiegspunkt statt zum Nebenkanal macht.
Bei Sicherheit geht die Bank nicht mit einem einzelnen Schutzmechanismus in die Tiefe, sondern mit mehreren Ebenen. Das mehrstufige Login umfasst ID und Passwort und wird je nach Dienst durch zusätzliche Authentifizierungsmethoden ergänzt. In den Unterlagen werden zudem Transaktions-Passwörter sowie dienstabhängige Verifikationsschritte genannt—typisch für den Anspruch, Risiko- und Ereignisfälle voneinander zu trennen. Für Unternehmen und technisch versierte Entscheider ist das vor allem deshalb wichtig, weil Mobile Banking häufig von „Session“-Risiken, Phishing und Gerätekompromittierung bedroht ist. Ein mehrstufiges Verfahren erhöht die Hürde für unautorisierte Zugriffe, allerdings bleibt die Umsetzung auf Client- und Backend-Seite entscheidend.
Besonders praktisch wirkt die Kartenintegration, weil sie den Nutzer in einen aktiven Kontrollmodus bringt. Laut Bankunterlagen können Kundinnen und Kunden ihre mit dem Konto verknüpften Chiba-Bank-Karten überwachen und bei Verlust schnell reagieren. Die App bzw. die Bank beschreibt außerdem, dass Kartennutzungslimits angepasst und bestimmte Services über Telefon oder zusätzliche Kanäle gesperrt werden können. Das zielt auf die Reduktion unbemerkter Abbuchungen, also auf „Time-to-Containment“: Wie schnell wird aus einem kompromittierten Ereignis ein kontrolliertes Risiko. Im Unternehmensumfeld ist genau diese Geschwindigkeit häufig der Unterschied zwischen tolerierbaren Verlusten und größeren Vorfällen.
Im Marktumfeld konkurrieren Regionalbanken in Japan gleichzeitig mit zwei Belastungen: starken regulatorischen Rahmenbedingungen und gleichzeitigem Ertragsdruck durch niedrige Zinsen sowie den demografischen Wandel. Mobile Apps helfen dabei, Kosten pro Transaktion zu senken und neue Erlösquellen über digitale Zusatzservices zu erschließen. Laut Branchenbeobachtern wird der Wettbewerb damit weniger über reine Kontoangebote geführt, sondern stärker über digitale Kanäle, die Cross-Selling ermöglichen—beispielsweise über Kartenprodukte oder kreditnahe Angebote. Wie ein Analyst in Branchenkreisen sinngemäß formuliert: „Wer mobile Features nur als Anhängsel liefert, verliert den Kundenweg; wer sie als Workflow denkt, gewinnt die Interaktion.“
Ein direkter Vergleich zeigt die Lage: Große, landesweit präsente Anbieter wie SMBC oder MUFG investieren seit Jahren in App-Ökosysteme, die häufig breitere Produkte abdecken und über Skaleneffekte hinweg stabil Kosten drücken. Gleichzeitig setzen Regionalbanken wie die Chiba Bank auf eine stärkere regionale Ansprache und Produkte, die stärker auf lokale Privatkunden und Unternehmen zugeschnitten sind—ein Muster, das auch bei anderen Instituten zu beobachten ist. Der Unterschied liegt dabei weniger in der Frage „App ja oder nein“, sondern im Detail: Welche Funktionen sind wirklich im Alltag nutzbar, wie gut lassen sich Abwicklungen steuern und wie klar ist das Sicherheitsmodell im Ereignisfall? Genau hier wird die Chiba Bank-App als Kernbaustein der Digitalstrategie beschrieben.
Für Anlegerinnen und Anleger bleibt die App nicht nur ein Kundenthema, sondern ein Wettbewerbsindikator. Die bereitgestellten Informationen ordnen die App in Investor-Relations-Kontexte ein: Nutzung und Funktionsumfang gelten als Baustein der Bewertung, weil digitale Wettbewerbsfähigkeit sich in Reichweite und Produktivität niederschlägt. In der Praxis heißt das: Wenn Direct-Banking-Services ausgebaut werden und Vertriebskanäle digitaler werden, kann das die Kostenstruktur verbessern und zugleich die Datenbasis für zielgerichtete Angebote liefern—immer vorausgesetzt, die Datenschutz- und Sicherheitsarchitektur ist robust. Gerade bei Finanz-Apps ist die regulatorische Seite nicht „nice to have“, sondern ein Qualitätsanker für das Risiko- und Compliance-Management.
Blickt man nach vorn, entscheidet die Roadmap vor allem über zwei Dinge: Skalierung und Differenzierung. Skalierung betrifft etwa die Frage, wie schnell neue Funktionen in iOS- und Android-Umgebungen ausgerollt und sauber in Backend-Prozesse integriert werden—und wie stabil die App auch bei Lastspitzen bleibt, etwa rund um Gehalts- oder Abrechnungszyklen. Differenzierung könnte stärker über personalisierte Workflows laufen, etwa eine intelligentere Darstellung von Sparzielen oder die Verknüpfung von Kartenereignissen mit unmittelbaren Handlungsoptionen. Wenn die Bank ihren Schwerpunkt weiter auf Direct Banking und digitale Vertriebskanäle legt, ergeben sich daraus Chancen für Entwickler und Integratoren: Schnittstellen, Sicherheitsprozesse und UX-Flows werden zu einem wiederkehrenden Bedarf—besonders für regionale Lösungen, die dennoch banktauglich skalieren müssen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Chiba Bank App: Regionales Mobile Banking für Chiba und Tokio im Fokus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Chiba Bank App: Regionales Mobile Banking für Chiba und Tokio im Fokus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Chiba Bank App: Regionales Mobile Banking für Chiba und Tokio im Fokus« bei Google Deutschland suchen, bei Bing oder Google News!